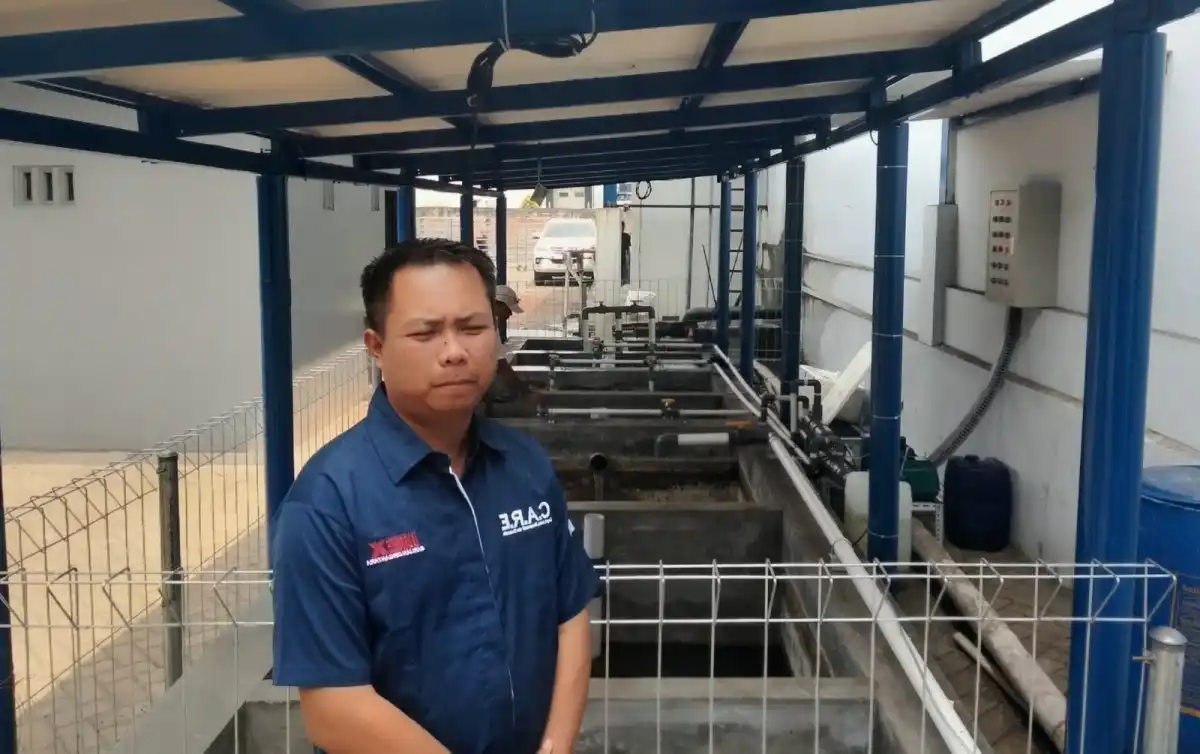
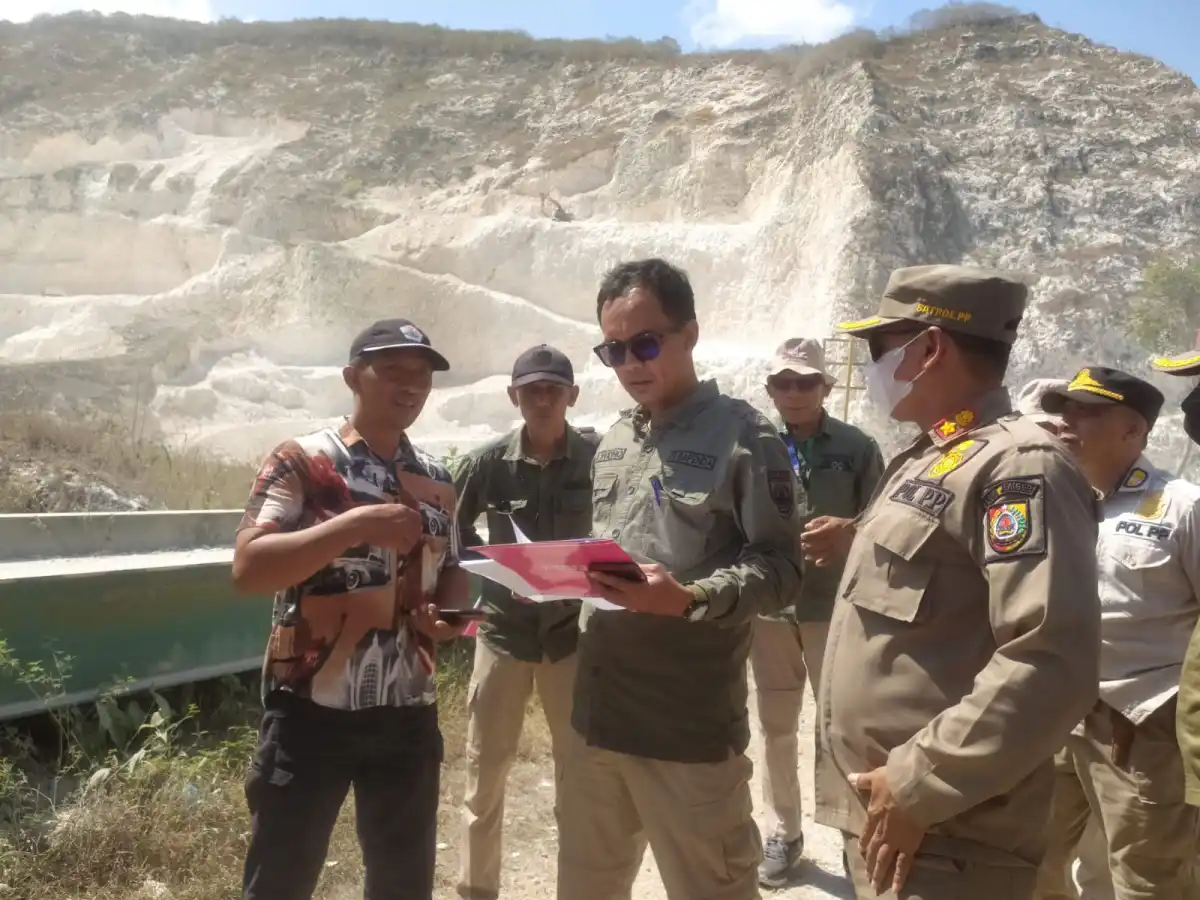
Jember | Satuan Tugas ITR Jember melakukan inspeksi mendadak di kawasan tambang Gunung Sadeng, Jember. Kegiatan tersebut menjadi fokus utama pemberitaan karena secara langsung menempatkan aktivitas pertambangan di kawasan itu sebagai objek pemeriksaan. Pemeriksaan berlangsung sebagai bagian dari kegiatan lapangan Satgas ITR di wilayah Jember.
Dalam sidak tersebut, tim memeriksa aktivitas tambang yang berlangsung di kawasan Gunung Sadeng. Objek pemeriksaan mencakup kegiatan pertambangan serta kondisi lapangan yang berkaitan dengan aktivitas di lokasi tersebut. Langkah ini dilakukan untuk memperoleh informasi secara langsung melalui peninjauan terhadap kawasan tambang, bukan hanya berdasarkan laporan atau keterangan dari pihak lain.
Gunung Sadeng menjadi lokasi penting dalam kegiatan ini karena kawasan tersebut berkaitan dengan aktivitas tambang yang sedang diperiksa oleh Satgas ITR Jember. Kehadiran tim di lapangan menunjukkan bahwa pemeriksaan dilakukan secara langsung di lokasi kegiatan. Dengan demikian, pemberitaan mengenai sidak ini berpusat pada tindakan pemeriksaan terhadap aktivitas tambang dan objek-objek yang terdapat di kawasan tersebut.
Kegiatan inspeksi mendadak itu berlangsung di Jember dan melibatkan Satgas ITR sebagai pihak yang melakukan pemeriksaan. Informasi yang tersedia mengenai kegiatan tersebut terbatas pada tujuan pemeriksaan, objek yang ditinjau, serta pelaksanaan sidak di kawasan Gunung Sadeng. Karena itu, uraian mengenai peristiwa ini berfokus pada proses peninjauan aktivitas tambang sebagaimana dilakukan di lapangan.
Sidak Satgas ITR di Gunung Sadeng menjadi bagian dari perhatian terhadap aktivitas tambang di Jember. Tim mendatangi kawasan tersebut untuk memeriksa kegiatan yang berlangsung di dalamnya dan mengumpulkan informasi lapangan melalui pemeriksaan langsung. Peristiwa ini menegaskan bahwa kawasan tambang Gunung Sadeng merupakan lokasi utama dalam kegiatan inspeksi Satgas ITR Jember.
Sidak Gunung Sadeng di Jember mengungkap adanya tunggakan pajak yang melibatkan 10 perusahaan. Berdasarkan temuan dalam pemeriksaan tersebut, seluruh perusahaan itu tercatat memiliki kewajiban pajak yang belum diselesaikan dengan total nilai mencapai Rp1,6 miliar. Angka tersebut menjadi salah satu fakta penting yang terungkap dalam kegiatan sidak dan menunjukkan adanya persoalan kepatuhan pajak yang perlu mendapat perhatian.
Temuan mengenai 10 perusahaan penunggak pajak disampaikan sebagai hasil pencatatan dalam sidak, bukan sebagai perkiraan. Nilai Rp1,6 miliar merupakan jumlah keseluruhan tunggakan yang dikaitkan dengan perusahaan-perusahaan tersebut. Dengan demikian, informasi utama dari pemeriksaan itu mencakup jumlah perusahaan dan total nilai kewajiban yang masih tercatat belum dibayarkan.
Sumber informasi yang tersedia tidak memuat rincian mengenai jenis pajak yang menunggak, periode terjadinya tunggakan, maupun identitas masing-masing perusahaan. Karena itu, fakta yang dapat disampaikan secara jelas adalah bahwa terdapat 10 perusahaan dengan total tunggakan pajak Rp1,6 miliar. Tidak terdapat keterangan tambahan yang dapat digunakan untuk merinci besaran kewajiban setiap perusahaan atau menjelaskan latar belakang munculnya tunggakan tersebut.
Temuan ini menempatkan persoalan tunggakan pajak sebagai bagian penting dari hasil sidak Gunung Sadeng. Data tersebut memberikan gambaran terukur mengenai jumlah entitas yang tercatat memiliki kewajiban belum terselesaikan serta nilai totalnya. Seluruh keterangan mengenai tindak lanjut, rincian penagihan, atau langkah terhadap perusahaan terkait perlu merujuk pada informasi resmi berikutnya apabila telah tersedia.
Satgas ITR menyampaikan bahwa sidak di kawasan Gunung Sadeng, Jember, mengungkap adanya tunggakan pajak yang berkaitan dengan 10 perusahaan. Temuan tersebut menjadi dasar awal untuk mencatat dan memeriksa kembali data perpajakan masing-masing perusahaan. Dalam keterangannya, satgas tidak serta-merta menyatakan adanya pelanggaran hukum atau menjatuhkan sanksi, melainkan menempatkan hasil sidak sebagai bagian dari proses pendataan dan penelusuran administratif.
Status tunggakan yang ditemukan masih perlu dicocokkan dengan dokumen serta catatan pada instansi terkait. Karena itu, langkah lanjutan yang disebutkan mencakup klarifikasi kepada perusahaan dan pemeriksaan terhadap informasi mengenai kewajiban pajak yang belum diselesaikan. Proses tersebut diperlukan agar nilai, periode, dan status tunggakan dapat dipastikan berdasarkan data yang sah, bukan semata-mata hasil pemeriksaan lapangan.
Satgas juga menyiapkan tindak lanjut berupa penagihan sesuai mekanisme yang berlaku. Penagihan tersebut dilakukan setelah data dan kewajiban masing-masing perusahaan diklarifikasi. Dengan demikian, prosesnya tidak langsung diarahkan pada keputusan hukum, tetapi dimulai dari pendataan, pencocokan informasi, serta komunikasi dengan pihak perusahaan. Apabila kemudian terdapat kewajiban yang telah terkonfirmasi, penyelesaiannya akan mengikuti prosedur administratif perpajakan yang berlaku.
Keterangan itu menunjukkan bahwa sidak berfungsi sebagai langkah awal untuk memperoleh gambaran mengenai kepatuhan pajak di kawasan Gunung Sadeng. Satgas ITR masih perlu menuntaskan verifikasi dan klarifikasi sebelum menyampaikan hasil akhir mengenai besaran tunggakan atau tindakan lebih lanjut. Sampai tahap tersebut selesai, informasi yang dapat dipastikan adalah adanya temuan awal terkait tunggakan pada 10 perusahaan dan rencana tindak lanjut berupa pendataan, klarifikasi, serta penagihan administratif.
Pemeriksaan langsung di kawasan Gunung Sadeng menempatkan persoalan pajak dari aktivitas pertambangan sebagai bagian penting dalam pengawasan pemerintah di Jember. Kegiatan tersebut tidak hanya memeriksa kondisi lapangan, tetapi juga menghubungkan aktivitas perusahaan dengan kewajiban pajak yang perlu dipenuhi. Temuan mengenai tunggakan menunjukkan bahwa pengawasan terhadap sektor pertambangan memerlukan pencocokan data administrasi dan kegiatan usaha yang berlangsung di lokasi.
Dalam pemeriksaan itu, terdapat 10 perusahaan yang tercatat memiliki tunggakan pajak dengan nilai sebagaimana disebutkan dalam sumber pemberitaan. Jumlah perusahaan dan nilai tunggakan tersebut menjadi dasar penting untuk menindaklanjuti pemeriksaan secara administratif. Data itu juga memberikan gambaran mengenai skala persoalan yang ditemukan di Gunung Sadeng, tanpa perlu memperluas temuan di luar informasi yang tersedia.
Bagi pengelolaan pajak tambang di Jember, inspeksi semacam ini berfungsi sebagai sarana untuk memastikan kewajiban perusahaan tercatat dan dapat ditelusuri. Pemeriksaan lapangan membantu mempertemukan informasi mengenai perusahaan, kegiatan pertambangan, serta status pembayaran pajak. Dengan cara tersebut, pengawasan tidak hanya bergantung pada laporan administrasi, melainkan turut mempertimbangkan kondisi faktual di wilayah pertambangan.
Temuan di Gunung Sadeng juga memperlihatkan pentingnya tindak lanjut yang berpedoman pada data pemeriksaan. Sepuluh perusahaan dan nilai tunggakan yang tercatat menjadi bagian dari informasi yang perlu dikelola dalam proses pengawasan pajak. Berdasarkan fakta tersebut, pemeriksaan Gunung Sadeng dapat dipahami sebagai upaya untuk memperjelas status kewajiban pajak perusahaan pertambangan di Jember, sekaligus mendokumentasikan persoalan tunggakan yang ditemukan di lapangan. Tidak ada keterangan tambahan dalam sumber mengenai sanksi, penyelesaian, atau dampak penerimaan daerah, sehingga hal-hal tersebut tidak menjadi bagian dari uraian ini.