Jakarta | Mulai Januari 2025, opsen pajak kendaraan bermotor diberlakukan di sejumlah provinsi di Indonesia. Namun, pungutan tambahan ini tidak dipungut di Daerah Khusus Jakarta (DKI Jakarta), sehingga pemilik kendaraan yang terdaftar di wilayah tersebut tidak membayar opsen ketika memenuhi kewajiban pajak kendaraan. Perbedaan ini berkaitan dengan penerapan ketentuan pajak daerah di tiap wilayah dan bukan berarti pajak kendaraan bermotor pokok di Jakarta dihapuskan.
Secara sederhana, opsen adalah pungutan tambahan atas suatu pajak daerah yang dihitung dengan persentase tertentu dari pajak pokok yang terutang. Dalam hal kendaraan bermotor, opsen berkaitan dengan Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB). Karena merupakan tambahan, opsen berbeda dari pajak pokok, meskipun keduanya dapat ditagihkan bersamaan melalui mekanisme pemungutan yang berlaku di daerah bersangkutan. Besaran yang dibayar pemilik kendaraan karena itu bergantung pada aturan dan tarif yang diterapkan pemerintah daerah.
Landasan pengaturan opsen terdapat dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan Pemerintah Pusat dan Pemerintahan Daerah. Undang-undang tersebut mengatur pembagian kewenangan serta sumber penerimaan pemerintah daerah, termasuk jenis pajak daerah dan pungutan opsen. Ketentuan ini menjadi kerangka hukum bagi provinsi yang menerapkannya, sekaligus menjelaskan mengapa pembayaran pajak kendaraan dapat memiliki susunan berbeda satu wilayah dan wilayah lainnya.
Pasal 191 ayat (1) undang-undang itu menetapkan bahwa opsen mulai berlaku setelah tiga tahun sejak undang-undang diundangkan. UU Nomor 1 Tahun 2022 diundangkan pada 5 Januari 2022, sehingga masa tiga tahun tersebut berakhir pada Januari 2025. Itulah sebabnya sejumlah provinsi mulai memungut opsen pada periode tersebut. Meski demikian, waktu pemberlakuan nasional tidak otomatis berarti setiap daerah memungut komponen yang sama. Untuk mengetahui tagihan yang berlaku, pemilik kendaraan perlu merujuk pada informasi resmi pemerintah daerah atau rincian pada dokumen pembayaran pajaknya.
Opsen adalah pungutan tambahan yang dikenakan atas pokok pajak tertentu dan menjadi bagian dari penerimaan pemerintah kabupaten atau kota. Dalam ketentuan pajak kendaraan, terdapat opsen Pajak Kendaraan Bermotor (PKB) serta opsen Bea Balik Nama Kendaraan Bermotor (BBNKB). Masing-masing dihitung berdasarkan pajak induknya: opsen PKB mengikuti jumlah PKB terutang, sedangkan opsen BBNKB mengikuti jumlah BBNKB terutang. Karena itu, opsen bukan jenis pajak kendaraan yang berdiri sendiri dengan dasar penghitungan terpisah.
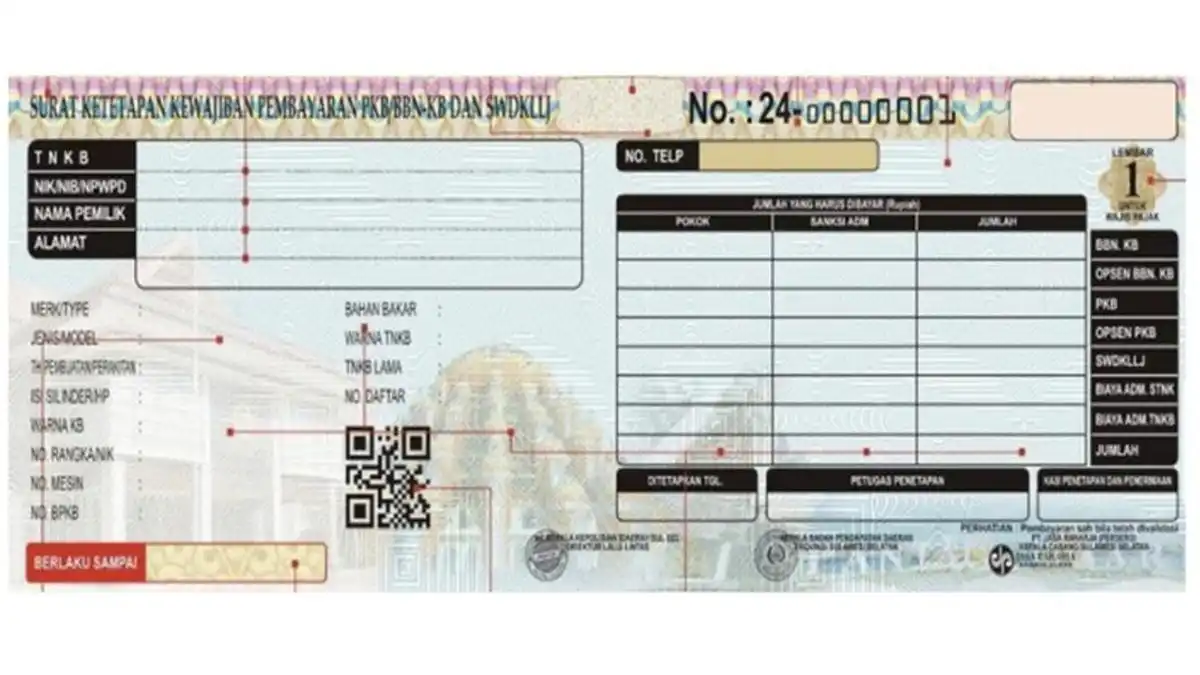
Walaupun penerima opsen adalah pemerintah kabupaten atau kota, pemilik kendaraan tidak perlu mengurus atau membayar pungutan tersebut melalui proses yang berbeda. Pembayarannya dilakukan bersamaan dengan pajak induk, melalui mekanisme pembayaran PKB atau BBNKB yang berlaku. Dengan demikian, jumlah yang dibayarkan mencakup pokok pajak sekaligus nilai opsen. Rincian komponen ini dapat terlihat pada informasi atau bukti pembayaran, sehingga masyarakat dapat mengetahui bagaimana total kewajiban dihitung.
Tarif opsen untuk PKB dan BBNKB ditetapkan sebesar 66 persen dari pajak terutang. Persentase ini diterapkan pada nilai pajak induk, bukan pada harga kendaraan atau nilai lain yang tidak menjadi dasar penghitungan pajak tersebut. Sebagai contoh, apabila PKB terutang sebesar Rp100 ribu, opsen PKB dihitung sebesar 66 persen dari Rp100 ribu, yaitu Rp66 ribu. Total yang dibayarkan untuk komponen PKB beserta opsennya menjadi Rp166 ribu.
Contoh tersebut menunjukkan bahwa tarif 66 persen tidak berarti pemilik membayar tambahan 66 persen dari seluruh biaya kendaraan, melainkan dari pokok PKB atau BBNKB yang bersangkutan. Nilai akhir tetap bergantung pada besaran pajak induk masing-masing kendaraan dan transaksi. Perlu pula dibedakan aturan umum mengenai opsen di daerah yang memiliki pemerintah kabupaten atau kota dan penerapannya di Jakarta. Karena Jakarta tidak terbagi menjadi kabupaten atau kota otonom, pungutan opsen kabupaten/kota tersebut tidak ditagihkan kepada pemilik kendaraan di Jakarta. Pemahaman atas mekanisme ini membantu menjelaskan mengapa rincian pembayaran di daerah dapat berbeda.
Penerapan opsen pajak daerah tidak berdiri sendiri, melainkan disertai penyesuaian batas tarif pajak induk. Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) menurunkan batas maksimum tarif Pajak Kendaraan Bermotor (PKB) untuk kepemilikan pertama menjadi 1,2 persen. Batas tersebut sebelumnya mencapai 2 persen berdasarkan Undang-Undang Nomor 28 Tahun 2009. Untuk Bea Balik Nama Kendaraan Bermotor (BBNKB), batas tertinggi juga turun dari 20 persen menjadi 12 persen.
Penyesuaian batas tarif itu berkaitan dengan penambahan komponen opsen yang dipungut bersama pajak induk. Dalam modul mengenai opsen pajak daerah, Kementerian Keuangan menjelaskan bahwa penurunan batas tarif dimaksudkan untuk mengakomodasi penerapan opsen. Dengan demikian, desain kebijakan diharapkan menjaga agar beban yang ditanggung wajib pajak secara relatif tidak jauh berbeda dibandingkan mekanisme sebelumnya. Perbandingan tersebut mengacu pada gabungan pajak yang dibayar, bukan semata-mata melihat munculnya komponen opsen pada rincian pembayaran.
Namun, perubahan batas maksimum tidak berarti tarif efektif di setiap wilayah pasti sama atau selalu lebih rendah. Pemerintah daerah memiliki kewenangan menetapkan tarif sesuai ketentuan dan kebijakan daerahnya. Karena itu, beberapa daerah mengalami kenaikan tarif efektif PKB maupun BBNKB setelah aturan baru berlaku. Besar perubahan dapat berbeda menurut jenis pajak, kebijakan pemerintah daerah, dan ketentuan yang berlaku bagi kendaraan atau transaksi tertentu. Wajib pajak sebaiknya memeriksa rincian pada pemberitahuan resmi atau kanal pembayaran daerah, alih-alih menyimpulkan besarnya kewajiban hanya dari angka batas maksimum dalam undang-undang.
Opsen juga mengubah alur pembagian penerimaan antarpemerintahan daerah. Sebelumnya, sebagian penerimaan pajak provinsi dibagihasilkan kepada kabupaten atau kota melalui mekanisme bagi hasil. Dalam skema baru, opsen menggantikan mekanisme tersebut: bagian yang menjadi hak kabupaten atau kota diterima secara langsung ketika wajib pajak membayar pajak kendaraan. Perubahan ini dirancang agar penerimaan daerah penunjang lebih cepat dan lebih pasti, sekaligus menyederhanakan aliran dana. Bagi masyarakat, pembayaran tetap dilakukan melalui proses pajak kendaraan, sementara penerimaan dibagi sesuai aturan yang berlaku.
Badan Pendapatan Daerah (Bapenda) Jakarta menjelaskan melalui akun Instagramnya bahwa opsen pajak kendaraan bermotor tidak dipungut di DKI Jakarta karena pungutan tersebut berlaku bagi provinsi yang wilayahnya terbagi menjadi kabupaten dan kota otonom. Dalam skema opsen, pemerintah kabupaten atau kota memperoleh bagian penerimaan pajak melalui pungutan tambahan atas pajak provinsi. Dengan demikian, keberadaan pemerintahan kabupaten atau kota yang memiliki otonomi menjadi unsur penting dalam penerapan mekanisme tersebut. Penjelasan Bapenda itu menjadi dasar untuk memahami mengapa pemilik kendaraan di Jakarta tidak melihat adanya komponen opsen pada kewajiban pajaknya.
DKI Jakarta memiliki status sebagai daerah setingkat provinsi, tetapi tidak terbagi menjadi kabupaten atau kota otonom. Wilayah administrasinya mencakup kota administrasi dan Kabupaten Administrasi Kepulauan Seribu, yang bukan daerah otonom dengan pemerintahan serta kewenangan fiskal tersendiri seperti kabupaten atau kota di provinsi lain. Karena itu, tidak terdapat pemerintah kabupaten atau kota otonom yang menerima bagian melalui opsen. Tidak dipungutnya opsen bukan berarti pajak kendaraan di Jakarta ditiadakan; PKB dan Bea Balik Nama Kendaraan Bermotor (BBNKB) tetap berlaku sesuai ketentuan dan tarif daerah. Perbedaannya terletak pada struktur pemerintahan daerah yang menjadi dasar pengaturan pembagian penerimaan.
Undang-Undang Hubungan Keuangan Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) mengatur ketentuan khusus untuk daerah setingkat provinsi yang tidak terbagi atas kabupaten atau kota otonom.
Baca juga: Perkuat Kesiapsiagaan Dalam Menangani Karhutla, Personel Lanud Sjamsudin Noor Asah Kemampuan Operasikan Kendaraan Pemadam Kebakaran | Sambut HUT ke-81 TNI, Bhakti Kesehatan TNI Layani Masyarakat di Jakarta | TNI-Polri Gelar Patroli Terpadu, Jaga Keamanan dan Kondusivitas Jakarta