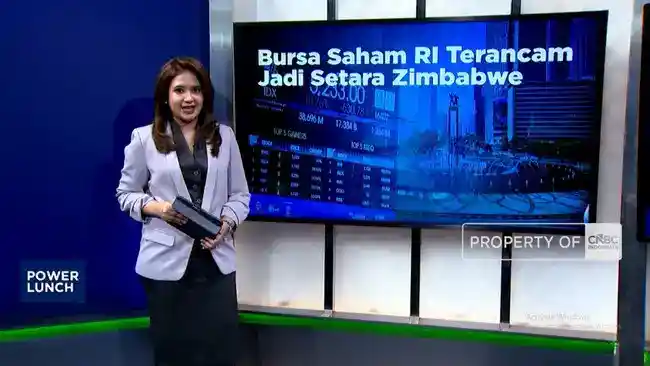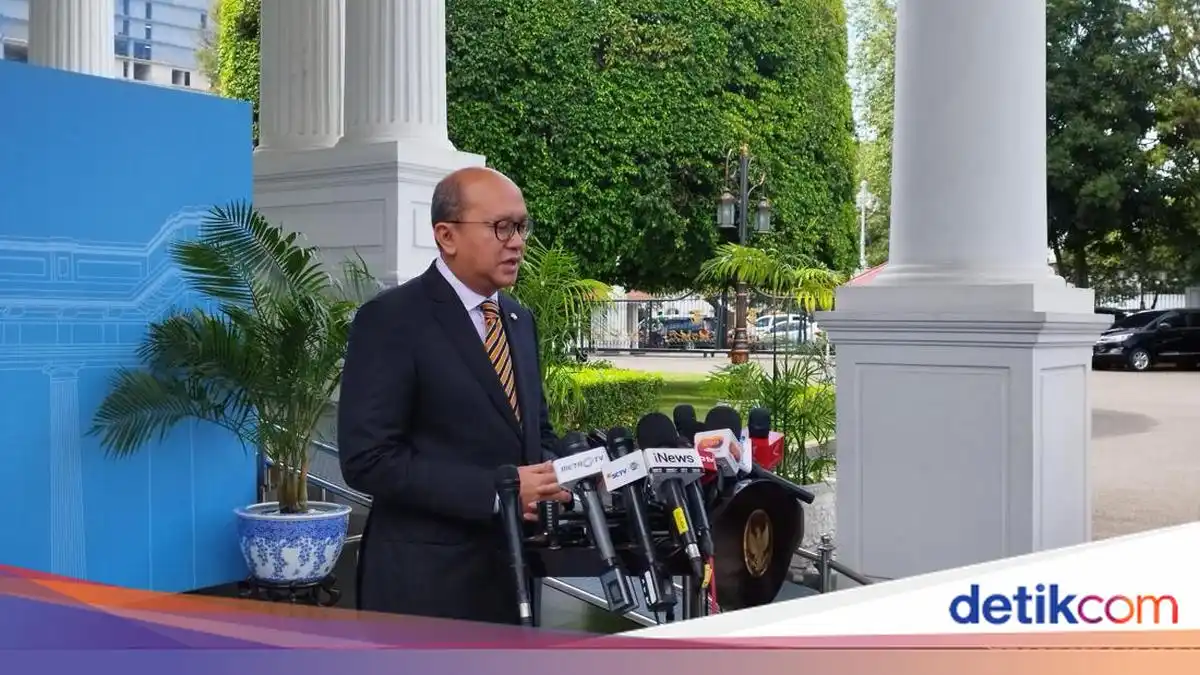
Jakarta | CEO Danantara Rosan Roeslani menyatakan bahwa pelemahan Indeks Harga Saham Gabungan (IHSG) hingga berada di bawah level 5.000 dapat membuka peluang investasi jangka panjang. Bagi investor dengan orientasi jangka panjang, koreksi pasar tidak selalu menjadi alasan untuk menjauh. Penurunan harga dapat memberi ruang untuk menilai kembali aset dan mempertimbangkan pembelian pada valuasi yang lebih menarik, selama keputusan didasarkan pada kajian yang cermat.
Rosan menjelaskan bahwa Danantara mempertimbangkan penambahan investasi saham secara bertahap. Pendekatan ini berarti keputusan tidak diambil hanya karena harga sedang turun, melainkan melalui pertimbangan atas prospek investasi dan kondisi pasar. Dengan membagi investasi ke beberapa tahap, lembaga tersebut dapat mengevaluasi situasi dari waktu ke waktu sebelum menentukan langkah berikutnya. Strategi itu juga menghindari kesan bahwa setiap pelemahan indeks otomatis harus diikuti pembelian.
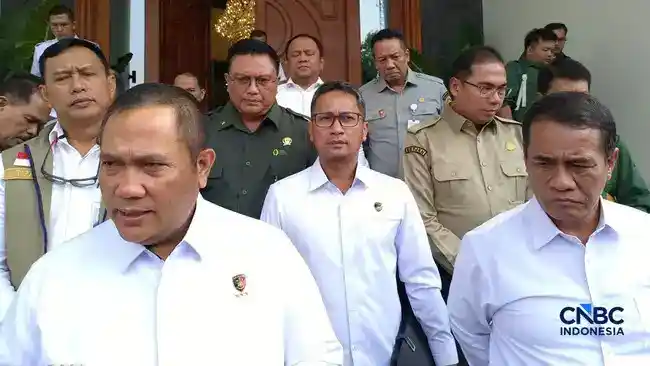
Pernyataan tersebut disampaikan Rosan saat ditemui di Istana Negara pada Senin, 19 Oktober 2026. Ia menyoroti kemungkinan bahwa koreksi IHSG dapat menghadirkan kesempatan bagi investor yang melihat pasar dengan perspektif lebih panjang. Namun, peluang tersebut tidak berarti bahwa seluruh saham yang mengalami penurunan serta-merta layak dibeli. Pemilihan aset tetap memerlukan penilaian terhadap kualitas dan prospek masing-masing perusahaan, serta kesesuaian investasi dengan tujuan yang ditetapkan.
Dalam konteks itu, rencana Danantara lebih tepat dipahami sebagai pertimbangan untuk masuk ke pasar secara terukur, bukan respons spontan terhadap gejolak harga. Pergerakan IHSG menjadi salah satu faktor yang diamati, sementara keputusan investasi tetap memerlukan analisis dan disiplin. Sikap bertahap memungkinkan evaluasi berulang ketika kondisi berubah, sekaligus memberi ruang untuk membandingkan peluang yang tersedia. Dengan demikian, penurunan indeks di bawah 5.000 dipandang sebagai potensi kesempatan jangka panjang, bukan kepastian keuntungan atau sinyal tunggal untuk segera berinvestasi.
Rosan menilai bahwa kondisi fundamental perusahaan di Indonesia, termasuk badan usaha milik negara (BUMN), masih solid. Penilaian tersebut menjadi salah satu dasar dalam melihat peluang investasi di tengah perubahan harga saham. Pergerakan harga di pasar dapat dipengaruhi sentimen, kondisi ekonomi, maupun faktor lain dalam jangka pendek, sehingga tidak selalu menggambarkan nilai dan kemampuan usaha secara menyeluruh. Karena itu, harga yang turun perlu dibaca bersama informasi mengenai kinerja perusahaan, posisi keuangan, serta arah bisnisnya.
Ketika harga saham melemah, valuasi sebagian emiten dapat terlihat lebih murah dibandingkan sebelumnya. Situasi ini berpotensi membuka peluang bagi investor yang menilai bahwa prospek dan kualitas perusahaan tetap terjaga. Namun, saham dengan harga lebih rendah tidak otomatis menjadi pilihan yang menarik. Investor tetap perlu menelaah apakah valuasi tersebut sejalan dengan kinerja, risiko, dan potensi pertumbuhan perusahaan. Pertimbangan itu penting agar keputusan tidak semata-mata didasarkan pada anggapan bahwa penurunan harga selalu menandakan kesempatan membeli.
Dalam menilai perusahaan, kekuatan fundamental jangka panjang dan prospek bisnis menjadi perhatian penting. Faktor yang dapat dipertimbangkan mencakup kemampuan menghasilkan pendapatan, kesehatan keuangan, daya saing, tata kelola, serta ketahanan perusahaan menghadapi perubahan ekonomi. Untuk BUMN, evaluasi juga perlu melihat karakter dan kebutuhan usaha masing-masing, sebab kondisi serta peluang setiap sektor tidak sama. Dengan pendekatan tersebut, harga pasar menjadi salah satu masukan, bukan satu-satunya dasar keputusan.
Pertimbangan fundamental juga mendukung strategi investasi bertahap. Investor dapat menilai peluang dari waktu ke waktu, sembari memantau perkembangan bisnis dan perubahan kondisi pasar. Langkah ini membantu menjaga keputusan tetap terukur ketika harga bergerak naik maupun turun. Bagi Danantara, pandangan bahwa fundamental perusahaan masih solid memberikan konteks dalam mengevaluasi saham yang tampak lebih murah, tetapi tetap perlu dibarengi kajian atas prospek dan risiko. Fokus pada nilai usaha dalam jangka panjang memungkinkan penilaian yang lebih menyeluruh daripada sekadar mengikuti fluktuasi harian. Dengan demikian, potensi investasi dinilai berdasarkan kualitas perusahaan dan kecocokannya dengan tujuan investasi, bukan hanya berdasarkan harga yang sedang rendah.
Sektor perbankan menjadi salah satu contoh yang disoroti Rosan karena dinilai memiliki fundamental relatif sehat. Penilaian tersebut menjadi pertimbangan ketika Danantara mengkaji peluang investasi secara bertahap pada saham yang harganya dianggap menarik. Menurut Rosan, sejumlah saham bank diperdagangkan dengan rasio price to book value (PBV) di bawah satu kali. Rasio ini membandingkan harga saham dengan nilai buku perusahaan per saham. PBV di bawah satu menunjukkan harga pasar berada di bawah nilai buku, tetapi tidak dengan sendirinya membuktikan bahwa saham pasti murah atau akan naik.
Selain valuasi, Rosan juga menyebut potensi imbal hasil dividen sebagai hal yang dapat diperhitungkan investor. Ia memberikan contoh saham Bank Mandiri (BMRI), dengan imbal hasil dividen sekitar 16%, serta Bank Rakyat Indonesia (BBRI), sekitar 13%. Angka tersebut merupakan contoh yang disampaikan Rosan, bukan kepastian tingkat dividen pada masa mendatang. Imbal hasil aktual dapat berubah mengikuti harga saham, besaran dividen yang ditetapkan perusahaan, dan kondisi keuangan masing-masing bank. Karena itu, investor perlu memeriksa sumber dan periode perhitungan angka sebelum menjadikannya dasar keputusan.
Dividen dapat menjadi sumber potensi pendapatan bagi pemegang saham, sehingga hasil investasi tidak sepenuhnya bergantung pada kenaikan harga saham. Bagi strategi investasi bertahap, penerimaan dividen berpotensi melengkapi keuntungan apabila nilai saham meningkat, meskipun keduanya tidak dijamin. Pembayaran dividen juga dapat dikurangi atau tidak dibagikan, sementara harga saham bisa bergerak turun. Investor sebaiknya menilai kualitas aset, kemampuan menghasilkan laba, kecukupan modal, kebijakan pembagian keuntungan, serta risiko pasar dan ekonomi. Dengan melihat valuasi PBV dan dividen bersama indikator fundamental lainnya, saham perbankan dapat dianalisis secara lebih menyeluruh, tanpa menganggap rasio rendah atau imbal hasil tinggi sebagai jaminan hasil.
Peluang investasi yang muncul ketika harga saham mengalami koreksi tetap perlu ditelaah secara cermat sebelum Danantara menentukan langkah. Penurunan harga dapat membuat valuasi suatu emiten terlihat lebih menarik, tetapi kondisi tersebut tidak dengan sendirinya menjadi alasan untuk membeli saham. Keputusan tetap bergantung pada penilaian menyeluruh terhadap perusahaan dan keadaan pasar. Pendekatan ini penting agar perubahan harga jangka pendek tidak mengaburkan kualitas bisnis maupun risiko yang menyertainya.
Rosan menyebut sejumlah aspek yang akan menjadi bahan kajian, termasuk analisis fundamental, teknikal, serta persepsi pasar terhadap saham sasaran. Analisis fundamental membantu menilai kondisi dan kinerja perusahaan, prospek usaha, serta kekuatan fondasi bisnisnya. Sementara itu, analisis teknikal dapat memberi gambaran mengenai pergerakan harga dan dinamika perdagangan saham. Kedua pendekatan tersebut dapat digunakan bersama, sehingga penilaian tidak hanya bertumpu pada satu indikator atau pada besarnya koreksi harga.
Persepsi pasar juga menjadi pertimbangan tersendiri. Respons investor terhadap suatu emiten dapat dipengaruhi oleh berbagai faktor, sehingga perlu dipahami dalam konteks yang lebih luas sebelum keputusan dibuat. Dengan menimbang aspek tersebut, Danantara dapat mengevaluasi apakah harga yang sedang terbentuk mencerminkan peluang yang layak, sekaligus mengidentifikasi risiko yang mungkin memengaruhi nilai investasi. Kajian komprehensif ini menjadi dasar untuk membedakan saham yang sekadar turun dari saham yang menawarkan valuasi menarik dengan dukungan perusahaan yang kuat.
Jika hasil analisis menunjukkan bahwa suatu saham memiliki valuasi yang menarik dan fondasi perusahaan yang kokoh, pendekatan masuk secara bertahap dapat dipertimbangkan. Strategi ini memungkinkan penempatan investasi dilakukan dengan memperhatikan perkembangan harga dan hasil evaluasi dari waktu ke waktu, bukan melalui keputusan sekaligus yang hanya merespons koreksi pasar.