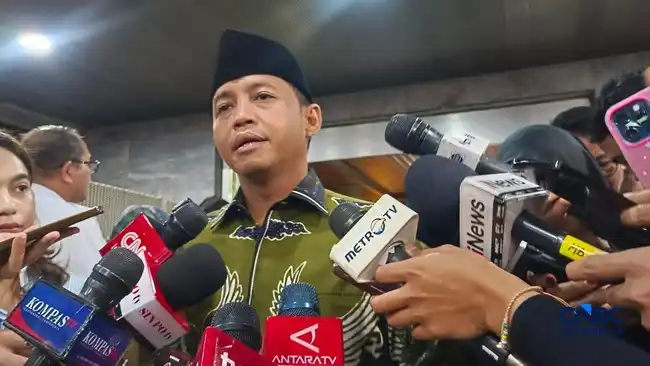
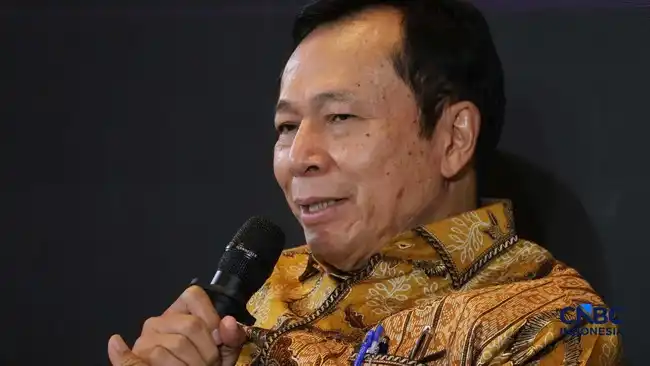
Jakarta | Ekonom senior sekaligus pendiri CRECO Research Institute, Raden Pardede, meminta Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) segera membenahi tata kelola pasar modal Indonesia. Menurut dia, upaya perbaikan tidak semestinya menunggu hingga 30 April 2027, yang menjadi batas akhir bagi MSCI untuk menerima masukan pelaku pasar terkait konsultasi reklasifikasi status Indonesia. Pernyataan tersebut disampaikan dalam program Cuap Cuap Cuan dan dikutip pada Senin, 9 November 2026.
Desakan itu menempatkan reformasi sebagai agenda yang perlu dimulai sekarang, bukan sekadar respons menjelang tenggat. Batas waktu MSCI berkaitan dengan proses konsultasi mengenai kemungkinan perubahan klasifikasi pasar Indonesia. Karena keputusan dan penilaian terhadap suatu pasar dapat dipengaruhi persepsi pelaku global, Raden menilai otoritas perlu menggunakan waktu yang tersedia untuk memperkuat tata kelola serta menjawab berbagai perhatian investor.
Langkah pembenahan yang cepat juga dapat memberi ruang bagi regulator dan penyelenggara bursa untuk menyusun tindakan secara terukur. OJK dan BEI dapat menelaah aspek yang menjadi perhatian dalam konsultasi, kemudian menetapkan prioritas perbaikan, mekanisme pelaksanaan, serta cara mengomunikasikan perkembangan kepada publik dan investor. Dengan demikian, proses reformasi tidak berhenti pada pernyataan komitmen, tetapi tercermin dalam kebijakan dan praktik pasar yang bisa dinilai.
Raden menekankan urgensi tersebut dalam konteks waktu yang masih tersedia sebelum batas masukan MSCI. Menunggu hingga mendekati April 2027 berisiko mempersempit kesempatan untuk menerapkan perubahan dan menunjukkan hasilnya kepada pelaku pasar. Sebaliknya, tindakan lebih awal memungkinkan otoritas mengidentifikasi hambatan, berkoordinasi dengan pihak terkait, dan menindaklanjuti masukan secara bertahap. Perhatian terhadap tata kelola menjadi penting untuk menjaga kepercayaan investor sekaligus mendukung pasar yang transparan dan kredibel.
Dengan tenggat yang masih beberapa bulan ke depan, pesan utama Raden adalah agar OJK dan BEI menjadikan konsultasi MSCI sebagai pemacu, bukan alasan untuk menunda. Reformasi yang konsisten sebelum batas waktu dapat memperlihatkan keseriusan Indonesia dalam merespons evaluasi pasar internasional. Pada saat yang sama, perbaikan tata kelola tetap perlu diarahkan pada kepentingan jangka panjang pasar modal domestik, sehingga manfaatnya tidak hanya terkait dengan hasil reklasifikasi, tetapi juga kualitas dan kepercayaan terhadap ekosistem investasi Indonesia.
Raden Pardede mendorong otoritas pasar modal Indonesia agar tidak hanya menyusun agenda reformasi, tetapi juga menjelaskan rencana tersebut secara terbuka kepada konstituen MSCI. Menurutnya, program perbaikan perlu memuat langkah yang jelas, tujuan yang terukur, serta tahapan pelaksanaan yang dapat dipahami oleh investor dan pelaku pasar. Penjelasan itu penting agar pihak yang menilai kondisi pasar Indonesia mengetahui perubahan apa yang sedang disiapkan dan bagaimana otoritas akan menjalankannya.
Komunikasi, kata Raden, sebaiknya mencakup dialog langsung dengan analis maupun pihak-pihak yang berperan dalam penilaian MSCI. Otoritas dapat memaparkan dasar kebijakan, menjawab pertanyaan mengenai aksesibilitas dan transparansi, serta menerima masukan mengenai aspek yang masih dipandang perlu diperbaiki. Dengan demikian, komunikasi tidak berhenti pada pengumuman satu kali atau penyampaian dokumen, tetapi menjadi proses yang berkelanjutan. Pembaruan berkala dapat membantu menjaga pemahaman yang sama mengenai kemajuan reformasi dan menunjukkan bahwa komitmen pemerintah tetap berjalan.
Raden menilai, sejumlah perubahan yang realistis untuk dilakukan dalam satu hingga dua bulan ke depan berpotensi menjadi sinyal keseriusan Indonesia. Waktu yang terbatas tidak serta-merta menuntut seluruh persoalan pasar modal diselesaikan sekaligus. Namun, langkah awal yang konkret, disertai penjelasan mengenai jadwal dan tindak lanjut, dapat memperlihatkan bahwa otoritas bergerak menanggapi perhatian investor. Kecepatan pelaksanaan perlu diimbangi dengan mutu kebijakan agar upaya tersebut tidak sekadar terlihat sebagai respons jangka pendek.
Ia juga menyampaikan kemungkinan bahwa MSCI dapat mempertahankan Indonesia dalam kategori emerging market apabila reformasi yang dilakukan dinilai benar dan meyakinkan. Pernyataan itu bukan jaminan atas keputusan MSCI, karena hasil penilaian tetap bergantung pada evaluasi lembaga tersebut terhadap berbagai aspek pasar. Karena itu, otoritas perlu menjalankan perbaikan sekaligus menjaga komunikasi secara konsisten, menyampaikan bukti kemajuan, dan menanggapi umpan balik. Bagi Raden, kombinasi tindakan nyata dan dialog yang terus-menerus menjadi cara untuk menunjukkan keseriusan Indonesia sebelum tenggat penilaian.
Menurut Raden Pardede, kemungkinan Indonesia kehilangan status emerging market dan beralih menjadi standalone market masih merupakan ancaman, bukan keputusan yang telah berlaku. Namun, risiko tersebut dapat menjadi kenyataan apabila pembenahan regulasi, tata kelola, dan penegakan hukum tidak dilakukan secara konsisten. Ancaman ini perlu dipandang sebagai peringatan bagi seluruh pelaku pasar, sebab penilaian penyedia indeks dan investor global tidak hanya bergantung pada ukuran ekonomi atau kapitalisasi pasar. Kepastian aturan, keterbukaan informasi, perlindungan investor, serta penerapan hukum yang adil turut menentukan apakah pasar Indonesia dinilai mudah diakses dan dipercaya. Karena itu, reformasi tidak cukup berupa perubahan administratif atau komitmen tertulis. Perbaikan harus terlihat dalam praktik, dijalankan berkelanjutan, dan memberi keyakinan bahwa semua peserta pasar tunduk pada standar yang sama. Jika kelemahan tata kelola dibiarkan, posisi Indonesia dalam peta investasi global berisiko melemah.
Pasar modal Indonesia berkepentingan mempertahankan keterhubungan dengan indeks MSCI karena indeks tersebut menjadi salah satu acuan utama investor global dalam menentukan alokasi dana. Banyak manajer investasi mengelola portofolio lintas negara dengan cakupan luas, sehingga tidak memiliki waktu maupun sumber daya untuk meneliti setiap saham Indonesia satu per satu. Indeks membantu mereka mengenali pasar dan sekuritas yang dapat dimasukkan ke dalam portofolio berdasarkan tolok ukur yang telah ditetapkan. Dengan mengikuti acuan itu, investor dapat mengalokasikan sekitar 1,5% hingga 2% portofolionya ke saham-saham Indonesia. Porsi tersebut dapat menopang arus investasi dan likuiditas, sekaligus menjaga perusahaan Indonesia tetap terlihat dalam strategi investasi internasional. Peran indeks, dengan demikian, melampaui fungsi pengelompokan saham: indeks turut memengaruhi perhatian dan keputusan investasi para pengelola dana.
Raden memperingatkan bahwa tanpa reformasi yang meyakinkan, manajer investasi tidak lagi dapat memantau Indonesia secara pasif melalui indeks. Mereka mungkin harus beralih ke pendekatan aktif, yakni menilai sendiri risiko, kualitas tata kelola, dan prospek masing-masing saham sebelum mengambil keputusan. Perubahan pendekatan itu menambah beban analisis dan dapat membuat sebagian investor memilih mengurangi eksposur atau mengalihkan dana ke pasar lain yang dianggap lebih jelas dan mudah dinilai. Dampaknya tidak otomatis sama bagi seluruh investor, tetapi potensi berkurangnya alokasi berbasis indeks patut diperhitungkan. Karena itu, pembenahan aturan, praktik tata kelola, dan penegakan hukum menjadi bagian penting untuk mempertahankan kepercayaan. Langkah nyata sebelum tenggat MSCI dapat membantu memastikan bahwa investasi ke Indonesia tetap dapat dilakukan secara efisien dan risikonya dinilai secara wajar.
Jadwal yang perlu diperhatikan investor mencakup dua proses MSCI yang berbeda. Pertama, MSCI dijadwalkan mengumumkan rebalancing indeks periode November 2026 pada pekan tersebut. Pengumuman ini berkaitan dengan penyesuaian komposisi indeks untuk periode yang dimaksud, sehingga pelaku pasar dapat mencermati informasi resmi ketika dirilis. Waktu pengumuman tercantum pada 11 November 2026 berdasarkan waktu Eropa Tengah, atau 12 November 2026 pukul 05.00 WIB. Perbedaan zona waktu penting diperhatikan agar investor di Indonesia tidak keliru membaca tanggal dan waktu rilis.
Pengumuman rebalancing November 2026 tidak sama dengan keputusan mengenai reklasifikasi pasar. Rebalancing merupakan agenda indeks dengan jadwal tersendiri, sedangkan konsultasi reklasifikasi merupakan proses yang masih berjalan dan memiliki tenggat masukan serta waktu keputusan yang berbeda.
Baca juga: Dorong Satu Keluarga Satu Pengusaha, Wali Kota Serang Siapkan Tambahan Modal bagi UMKM Lulusan Inkubasi | ASN Pemkot Bekasi Ikuti Gebrak Pasar di Pasar Baru
10 kunjungan