Jakarta | Pemerintah sedang mematangkan rancangan peraturan pemerintah yang mengatur pemotongan pajak penghasilan (PPh) final atas royalti penulis buku. Regulasi ini disiapkan sebagai dasar penerapan tarif baru, termasuk rencana penurunan pemotongan royalti menjadi 1,5 persen. Kebijakan tersebut diharapkan memberikan ruang yang lebih baik bagi penulis, terutama karena royalti merupakan salah satu sumber pendapatan utama dari karya intelektual mereka.
Penyusunan rancangan aturan kini telah memasuki tahap harmonisasi. Tahap ini dilakukan setelah pemerintah memperoleh persetujuan izin prakarsa dari Presiden Prabowo Subianto. Dengan persetujuan tersebut, proses pembentukan regulasi dapat dilanjutkan melalui penyelarasan substansi, koordinasi antarkementerian, serta penyelesaian aspek teknis dan hukum sebelum aturan ditetapkan.
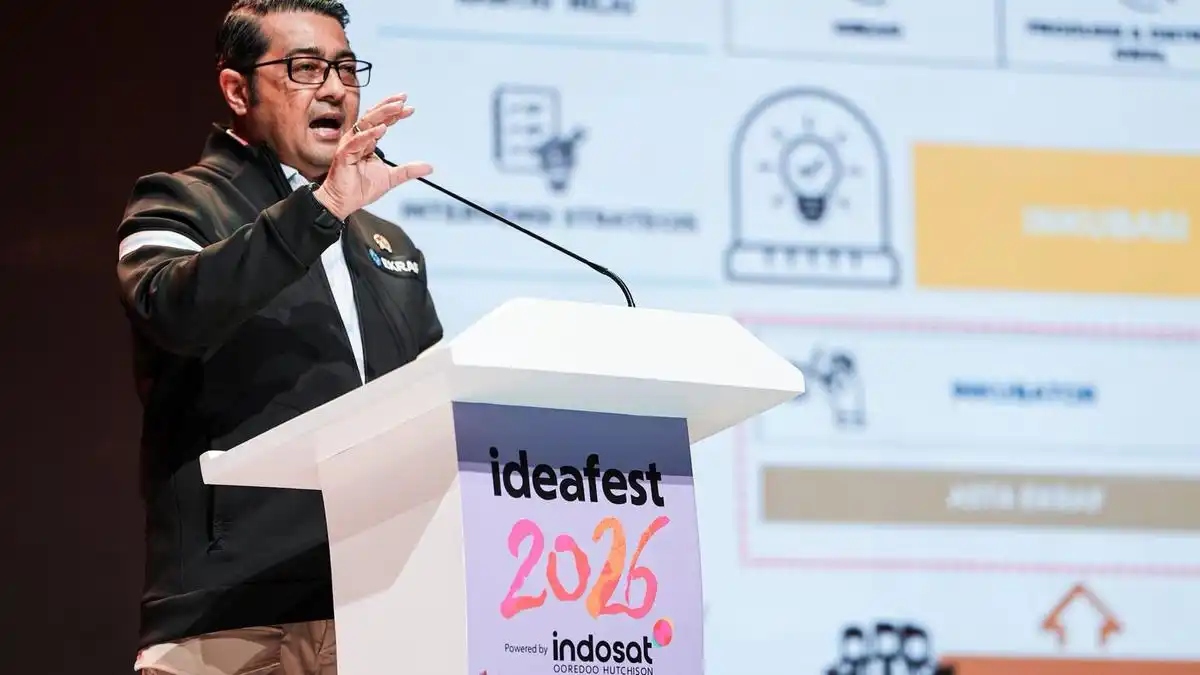
Menteri Ekonomi Kreatif Teuku Riefky Harsya mengatakan regulasi itu ditargetkan dapat disahkan sebelum akhir tahun, atau paling lambat pada November 2026. Pemerintah menilai percepatan penyelesaian aturan penting untuk memberikan kepastian bagi penulis dan pelaku industri penerbitan mengenai kewajiban perpajakan atas royalti.
Keterangan tersebut disampaikan Teuku Riefky saat membuka Festival Literaia 2026 di Museum Nasional, Jakarta, pada 11 Oktober 2026. Dalam kesempatan itu, pembahasan mengenai tarif PPh royalti menjadi bagian dari perhatian pemerintah terhadap penguatan ekosistem literasi dan ekonomi kreatif. Penurunan tarif diharapkan dapat mendorong produktivitas penulis, mendukung penerbitan buku, serta meningkatkan penghargaan terhadap karya dan profesi kepenulisan.
Substansi utama kebijakan ini adalah rencana pemangkasan tarif Pajak Penghasilan (PPh) final atas royalti karya tulis, dari semula 15 persen menjadi 1,5 persen. Perubahan tersebut ditujukan untuk mengurangi beban pajak yang ditanggung penulis atas pendapatan dari buku, artikel, atau karya tulis lain yang diterbitkan dan menghasilkan royalti. Dengan tarif yang lebih rendah, bagian pendapatan yang dapat diterima penulis setelah pemotongan pajak akan menjadi lebih besar.
PPh atas royalti tersebut memiliki sifat final. Artinya, pajak yang dipotong oleh penerbit ketika membayarkan royalti dipandang telah menyelesaikan kewajiban perpajakan penulis atas penghasilan tersebut. Penerbit bertindak sebagai pihak yang melakukan pemotongan sesuai tarif yang berlaku, kemudian menyetorkan serta melaporkannya berdasarkan ketentuan administrasi perpajakan. Penulis tidak perlu melakukan pembayaran tambahan atas royalti yang telah dikenai pemotongan final tersebut.
Setelah menerima bukti pemotongan dari penerbit, penulis cukup mencantumkan penghasilan dan pajak yang telah dipotong dalam Surat Pemberitahuan (SPT) tahunan. Pelaporan itu berfungsi sebagai pencatatan dalam administrasi pajak, bukan sebagai dasar untuk menghitung ulang royalti dengan tarif PPh progresif. Dengan demikian, nilai royalti yang sudah dipotong menggunakan tarif final 1,5 persen tidak digabungkan kembali untuk dikenai lapisan tarif pajak berdasarkan besarnya penghasilan tahunan. Mekanisme ini memberikan kepastian yang lebih jelas karena penulis dapat mengetahui besaran pajak sejak royalti dibayarkan. Selain meringankan beban, penyederhanaan tersebut berpotensi memudahkan kepatuhan, terutama bagi penulis yang memperoleh penghasilan dari beberapa karya atau penerbit. Pelaksanaan kebijakan tetap bergantung pada aturan resmi dan ketentuan teknis yang ditetapkan pemerintah.
Pemerintah menetapkan satu syarat utama agar insentif penurunan Pajak Penghasilan (PPh) atas royalti penulis dapat diterapkan. Keringanan tersebut hanya berlaku untuk penghasilan royalti yang berasal dari karya penulis dengan nomor International Standard Book Number (ISBN) resmi. Dengan demikian, keberadaan ISBN menjadi dasar penting dalam menentukan karya yang dapat memperoleh tarif pajak baru.
Ketentuan ini menempatkan ISBN sebagai kriteria wajib, bukan sekadar informasi pelengkap dalam administrasi penerbitan buku. Karya yang tercatat memiliki ISBN resmi dapat diidentifikasi secara lebih jelas sebagai bagian dari objek kebijakan insentif. Penerapan tarif baru karena itu akan mengacu pada status karya tersebut, sehingga manfaat keringanan pajak diberikan sesuai ruang lingkup yang telah ditetapkan pemerintah.
Penegasan mengenai ISBN juga memberikan batas yang jelas bagi pelaksanaan kebijakan. Insentif tidak diberlakukan secara umum untuk seluruh penerimaan royalti penulis, melainkan diarahkan pada royalti dari karya yang memenuhi kriteria tersebut. Dalam konteks ini, pemerintah tidak menyebutkan persyaratan tambahan lain di luar kepemilikan ISBN resmi sebagai dasar pemberian keringanan. Ketentuan itu perlu dipahami secara tepat agar tidak muncul tafsir yang memperluas ataupun membatasi kebijakan melebihi rancangan yang disiapkan.
Sebelum memasuki tahap harmonisasi, kebijakan ini telah melalui proses partisipasi bermakna. Tahap tersebut menunjukkan adanya ruang bagi masukan dan pembahasan dalam penyusunan aturan, sebelum rancangan diproses lebih lanjut untuk diselaraskan dengan ketentuan terkait. Setelah harmonisasi berlangsung, syarat ISBN tetap menjadi titik utama dalam penerapan tarif PPh royalti yang lebih rendah. Oleh sebab itu, penulis dan pihak terkait perlu memperhatikan status ISBN pada setiap karya yang menjadi sumber penerimaan royalti, karena unsur tersebut merupakan penentu langsung dalam pemberlakuan insentif.
Rencana penurunan pajak penghasilan (PPh) atas royalti penulis ditempatkan dalam kerangka stimulus ekonomi tahap II yang disiapkan pemerintah. Insentif perpajakan bagi royalti penulis menjadi salah satu bagian dari paket tersebut, bersama kebijakan ekonomi lain yang tercakup di dalamnya. Nilai anggaran stimulus ekonomi tahap II yang disebutkan mencapai Rp26,34 triliun. Dengan demikian, kebijakan terkait pajak royalti penulis tidak berdiri sebagai langkah terpisah, melainkan masuk dalam agenda stimulus yang memiliki alokasi anggaran secara keseluruhan.
Dalam bahan kebijakan, insentif tersebut diarahkan untuk memberikan kepastian hukum dan perpajakan bagi pengarang. Kepastian ini berkaitan dengan kejelasan perlakuan pajak atas pendapatan yang berasal dari royalti karya penulis. Melalui pengaturan yang disiapkan, aspek perpajakan royalti diharapkan memiliki dasar yang lebih jelas bagi pihak-pihak yang terkait, termasuk pengarang dan penerbit. Penurunan tarif PPh royalti penulis menjadi 1,5 persen merupakan bagian dari arah kebijakan tersebut.
Selain kepastian hukum dan perpajakan, pemerintah menyebut peningkatan kesejahteraan pengarang sebagai salah satu tujuan insentif. Kebijakan ini juga diarahkan untuk memperkuat ketahanan industri penerbitan di Indonesia. Ketiga tujuan tersebut, yaitu memberikan kepastian, meningkatkan kesejahteraan pengarang, dan memperkuat industri penerbitan, menjadi konteks penyusunan insentif perpajakan bagi royalti penulis dalam stimulus ekonomi tahap II. Pembahasan kebijakan tetap berkaitan dengan pengaturan pajak royalti serta posisi sektor kepengarangan dan penerbitan dalam paket stimulus dengan nilai anggaran Rp26,34 triliun.
Baca juga: Latihan Kemampuan Penembakan Target Drone Menjadi Wawasan dalam SGS 2026 | TNI Bersama Pemerintah Perkuat Penanggulangan Karhutla | Dari Pesantren untuk Ibu Pertiwi: Kodim 0813 Bojonegoro Bangun Sarana Olahraga Militer, Siapkan Santri Jadi Prajurit TNI