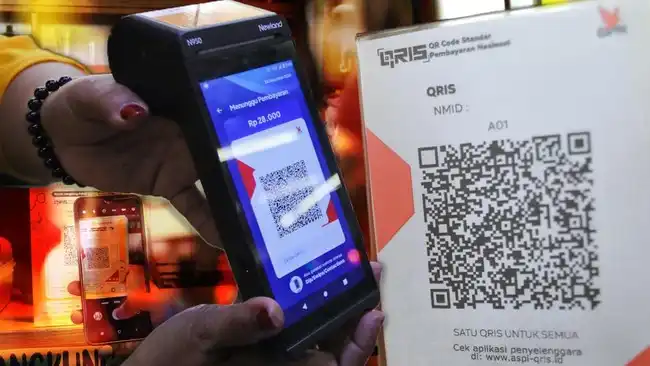
Jakarta | QRIS resmi diluncurkan pada 17 Agustus 2019 sebagai standar nasional untuk pembayaran berbasis kode QR di Indonesia. Kehadiran standar ini dimaksudkan untuk menyatukan berbagai layanan pembayaran yang sebelumnya berjalan dalam sistem masing-masing. Dengan QRIS, konsumen dapat menggunakan satu aplikasi pembayaran untuk bertransaksi di berbagai pedagang, sementara pelaku usaha tidak perlu menyediakan banyak kode QR dari penyedia yang berbeda.
Namun, penerapan QRIS pada tahap awal tidak berlangsung mudah. Sejumlah bank telah lebih dahulu memiliki kode QR pembayaran sendiri dan merasa sistem tersebut sudah dapat melayani kebutuhan nasabah. Karena itu, urgensi untuk beralih ke standar bersama belum sepenuhnya terlihat. Bagi sebagian pelaku industri, perubahan tersebut juga dipandang sebagai tambahan pekerjaan, terutama karena menyangkut penyesuaian teknologi, proses operasional, serta koordinasi dengan mitra usaha.
Destry Damayanti, yang bergabung dengan Bank Indonesia pada Agustus 2019, mengingat bahwa penerimaan terhadap QRIS pada masa awal menghadapi banyak keraguan. Menurut pengalaman tersebut, Bank Indonesia perlu menjelaskan secara berulang bahwa QRIS bukan sekadar kode baru, melainkan infrastruktur bersama yang dapat membuat ekosistem pembayaran lebih efisien dan terhubung. Pemahaman ini penting agar perbankan melihat manfaat jangka panjang, bukan hanya biaya penyesuaian pada tahap awal.
Bank Indonesia kemudian berupaya meyakinkan industri bahwa penggunaan satu standar akan menghindarkan sistem pembayaran dari fragmentasi. Jika setiap bank dan penyedia layanan mempertahankan kode QR yang berbeda, pedagang harus menampilkan banyak kode, sedangkan konsumen menghadapi keterbatasan aplikasi saat melakukan transaksi. Standar QRIS menawarkan interoperabilitas, memperluas pilihan pembayaran, dan menyederhanakan pengalaman pengguna. Proses meyakinkan industri tersebut menjadi fondasi penting bagi perluasan adopsi QRIS pada tahun-tahun berikutnya.
Upaya Bank Indonesia dalam mendorong penerapan QRIS berlangsung di tengah kritik, keraguan, dan masukan dari berbagai pihak. Pada tahap awal, sebagian pelaku industri mempertanyakan kebutuhan akan standardisasi tersebut, terutama karena setiap penyedia layanan pembayaran sebelumnya telah memiliki sistem dan kode QR masing-masing. Perbedaan itu dinilai dapat menyulitkan penyesuaian, baik bagi penyelenggara maupun merchant yang harus memahami mekanisme baru.
Bank Indonesia berusaha menjawab berbagai pertanyaan tersebut dengan menunjukkan manfaat sistem pembayaran yang lebih terintegrasi. Melalui satu standar, masyarakat dapat menggunakan layanan dari beragam penyedia dengan cara yang lebih sederhana, sementara pelaku usaha memiliki akses yang lebih luas terhadap konsumen. Standardisasi juga membantu memperkuat interoperabilitas, meningkatkan efisiensi, dan membuka peluang perluasan transaksi digital hingga ke sektor usaha yang sebelumnya belum banyak tersentuh layanan pembayaran elektronik.
QRIS mulai berjalan secara bertahap sejak 2019, bukan sebagai kebijakan yang langsung menghasilkan perubahan menyeluruh. Penerapannya membutuhkan penyesuaian teknologi, edukasi kepada masyarakat, serta koordinasi berkelanjutan dengan bank, perusahaan teknologi finansial, penyedia jasa pembayaran, dan pelaku usaha. Dalam proses tersebut, Bank Indonesia terus menerima masukan mengenai kesiapan infrastruktur, biaya, keamanan, kemudahan penggunaan, dan kebutuhan setiap kelompok pengguna.
Penyempurnaan dilakukan sambil merespons dinamika industri dan pengalaman yang muncul di lapangan. Karena itu, perkembangan QRIS lebih tepat dipahami sebagai hasil dari konsistensi dan perbaikan berkelanjutan, bukan keberhasilan instan. Pernyataan Destry menegaskan bahwa perjalanan tersebut memerlukan proses bertahap, dengan komitmen untuk menjaga manfaat standardisasi sekaligus menyesuaikan kebijakan berdasarkan kritik dan masukan yang relevan. Sikap ini membantu membangun kepercayaan serta memastikan perluasan ekosistem pembayaran digital berlangsung secara lebih inklusif.
Menurut Destry, perkembangan QRIS terlihat dari jumlah penggunanya yang telah mencapai 67 juta orang, dengan 46,7 juta merchant yang menerima metode pembayaran tersebut. Capaian ini menunjukkan bahwa QRIS tidak lagi terbatas pada lingkungan perbankan atau pusat perbelanjaan, tetapi telah menjadi bagian dari aktivitas ekonomi sehari-hari. Jangkauannya mencakup pelaku usaha dengan skala dan karakteristik yang beragam, sehingga pembayaran digital semakin mudah ditemukan dalam berbagai kebutuhan masyarakat.
Dari keseluruhan merchant tersebut, 96 persen merupakan usaha mikro, kecil, dan menengah (UMKM). Proporsi ini menegaskan peran QRIS dalam membantu pelaku usaha kecil menerima pembayaran secara lebih praktis. Pedagang tidak harus mengandalkan uang tunai atau menyediakan berbagai sarana pembayaran yang berbeda untuk melayani pelanggan. Dengan satu metode yang mudah dikenali, proses transaksi dapat berlangsung lebih sederhana dan sesuai dengan kebiasaan konsumen yang semakin beragam.
Destry juga memandang QRIS sebagai sarana yang dapat memperluas inklusi keuangan. Masyarakat yang sebelumnya belum memperoleh akses ke layanan keuangan secara setara memiliki pilihan untuk melakukan pembayaran melalui sistem digital. Dengan demikian, manfaat QRIS tidak hanya berkaitan dengan kecepatan transaksi, tetapi juga dengan terbukanya kesempatan bagi lebih banyak orang untuk terlibat dalam kegiatan ekonomi formal dan menggunakan layanan pembayaran yang lebih mudah dijangkau.
Perubahan kebiasaan tersebut tampak dalam aktivitas masyarakat dan pedagang, termasuk di pasar-pasar. Pembeli dapat membayar tanpa harus membawa uang tunai dalam jumlah tertentu, sementara pedagang memiliki pilihan penerimaan pembayaran yang lebih nyaman dan andal. Penggunaan QRIS di ruang-ruang perdagangan tradisional memperlihatkan bahwa digitalisasi tidak selalu identik dengan tempat usaha modern. Ketika dinilai mudah, nyaman, dan dapat diandalkan, metode ini mampu menyesuaikan diri dengan kebutuhan pengguna serta mendukung aktivitas UMKM sehari-hari.
Bank Indonesia terus memperluas pemanfaatan QRIS agar tidak hanya mendukung transaksi di dalam negeri, tetapi juga dapat digunakan dalam aktivitas pembayaran lintas negara. Perluasan ini menjadi bagian dari upaya membangun konektivitas pembayaran yang lebih praktis bagi masyarakat dan pelaku usaha. Dengan adanya QRIS cross-border, wisatawan Indonesia memperoleh kemudahan ketika melakukan pembayaran di negara mitra, sementara wisatawan asing dapat bertransaksi dengan lebih nyaman saat berbelanja di Indonesia.
Pengembangan tersebut menjawab kebutuhan transaksi yang semakin terhubung antarnegara. Bagi wisatawan Indonesia, sistem pembayaran yang terkoneksi dapat mengurangi ketergantungan pada uang tunai ketika melakukan pembelian selama berada di luar negeri. Di sisi lain, kehadiran wisatawan asing di Indonesia juga dapat didukung oleh pilihan pembayaran yang lebih mudah digunakan. Pelaku usaha, khususnya yang melayani wisatawan, berpotensi memperoleh manfaat karena proses pembayaran menjadi lebih praktis dan dapat menjangkau konsumen dari negara lain.
Untuk memperluas jangkauan konektivitas tersebut, Bank Indonesia masih menjajaki kerja sama dengan sejumlah bank sentral. Penjajakan ini dilakukan seiring dengan meningkatnya minat berbagai negara terhadap konektivitas pembayaran lintas negara. Kerja sama antarbank sentral menjadi landasan penting agar perluasan QRIS dapat berlangsung secara terarah, sekaligus mendukung kebutuhan transaksi masyarakat dan kegiatan pariwisata. Minat yang terus berkembang menunjukkan bahwa konektivitas pembayaran dipandang sebagai salah satu unsur penting dalam hubungan ekonomi antarnegara.
Saat ini, QRIS cross-border telah terhubung dengan tujuh negara, yaitu China, Korea Selatan, Thailand, Malaysia, Singapura, Jepang, dan Timor Leste. Konektivitas tersebut mencakup transaksi inbound maupun outbound. Artinya, QRIS mendukung kebutuhan wisatawan asing ketika bertransaksi di Indonesia sekaligus membantu masyarakat Indonesia melakukan pembayaran di negara mitra. Perluasan ini memperlihatkan perubahan peran QRIS dari sekadar sarana pembayaran domestik menjadi bagian dari ekosistem pembayaran yang menghubungkan Indonesia dengan negara-negara mitra.