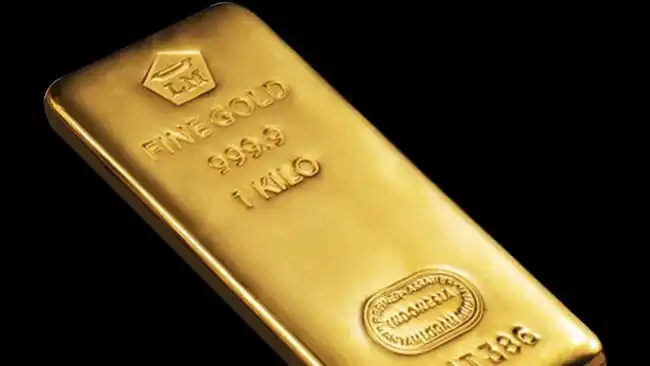
Jakarta | Harga emas PT Aneka Tambang Tbk (Antam) kembali mengalami kenaikan pada perdagangan Senin, 12 Oktober 2026. Berdasarkan informasi yang tercantum di situs resmi Logam Mulia, harga emas Antam untuk ukuran 1 gram bertambah Rp2.000. Dengan kenaikan tersebut, harga emas berada di level Rp2.594.000 per gram.
Perubahan ini menempatkan harga emas Antam 1 gram pada posisi Rp2.594.000, setelah sebelumnya berada di level Rp2.592.000 per gram. Selisih Rp2.000 tersebut menjadi penanda utama pergerakan harga emas Antam pada Senin, 12 Oktober 2026. Informasi ini merujuk pada data harga yang dipublikasikan melalui laman resmi Logam Mulia.
Ukuran 1 gram merupakan salah satu denominasi emas Antam yang tercantum dalam daftar harga resmi. Pada pembaruan harga kali ini, angka yang ditampilkan untuk emas Antam 1 gram adalah Rp2.594.000 per gram. Nilai tersebut mencerminkan kenaikan harian sebesar Rp2.000 dibandingkan harga sebelumnya, sehingga pembeli yang memantau denominasi ini perlu mencatat perubahan tersebut.
Kenaikan harga pada Senin ini menjadi fakta utama dalam pembaruan harga emas Antam. Situs resmi Logam Mulia mencatat bahwa produk emas Antam ukuran 1 gram dipasarkan pada level Rp2.594.000 per gram. Dengan demikian, harga emas Antam bergerak naik Rp2.000 dalam pembaruan yang berlaku pada 12 Oktober 2026. Data tersebut menjadi acuan untuk melihat posisi harga emas Antam pada hari perdagangan tersebut.
Nilai pembelian kembali atau buyback emas Antam pada 12 Oktober 2026 tercatat menguat. Angkanya bertambah Rp7.000 per gram dibandingkan nilai pada hari sebelumnya, sehingga mencapai Rp2.408.000 per gram. Perubahan tersebut menunjukkan adanya kenaikan pada nilai yang menjadi acuan ketika emas Antam dijual kembali.
Buyback merupakan nilai yang digunakan dalam transaksi penjualan kembali emas Antam. Dengan demikian, angka Rp2.408.000 per gram menggambarkan nilai pembelian kembali yang berlaku pada tanggal tersebut. Nilai ini menjadi informasi penting bagi pemilik emas yang ingin mengetahui besaran acuan transaksi penjualan kembali pada hari yang sama.
Kenaikan sebesar Rp7.000 per gram membuat perkembangan buyback bergerak positif pada 12 Oktober 2026. Perubahan harian tersebut mencerminkan bahwa nilai pembelian kembali tidak selalu berada pada tingkat yang sama, melainkan dapat mengalami penyesuaian dari waktu ke waktu. Dalam pemberitaan harga emas, pergerakan buyback menjadi salah satu indikator yang turut diperhatikan karena berkaitan langsung dengan nilai transaksi ketika emas dijual kembali.
Dengan pencapaian Rp2.408.000 per gram, nilai buyback Antam pada tanggal tersebut memperlihatkan penguatan dibandingkan catatan sebelumnya. Informasi ini menyajikan gambaran mengenai nilai pembelian kembali yang berlaku, tanpa mengubah makna dasarnya sebagai acuan dalam transaksi penjualan kembali emas Antam. Kenaikan Rp7.000 per gram menjadi bagian utama dari perkembangan harga buyback pada 12 Oktober 2026.
Pembelian emas batangan Antam tidak hanya berkaitan dengan harga logam mulia yang tercantum pada saat transaksi. Ada pula ketentuan perpajakan yang perlu diperhatikan oleh pembeli, khususnya Pajak Penghasilan (PPh) Pasal 22. Pungutan tersebut menjadi bagian dari komponen administrasi transaksi dan biasanya diperhitungkan ketika pembelian dilakukan melalui saluran penjualan resmi.
Untuk pembeli yang memiliki Nomor Pokok Wajib Pajak (NPWP), tarif PPh Pasal 22 atas pembelian emas batangan ditetapkan sebesar 0,25%. Sementara itu, pembeli yang tidak memiliki NPWP dikenai tarif sebesar 0,5%. Perbedaan tarif ini membuat status kepemilikan NPWP perlu dipastikan sebelum menyelesaikan pembayaran, karena dapat memengaruhi jumlah dana yang harus disiapkan.
Dengan demikian, nilai akhir yang dibayarkan pembeli dapat terdiri atas harga emas sesuai daftar yang berlaku serta pungutan pajak berdasarkan ketentuan tersebut. Pembeli sebaiknya memeriksa rincian transaksi, termasuk dasar pengenaan pajak, tarif yang diterapkan, dan bukti pembayaran yang diberikan oleh penjual. Penyimpanan dokumen transaksi juga penting sebagai arsip apabila diperlukan untuk keperluan administrasi atau pelaporan perpajakan.
Catatan pajak ini merupakan informasi yang menyertai transaksi pembelian emas batangan, bukan penjelasan mengenai perubahan harga emas. Pergerakan harga dan kebijakan perpajakan merupakan dua hal yang perlu dibedakan. Dalam informasi yang menjadi dasar pembahasan ini, tidak dijelaskan adanya hubungan sebab-akibat pengenaan PPh Pasal 22 dan perubahan harga emas Antam maupun harga buyback pada 12 Oktober 2026.
Oleh karena itu, pembaca dapat menggunakan ketentuan tarif tersebut untuk memperkirakan biaya pembelian secara lebih lengkap, tetapi tidak menjadikannya sebagai faktor penyebab kenaikan atau penurunan harga. Untuk memastikan penerapan terbaru, pembeli tetap disarankan memeriksa informasi resmi dari penjual serta ketentuan perpajakan yang berlaku pada saat transaksi.
Transaksi buyback emas Antam dengan nilai lebih dari Rp10 juta dikenai ketentuan pajak penghasilan sesuai status kepemilikan Nomor Pokok Wajib Pajak (NPWP) pemilik emas. Pajak yang berlaku merupakan PPh Pasal 22, sehingga besarnya potongan ditentukan berdasarkan ada atau tidaknya NPWP pada pihak yang melakukan transaksi.
Bagi pemilik emas yang memiliki NPWP, PPh Pasal 22 yang dikenakan atas transaksi buyback tersebut sebesar 1,5%. Ketentuan ini berlaku untuk transaksi dengan nilai di atas Rp10 juta. Status NPWP menjadi dasar pengenaan tarif, sehingga data kepemilikan NPWP perlu diperhatikan ketika transaksi dilakukan.
Sementara itu, pemilik emas yang tidak memiliki NPWP dikenai PPh Pasal 22 dengan tarif sebesar 3% untuk transaksi buyback bernilai lebih dari Rp10 juta. Tarif bagi pihak tanpa NPWP tersebut lebih tinggi dibandingkan tarif yang berlaku bagi pemilik NPWP. Dengan demikian, nilai transaksi dan status NPWP merupakan dua hal yang menentukan besaran pajak yang dikenakan.
PPh Pasal 22 untuk transaksi buyback di atas Rp10 juta tidak dibayarkan secara terpisah oleh pemilik emas. Pajak tersebut dipotong langsung dari total nilai transaksi buyback. Artinya, jumlah yang diterima pemilik emas telah memperhitungkan potongan pajak sesuai tarif yang berlaku berdasarkan kepemilikan NPWP. Ketentuan ini membedakan perlakuan pajak pemilik NPWP dan pihak yang tidak memiliki NPWP, dengan tarif masing-masing sebesar 1,5% dan 3%.