Jakarta | Sandiaga Salahuddin Uno mendorong pelaku industri asuransi untuk memperbarui strategi pemasaran dan penjualan agar mampu menjangkau pasar yang lebih luas. Menurutnya, perubahan perilaku konsumen, perkembangan teknologi digital, serta meningkatnya persaingan antarpelaku usaha menuntut perusahaan asuransi untuk tidak mengandalkan pendekatan konvensional. Produk dan layanan perlu ditawarkan melalui cara yang lebih relevan, mudah dipahami, serta sesuai dengan kebutuhan masyarakat dari berbagai kelompok.
Dorongan tersebut disampaikan di tengah kinerja pendapatan premi asuransi komersial yang masih menghadapi tekanan. Sepanjang 2025, pendapatan premi tercatat mencapai Rp331 triliun. Namun, angka itu mengalami penurunan sebesar 1,5 persen dibandingkan tahun sebelumnya. Penurunan tersebut menjadi sinyal bahwa pertumbuhan industri tidak cukup hanya ditopang oleh pasar yang sudah ada. Perluasan penetrasi memerlukan strategi yang lebih adaptif, baik dalam mengenalkan manfaat perlindungan maupun dalam membangun kepercayaan calon nasabah.
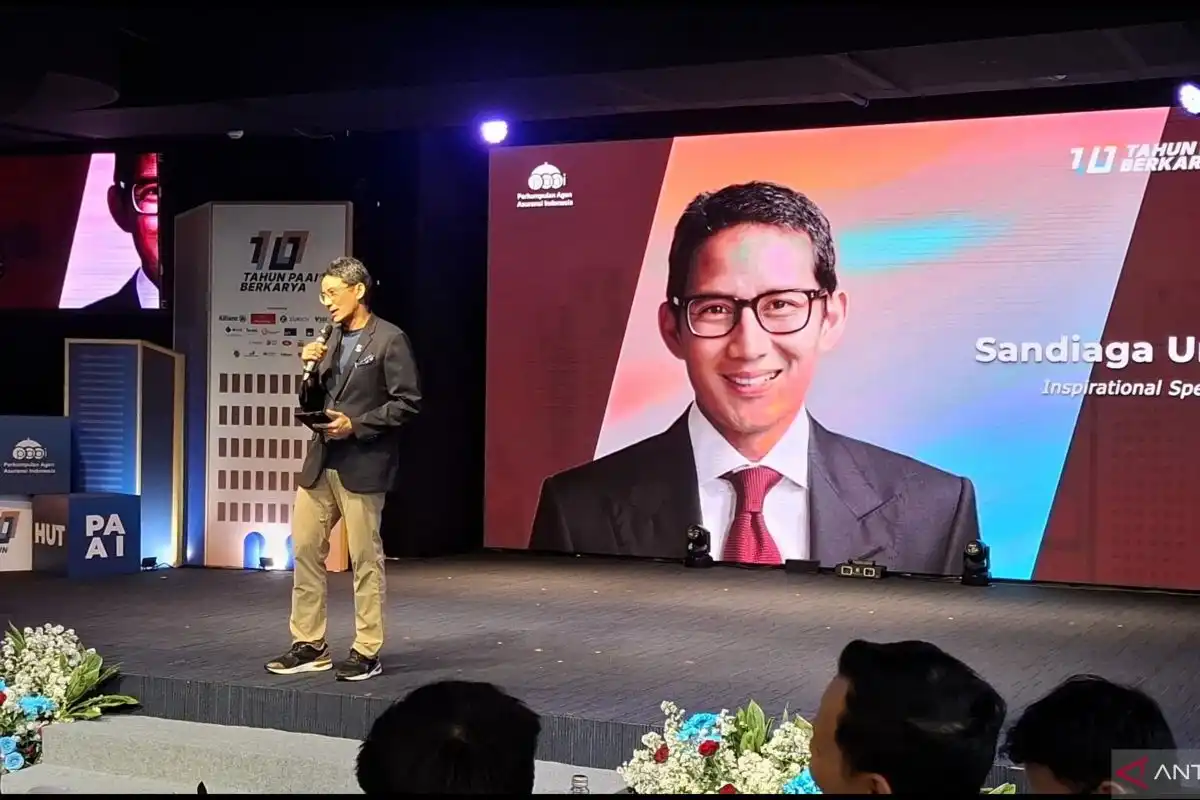
Sandiaga menyampaikan pandangan itu dalam acara peringatan ulang tahun ke-10 Perkumpulan Agen Asuransi Indonesia (PAAI) yang berlangsung di Jakarta pada Selasa. Dalam kapasitasnya sebagai pengusaha dan investor, ia menilai agen memiliki peran penting dalam menghubungkan perusahaan asuransi dengan masyarakat. Agen tidak hanya bertugas menjual polis, tetapi juga perlu mampu memberikan edukasi, menjelaskan risiko secara objektif, dan membantu calon pemegang polis memilih perlindungan yang sesuai.
Penguatan strategi pemasaran dapat dilakukan melalui pemanfaatan kanal digital, pengembangan produk yang lebih fleksibel, serta komunikasi yang sederhana dan transparan. Pendekatan tersebut diharapkan dapat menjangkau kelompok masyarakat yang selama ini belum tersentuh layanan asuransi. Dengan memperbaiki pengalaman nasabah dan memperluas akses informasi, industri memiliki peluang untuk membalikkan tren penurunan premi sekaligus meningkatkan kesadaran publik terhadap pentingnya perlindungan finansial.
Sandiaga Uno menilai tantangan industri asuransi tidak semata-mata terletak pada kemampuan menjual polis. Persoalan yang lebih mendasar adalah bagaimana membangun proses penjualan yang tepat, terarah, dan berangkat dari pemahaman terhadap kebutuhan calon nasabah. Produk yang baik belum tentu diterima apabila ditawarkan kepada orang yang tidak sesuai atau melalui pendekatan yang kurang relevan. Karena itu, agen perlu memandang kegiatan penjualan sebagai proses riset dan seleksi, bukan sekadar upaya mencapai target transaksi.
Pandangan tersebut berkaitan erat dengan pengalaman Sandiaga sebagai investor. Dalam satu tahun, ia dan timnya dapat mempertimbangkan sekitar 120 peluang investasi. Namun, setelah melalui penilaian yang mendalam, hanya sekitar tiga hingga empat perusahaan yang akhirnya dipilih untuk menerima investasi. Perbedaan besar jumlah peluang yang masuk dan keputusan akhir itu menunjukkan bahwa setiap kesempatan harus diperiksa secara cermat. Potensi pertumbuhan, kualitas pengelola, model bisnis, risiko, serta kesesuaian dengan strategi investasi menjadi bagian dari pertimbangan sebelum pilihan ditetapkan.
Pelajaran penting dari pengalaman tersebut adalah perlunya riset, penyaringan peluang, dan penentuan prospek sebelum mengambil keputusan. Prinsip yang sama dapat diterapkan oleh agen asuransi ketika mencari calon nasabah. Agen perlu memahami karakteristik setiap orang, termasuk tahap kehidupan, kondisi finansial, tanggungan keluarga, tujuan perlindungan, serta tingkat pemahamannya mengenai asuransi. Calon nasabah yang membutuhkan perlindungan kesehatan tentu memerlukan penjelasan berbeda dari pemilik usaha yang mencari perlindungan aset atau kesinambungan bisnis. Dengan mengenali kebutuhan dan karakter tersebut, agen dapat memilih waktu, bahasa, produk, dan metode komunikasi yang paling sesuai. Pendekatan berbasis seleksi membuat proses penjualan lebih efisien, membangun kepercayaan, dan meningkatkan peluang terbentuknya hubungan jangka panjang perusahaan asuransi dan nasabah.
Pelaku industri asuransi perlu meninjau kembali cara menyampaikan penawaran kepada calon nasabah. Penggunaan pola pemasaran yang sama secara berulang tanpa evaluasi berisiko membuat presentasi kehilangan relevansi. Materi yang sebelumnya berhasil belum tentu sesuai dengan perubahan kebutuhan masyarakat, kondisi ekonomi, perkembangan teknologi, atau karakter prospek yang dihadapi. Karena itu, setiap pertemuan penjualan sebaiknya dipandang sebagai kesempatan untuk memperbaiki pendekatan, bukan sekadar mengulangi naskah dan materi presentasi yang telah tersedia.
Perbaikan dapat dimulai dengan mengevaluasi respons calon nasabah terhadap presentasi sebelumnya. Tenaga pemasaran perlu mencatat bagian yang menarik perhatian, pertanyaan yang sering muncul, keberatan yang belum terjawab, serta alasan prospek menunda atau menolak penawaran. Temuan tersebut dapat digunakan untuk menyusun komunikasi yang lebih jelas dan relevan. Presentasi berikutnya harus membawa nilai tambah, baik melalui penjelasan manfaat yang lebih kontekstual, ilustrasi perlindungan yang lebih mudah dipahami, maupun pilihan produk yang lebih sesuai dengan kemampuan dan prioritas calon nasabah.
Inovasi dalam penjualan juga dapat dikembangkan melalui riset mendalam terhadap prospek dan mitra. Riset tidak hanya mencakup data demografis, tetapi juga kebiasaan, tujuan keuangan, tingkat pemahaman mengenai risiko, serta kekhawatiran yang memengaruhi keputusan. Informasi dari mitra, seperti komunitas, pelaku usaha, atau lembaga terkait, dapat memperkaya pemahaman mengenai kebutuhan kelompok tertentu. Dengan dasar tersebut, perusahaan dapat menyesuaikan bahasa, saluran komunikasi, waktu penyampaian, dan bentuk penawaran agar lebih tepat sasaran.
Pemahaman terhadap karakter calon nasabah harus mendahului penyusunan solusi. Penjualan tidak cukup berhenti pada penyampaian informasi tentang manfaat, premi, dan ketentuan polis. Penawaran perlu menunjukkan hubungan perlindungan yang diberikan dan persoalan nyata yang ingin diselesaikan nasabah. Evaluasi berkala kemudian memastikan strategi tetap berkembang berdasarkan bukti, bukan asumsi. Siklus riset, presentasi, pengukuran respons, dan penyempurnaan tersebut dapat membantu industri membangun kepercayaan sekaligus memperluas jangkauan pasar secara lebih berkelanjutan.
Sandiaga Uno memandang bahwa pertumbuhan industri asuransi tidak hanya bergantung pada upaya memperluas penjualan di perusahaan yang bergerak dalam bidang sejenis. Peluang baru dapat diperoleh melalui kerja sama lintas sektor yang menghubungkan perusahaan asuransi dengan berbagai pelaku usaha lain. Menurut pandangan tersebut, kolaborasi dalam pemasaran produk keuangan perlu dibangun secara lebih terbuka agar industri mampu menjangkau calon nasabah melalui saluran, komunitas, dan pengalaman konsumen yang beragam.
Sektor yang dapat dilibatkan mencakup perusahaan asuransi, pengelola kekayaan atau wealth management, bidang penelitian dan pengembangan, serta industri fesyen. Perusahaan asuransi dapat membawa keahlian dalam perlindungan risiko, sedangkan pengelola kekayaan memiliki kedekatan dengan konsumen yang membutuhkan perencanaan keuangan. Bidang penelitian dan pengembangan dapat mendukung pemahaman terhadap perubahan perilaku pasar, pengembangan produk, serta pemanfaatan teknologi. Di sisi lain, industri fesyen memiliki jaringan pemasaran, daya tarik gaya hidup, dan akses terhadap kelompok konsumen yang mungkin belum tersentuh oleh pendekatan pemasaran asuransi konvensional.
Keterhubungan antarsektor tersebut berpotensi memperluas jaringan pemasaran dan membuka akses kepada kelompok konsumen yang lebih beragam. Kerja sama dapat diwujudkan melalui pengembangan produk bersama, kampanye pemasaran, kegiatan komunitas, pemanfaatan data, maupun integrasi layanan yang relevan dengan kebutuhan pelanggan. Pendekatan ini memungkinkan produk keuangan diperkenalkan dalam konteks yang lebih dekat dengan keseharian masyarakat, sehingga informasi mengenai perlindungan dan pengelolaan kekayaan dapat diterima secara lebih mudah.
Inovasi strategi penjualan dan kemitraan lintas industri juga dapat membantu perusahaan merespons tantangan pemasaran, termasuk persaingan, perubahan preferensi konsumen, serta kebutuhan untuk membangun kepercayaan. Dengan mempertemukan keahlian dan jaringan dari sektor yang berbeda, industri asuransi memiliki ruang untuk mengembangkan cara menjangkau pasar yang lebih adaptif sekaligus menangkap peluang pertumbuhan dari segmen konsumen yang lebih luas.