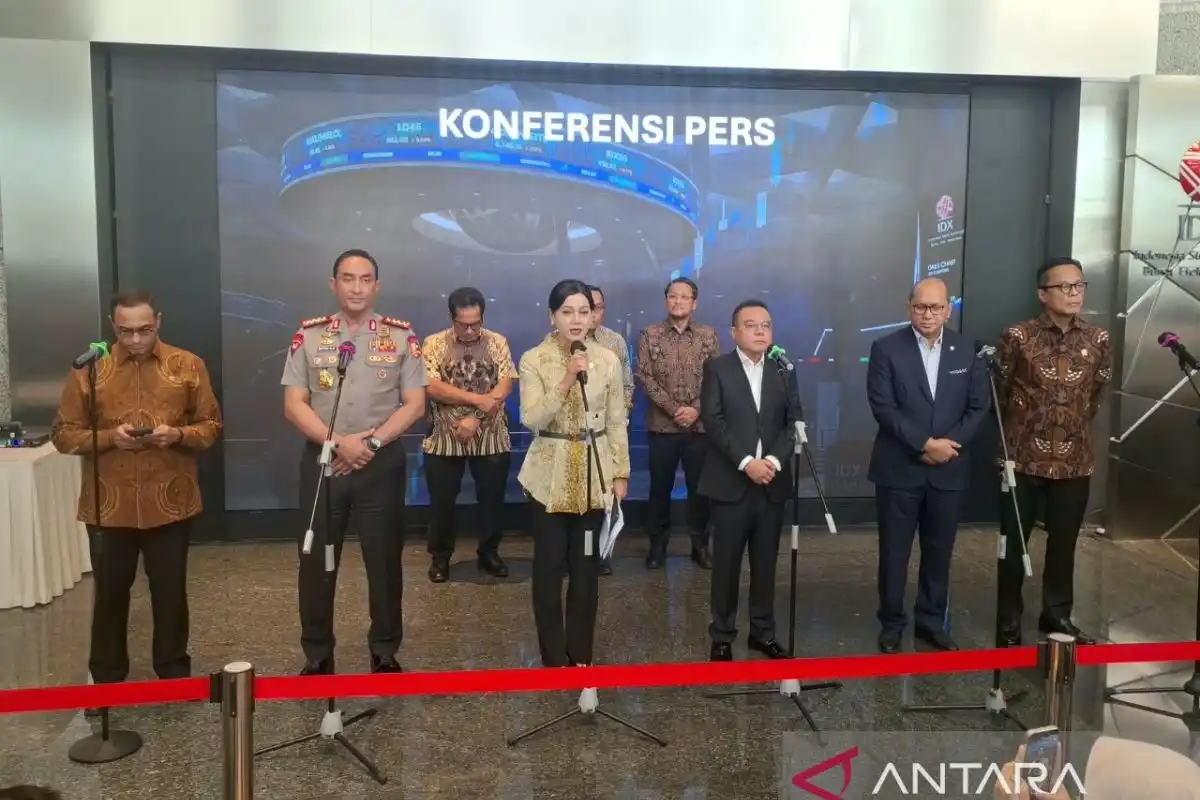
Jakarta | Otoritas Jasa Keuangan (OJK) menjatuhkan sanksi administratif berupa denda dengan nilai keseluruhan Rp2,1 triliun kepada tiga emiten, yakni PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN), dan PT Petrindo Jaya Kreasi Tbk (CUAN). Besaran sanksi untuk setiap perusahaan berbeda, dengan DSSA menerima denda terbesar. Keputusan tersebut disampaikan dalam konferensi pers yang berlangsung di gedung Bursa Efek Indonesia, Jakarta, pada Jumat. Sanksi ini merupakan tindak lanjut dari pemeriksaan OJK atas dugaan pelanggaran di pasar modal Indonesia.
Dalam rincian yang diumumkan, DSSA dikenai denda sebesar Rp1,5 triliun. BREN dikenai denda Rp500 miliar, sedangkan CUAN dikenai denda Rp100 miliar. Jika dijumlahkan, ketiga sanksi tersebut mencapai Rp2,1 triliun. Perbedaan nominal menunjukkan besaran sanksi yang ditetapkan bagi masing-masing emiten dalam perkara yang diperiksa. OJK menyampaikan pembagian denda tersebut sebagai bagian dari penjelasan mengenai hasil pemeriksaan, bukan sebagai nilai gabungan yang dibebankan kepada satu perusahaan. Dengan demikian, setiap emiten memiliki jumlah kewajiban denda tersendiri sesuai keputusan regulator.
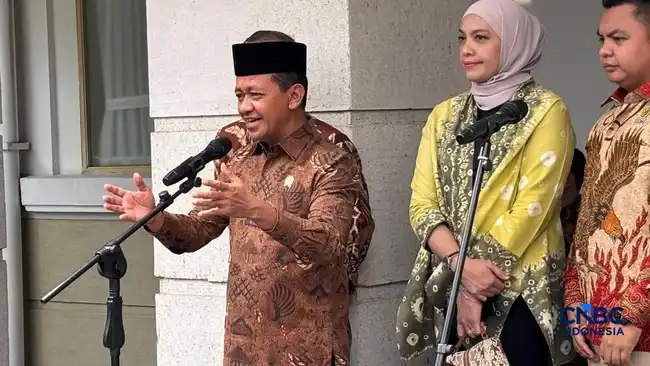
Informasi mengenai sanksi disampaikan oleh Hasan Fawzi, Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK. Dalam keterangannya di hadapan media, ia menjelaskan bahwa keputusan administratif itu berkaitan dengan hasil pemeriksaan atas dugaan pelanggaran di pasar modal. Pengumuman tersebut menegaskan peran OJK dalam mengawasi kegiatan pasar modal serta menindaklanjuti temuan pemeriksaan melalui mekanisme yang berlaku. Bagi investor dan pelaku pasar, rincian denda memberikan gambaran mengenai langkah pengawasan regulator terhadap perusahaan tercatat. Namun, penjelasan yang tersedia dalam pengumuman tersebut berfokus pada besaran sanksi, pihak yang dikenai denda, serta kaitannya dengan pemeriksaan OJK. Ketiga emiten yang disebut adalah DSSA, BREN, dan CUAN.
Temuan Otoritas Jasa Keuangan (OJK) dalam pemeriksaan terhadap saham DSSA berbeda dari hasil pemeriksaan yang berkaitan dengan BREN dan CUAN. Pada DSSA, OJK menemukan indikasi manipulasi pasar dalam perdagangan saham. Sementara itu, pemeriksaan atas BREN dan CUAN mengarah pada pelanggaran dalam proses penawaran umum saham. Perbedaan ini penting untuk dipahami agar dasar temuan pada masing-masing kasus tidak disamakan.
Dalam perkara DSSA, manipulasi pasar disebut dilakukan secara terencana dan terstruktur. Pihak yang terlibat mencakup nasabah perorangan maupun institusi yang bertransaksi melalui sejumlah anggota bursa. Menurut temuan pemeriksaan, rangkaian tindakan tersebut menyebabkan harga saham DSSA meningkat secara signifikan. Informasi yang tersedia tidak merinci identitas para pihak, cara transaksi dilakukan, ataupun urutan tindakan yang menjadi dasar temuan. Karena itu, uraian mengenai kasus ini perlu dibatasi pada indikasi manipulasi, keterlibatan kategori nasabah yang disebutkan, penggunaan sejumlah anggota bursa, dan dampaknya terhadap kenaikan harga.
Adapun untuk BREN dan CUAN, temuan yang disampaikan OJK terkait dengan proses penawaran umum saham, bukan indikasi manipulasi perdagangan sebagaimana disebut dalam pemeriksaan DSSA. Pelanggaran dalam proses penawaran umum menjadi dasar pemeriksaan terhadap kedua emiten tersebut. Informasi yang tersedia tidak menjelaskan bentuk spesifik pelanggaran, tahapan penawaran umum yang terdampak, maupun pihak yang bertanggung jawab. Oleh sebab itu, rincian tambahan mengenai aspek-aspek tersebut tidak dapat dipastikan hanya dari keterangan yang ada.
Pemisahan temuan ini memberi gambaran bahwa pemeriksaan OJK mencakup persoalan yang berlainan: dugaan pengaturan atau manipulasi dalam perdagangan saham DSSA, serta pelanggaran pada proses penawaran umum saham BREN dan CUAN. Keterangan tersebut merupakan dasar temuan pemeriksaan yang dilaporkan, dan bukan alasan untuk menambahkan dugaan lain yang belum disebutkan. Penjelasan yang akurat perlu menjaga batas informasi itu, termasuk membedakan aktivitas perdagangan di pasar sekunder dari proses penawaran saham kepada publik. Dengan demikian, pembaca dapat memahami konteks setiap perkara tanpa menganggap bahwa seluruh emiten menghadapi jenis pelanggaran yang sama, atau bahwa rincian yang belum tersedia telah terkonfirmasi oleh OJK.
Pemeriksaan terhadap DSSA, BREN, dan CUAN merupakan bagian dari langkah penegakan hukum Otoritas Jasa Keuangan (OJK) atas saham-saham yang tercatat dalam daftar high shareholding concentration (HSC). Daftar tersebut memuat saham dengan konsentrasi kepemilikan yang tinggi dan menjadi perhatian dalam pengawasan pasar modal. Isu ini juga menarik perhatian investor, khususnya investor global, karena konsentrasi kepemilikan dapat memengaruhi likuiditas, pembentukan harga, serta persepsi mengenai tata kelola dan keterbukaan pasar.
OJK menyampaikan bahwa pemeriksaan dilakukan secara bertahap terhadap saham yang sebelumnya masuk dalam daftar HSC. Dari total 61 saham yang pernah tercatat dalam daftar tersebut, sebanyak 31 saham telah diperiksa. Hasil pemeriksaan itu menunjukkan adanya indikasi potensi dugaan pelanggaran pidana di bidang pasar modal. Indikasi tersebut menjadi dasar bagi otoritas untuk mendalami fakta dan menilai apakah terdapat pelanggaran terhadap ketentuan yang berlaku. Dengan demikian, status pemeriksaan maupun indikasi awal tidak serta-merta berarti pihak terkait telah dinyatakan bersalah.
Hasan menjelaskan bahwa pihak yang dapat dikenai sanksi tidak terbatas pada satu kelompok pelaku. Cakupannya dapat meliputi pelaku perdagangan saham, penjamin emisi, serta pihak yang melakukan penjatahan pasti dalam proses penawaran. Selain itu, pemilik manfaat akhir atau ultimate beneficial owner (UBO) emiten juga dapat dimintai pertanggungjawaban apabila pemeriksaan membuktikan bahwa yang bersangkutan melanggar ketentuan pasar modal. Penentuan tanggung jawab tetap bergantung pada hasil pendalaman dan bukti yang diperoleh.
Pendekatan tersebut menunjukkan bahwa pengawasan OJK diarahkan untuk menelusuri peran setiap pihak dalam transaksi dan struktur kepemilikan, bukan hanya melihat emiten sebagai satu-satunya subjek. Pemeriksaan yang mencakup pelaku perdagangan hingga UBO dapat membantu otoritas menguji apakah tindakan tertentu dilakukan secara terkoordinasi, bagaimana saham dialokasikan, dan siapa yang memperoleh manfaat akhir. Bagi investor, terutama investor global, proses penegakan hukum yang jelas dan konsisten penting untuk memperkuat kepercayaan terhadap integritas pasar modal. OJK perlu menyampaikan perkembangan penanganan perkara secara proporsional, dengan tetap menjaga proses pemeriksaan serta hak pihak-pihak yang terkait.
Pemeriksaan atas perdagangan saham PT Dian Swastatika Sentosa Tbk (DSSA) mencakup periode 2023 hingga 2026. Rentang waktu tersebut menjadi dasar bagi Otoritas Jasa Keuangan (OJK) untuk menelaah aktivitas perdagangan yang dinilai perlu diperiksa lebih lanjut. Penelusuran dilakukan guna memperoleh gambaran mengenai pola transaksi, pihak-pihak yang terlibat, serta kemungkinan hubungan transaksi dan aliran dana. Hingga proses pemeriksaan menghasilkan kesimpulan resmi, dugaan yang muncul tetap perlu diperlakukan sebagai dugaan, bukan sebagai bukti bahwa pihak tertentu telah melakukan pelanggaran.
Dalam rangka menghimpun informasi, OJK meminta data dan dokumen dari anggota bursa terkait. Permintaan itu ditujukan untuk membantu pemeriksa mencocokkan catatan transaksi dengan keterangan dan dokumen pendukung yang relevan. OJK juga menelusuri aliran dana yang diduga berkaitan dengan perdagangan saham DSSA, sehingga pergerakan dana dapat ditelaah bersama aktivitas transaksi. Langkah-langkah tersebut merupakan bagian dari proses pengumpulan dan pengujian informasi, bukan penetapan kesalahan. Hasil penelusuran perlu dianalisis secara menyeluruh sebelum otoritas menentukan apakah terdapat pelanggaran terhadap ketentuan pasar modal.
Selain meminta dokumen, OJK memanggil sejumlah pihak untuk dimintai keterangan mengenai dugaan transaksi tersebut. Pihak yang dipanggil mencakup sedikitnya 12 direksi perusahaan efek, 15 orang perseorangan, serta 11 badan hukum asing yang diduga memiliki keterkaitan dengan transaksi. Pemanggilan dimaksudkan untuk mengklarifikasi informasi dan menelusuri hubungan para pihak dengan aktivitas yang sedang diperiksa. Status sebagai pihak yang dipanggil tidak dengan sendirinya membuktikan keterlibatan dalam pelanggaran.