Yogyakarta | Otoritas Jasa Keuangan (OJK) mencatat jumlah rekening investor pasar modal di Jawa Timur mencapai 3,5 juta hingga Agustus 2026. Angka ini tumbuh 69,93 persen dibandingkan periode yang sama setahun sebelumnya. Kenaikan tersebut menandai semakin luasnya partisipasi masyarakat dalam kegiatan investasi di pasar modal, sekaligus menunjukkan bahwa semakin banyak warga mulai mengenal dan memanfaatkan instrumen keuangan untuk mengelola dana.
Pertumbuhan rekening mencerminkan perkembangan akses dan minat masyarakat, tetapi tidak serta-merta berarti seluruh pemilik rekening telah aktif bertransaksi atau memahami risiko investasi secara memadai. Karena itu, perluasan partisipasi perlu diikuti peningkatan literasi keuangan. Pemahaman mengenai karakteristik produk, potensi imbal hasil, risiko, biaya, serta legalitas penyedia layanan dapat membantu investor mengambil keputusan berdasarkan kebutuhan dan kemampuan masing-masing. Edukasi juga penting agar masyarakat tidak mudah terpengaruh tawaran investasi yang menjanjikan keuntungan tidak wajar.
Seiring bertambahnya jumlah investor, perlindungan konsumen dan investor menjadi perhatian penting. Informasi yang jelas, akses pengaduan, serta pengawasan terhadap pelaku pasar dapat mendukung lingkungan investasi yang lebih aman dan tepercaya. Investor juga perlu memeriksa informasi sebelum menyetorkan dana, menggunakan layanan dari pihak yang berizin, dan memahami bahwa nilai investasi dapat berubah. Langkah-langkah ini relevan bagi investor baru maupun mereka yang telah lama berpartisipasi, terutama ketika akses digital membuat pembukaan rekening dan transaksi semakin mudah.
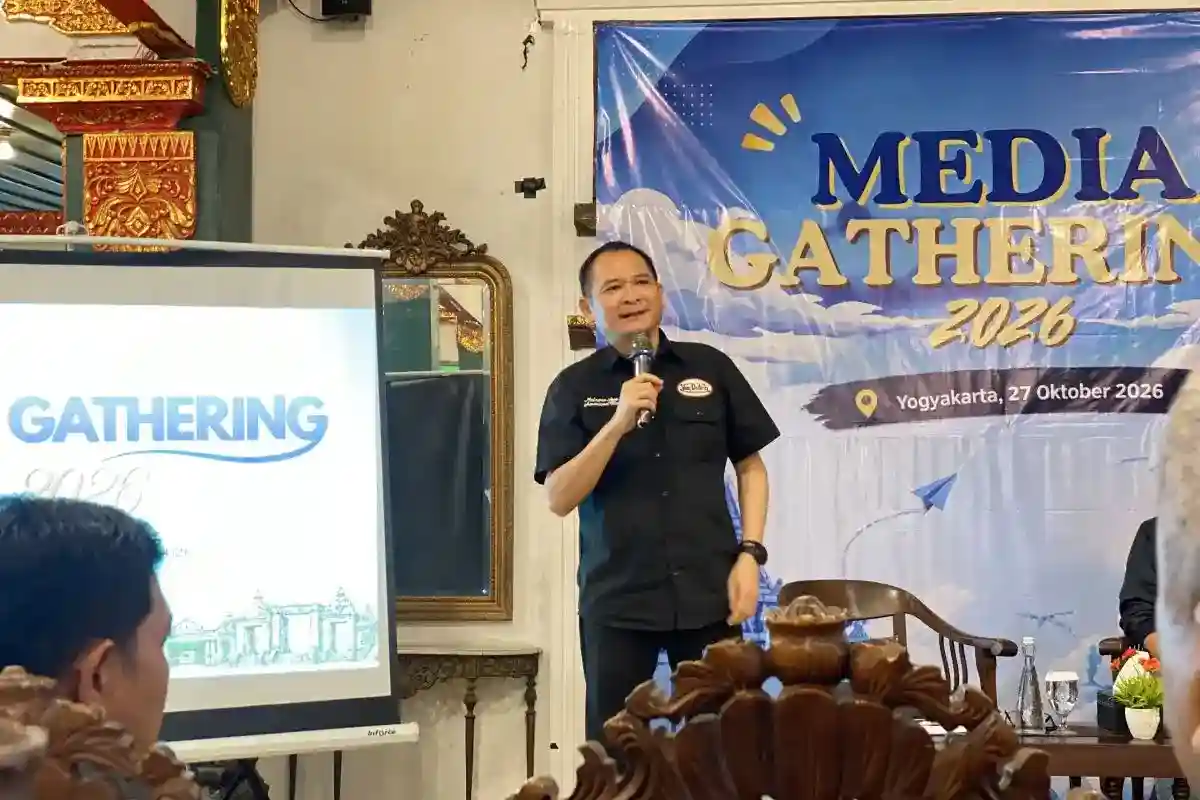
Plt. Kepala OJK Provinsi Jawa Timur Horas V. M. Tarihoran menyampaikan bahwa kinerja sektor jasa keuangan di provinsi tersebut tetap tumbuh dan resilien. Keterangan itu disampaikan dalam media gathering di Yogyakarta pada Selasa. Perkembangan rekening investor menjadi salah satu gambaran dinamika sektor keuangan daerah, meskipun jumlah rekening bukan satu-satunya ukuran kesehatan pasar. Dengan pertumbuhan yang berlangsung, upaya memperkuat literasi, keterbukaan informasi, dan perlindungan investor dapat membantu memastikan bahwa partisipasi yang meningkat berlangsung secara bertanggung jawab dan berkelanjutan.
Nilai kepemilikan saham di Jawa Timur tercatat mencapai Rp138,169 triliun, naik 25,6 persen. Angka ini menunjukkan peningkatan nilai aset saham yang dimiliki investor di wilayah tersebut. Perkembangan itu sejalan dengan meluasnya partisipasi masyarakat dalam pasar modal, sebagaimana tercermin dari jumlah rekening investor yang mencapai 3,5 juta. Data kepemilikan saham ini memberi gambaran mengenai nilai investasi yang terhimpun di Jawa Timur. Pertumbuhan tersebut juga menempatkan investasi saham sebagai bagian dari aktivitas pasar modal di daerah. Bagi masyarakat, pasar modal dapat dimanfaatkan untuk mengembangkan aset, sementara bagi dunia usaha, pasar ini dapat menjadi sumber pendanaan. Kedua peluang tersebut menjadikan pemahaman investasi penting bagi calon maupun investor yang telah berpartisipasi.
Di samping kepemilikan saham, penghimpunan dana melalui securities crowdfunding di Jawa Timur mencapai Rp69,83 miliar, dengan 37 penerbit. Angka tersebut memperlihatkan bahwa skema pendanaan ini turut menjadi bagian dari aktivitas pasar modal di wilayah tersebut. Securities crowdfunding menghubungkan kebutuhan pendanaan dunia usaha dengan partisipasi masyarakat, sehingga berpotensi memberi ruang bagi usaha untuk memperoleh dana dan bagi masyarakat untuk mengembangkan aset. Peran itu sejalan dengan peluang pasar modal secara lebih luas: investasi dapat mendukung pengelolaan aset, sedangkan penghimpunan dana dapat mendukung kebutuhan usaha. Nilai dana dan jumlah penerbit yang tercatat memberi ukuran mengenai aktivitas skema tersebut, tanpa menghilangkan kebutuhan untuk memahami cara kerja, manfaat, serta risiko investasi sebelum mengambil keputusan.
Besarnya nilai kepemilikan saham dan dana yang dihimpun menunjukkan adanya peluang, tetapi angka pertumbuhan saja tidak cukup untuk menjadi dasar keputusan investasi. Masyarakat perlu memiliki pemahaman yang memadai mengenai manfaat yang mungkin diperoleh serta risiko yang menyertai setiap pilihan investasi. Pemahaman tersebut membantu investor menilai peluang pengembangan aset secara lebih cermat dan mengenali bahwa nilai investasi dapat menghadirkan risiko. Demikian pula, partisipasi dalam securities crowdfunding perlu didahului pengetahuan tentang manfaat dan risikonya. Bagi dunia usaha, skema pendanaan ini dapat menjadi sumber dana, sementara masyarakat dapat menggunakannya sebagai salah satu sarana untuk mengembangkan aset. Dengan pertumbuhan kepemilikan saham dan penghimpunan dana yang tercatat, pemahaman atas kedua sisi peluang itu tetap menjadi bagian penting dari partisipasi di pasar modal.
Di luar pasar modal, sektor jasa keuangan Jawa Timur menunjukkan perkembangan yang beragam. Perbankan tetap menjadi penopang utama aktivitas ekonomi daerah, dengan dana pihak ketiga mencapai Rp866 triliun. Nilai tersebut tumbuh 6,03 persen secara tahunan, mencerminkan peningkatan penghimpunan dana masyarakat. Pada sisi penyaluran, kredit tercatat sebesar Rp645 triliun atau naik 4,73 persen dibandingkan periode yang sama tahun sebelumnya. Pertumbuhan tersebut menunjukkan kegiatan intermediasi perbankan masih berjalan, meskipun laju penghimpunan dana lebih tinggi daripada ekspansi kredit.
Kualitas kredit dan pengelolaan risiko tetap perlu menjadi perhatian. Rasio kredit bermasalah atau NPL net berada di level 1,67 persen, sedangkan NPL gross tercatat 3,80 persen. Angka ini penting dipantau seiring bertambahnya penyaluran kredit, terutama agar pertumbuhan tidak mengurangi kehati-hatian dalam menilai kemampuan bayar debitur. Pengawasan portofolio, penerapan prinsip pemberian kredit yang terukur, serta langkah penanganan dini terhadap potensi tunggakan dapat membantu menjaga ketahanan bank. Dengan demikian, perluasan pembiayaan dapat berlangsung beriringan dengan kualitas aset yang terjaga.
Pada industri asuransi, premi mencapai Rp13,989 triliun dan tumbuh 31,74 persen. Sementara itu, investasi dana pensiun tercatat Rp4,476 triliun, meningkat 1,14 persen. Perkembangan tersebut memperlihatkan aktivitas penghimpunan premi dan pengelolaan dana jangka panjang tetap bertambah, meski dengan laju yang berbeda. Di sektor perusahaan pembiayaan, piutang berada di angka Rp45,067 triliun, mengalami kontraksi 1,39 persen. Berbeda dengan itu, pembiayaan modal ventura tumbuh 10,44 persen menjadi Rp1,949 triliun.
Lembaga keuangan mikro juga mencatat kenaikan penyaluran pinjaman. Nilainya mencapai Rp175,7 miliar, meningkat 15,5 persen. Pergerakan yang tidak seragam antar subsektor menunjukkan bahwa kebutuhan pembiayaan dan kondisi usaha masing-masing lembaga dapat berbeda. Secara keseluruhan, data tersebut menggambarkan ekosistem jasa keuangan Jawa Timur yang mencakup perbankan, asuransi, dana pensiun, perusahaan pembiayaan, modal ventura, dan lembaga keuangan mikro. Pemantauan risiko serta dukungan terhadap akses pembiayaan yang sehat tetap diperlukan agar pertumbuhan sektor keuangan dapat berkelanjutan dan menjangkau lebih banyak pelaku ekonomi.
Di tengah meluasnya partisipasi masyarakat di pasar modal, pembiayaan melalui layanan peer-to-peer lending juga mencatat pertumbuhan. Nilainya mencapai Rp12,09 triliun, meningkat 13,26 persen. Perkembangan tersebut menunjukkan bahwa kanal pembiayaan digital terus menjadi bagian dari pilihan pendanaan bagi masyarakat dan pelaku usaha. Akses yang lebih mudah dan proses berbasis teknologi dapat membantu mempertemukan kebutuhan peminjam dengan penyedia dana, terutama ketika pembiayaan konvensional belum sepenuhnya menjangkau kebutuhan tertentu.
Meski demikian, pertumbuhan pinjaman digital perlu diimbangi penerapan tata kelola dan penilaian risiko yang memadai. Lembaga penyelenggara perlu memastikan proses penyaluran dana dilakukan secara bertanggung jawab, informasi biaya dan kewajiban disampaikan secara jelas, serta kemampuan membayar calon peminjam dinilai dengan cermat. Masyarakat juga perlu memahami konsekuensi pinjaman, termasuk jadwal pembayaran dan potensi biaya apabila terjadi keterlambatan. Pemanfaatan layanan keuangan secara bijak membantu mengurangi risiko beban utang yang tidak sebanding dengan kemampuan.
Berbeda dengan tren pembiayaan digital, pinjaman pada sektor pergadaian tercatat sebesar Rp685,7 miliar atau terkontraksi 29,15 persen.