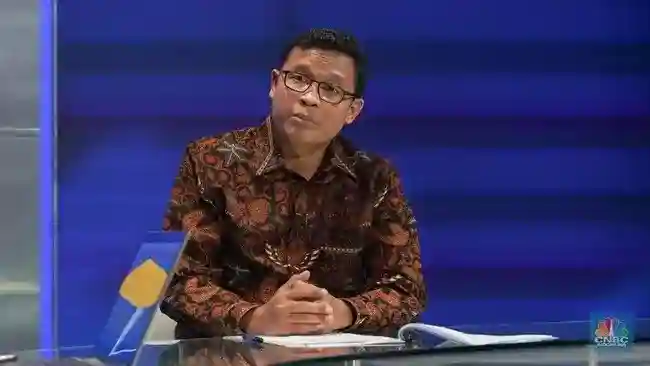
Jakarta | Direktur Jenderal Pajak Bimo Wijayanto menyatakan bahwa sistem perpajakan Indonesia berada pada tingkat kerumitan menengah jika dibandingkan dengan sistem di negara lain. Penilaian tersebut menggambarkan posisi Indonesia di beragam pendekatan administrasi dan aturan pajak yang diterapkan secara internasional. Pernyataan itu disampaikan saat ia menutup sosialisasi perpajakan yang diselenggarakan Kantor Wilayah Direktorat Jenderal Pajak (DJP) se-Jakarta Raya. Acara penutupan berlangsung melalui pertemuan daring pada Rabu, 28 Oktober 2026.
Bimo menekankan bahwa pandangannya masih bersifat sementara, bukan kesimpulan final yang didasarkan pada kajian komparatif menyeluruh. Dasar penilaiannya sejauh ini adalah interaksi dengan otoritas pajak dari berbagai negara dalam forum internasional. Pertemuan dan pertukaran pengalaman tersebut memberinya kesempatan untuk mengenali bagaimana negara lain mengelola aturan, kewajiban, serta proses perpajakan. Namun, pengalaman itu belum dengan sendirinya menjadi ukuran lengkap untuk menetapkan peringkat kerumitan setiap sistem secara pasti.
Karena itu, penyebutan tingkat menengah sebaiknya dipahami sebagai gambaran awal dari perspektif yang terbentuk melalui komunikasi lintas negara. Kerumitan perpajakan dapat memiliki beragam dimensi, termasuk banyaknya ketentuan, cara penerapan, dan pengalaman wajib pajak maupun administrasi. Pernyataan Bimo tidak merinci ukuran tertentu untuk masing-masing dimensi tersebut. Ia juga tidak menyebut bahwa penilaian sementara ini merupakan hasil pemeringkatan resmi. Konteks dan batasan itu penting agar pernyataannya tidak ditafsirkan sebagai penilaian menyeluruh atas seluruh aspek sistem pajak Indonesia.
Penyampaian pandangan tersebut dalam penutupan sosialisasi juga menempatkannya sebagai bagian dari komunikasi kepada peserta mengenai perpajakan. Forum daring yang diikuti jajaran Kantor Wilayah DJP se-Jakarta Raya menjadi kesempatan untuk menyampaikan perspektif itu kepada publik yang hadir. Dengan menandai penilaiannya sebagai sementara, Bimo menunjukkan bahwa perbandingan dengan negara lain masih perlu dipahami secara hati-hati. Pengalaman berdialog dengan otoritas pajak internasional menjadi titik awal untuk melihat posisi Indonesia, sementara kesimpulan yang lebih tegas memerlukan dasar perbandingan yang terukur dan informasi yang lebih luas.
Menurut Bimo Wijayanto, perbedaan tradisi hukum ikut menjelaskan mengapa tingkat kerumitan aturan pajak tidak sama di setiap negara. Indonesia menganut sistem civil law, sedangkan sejumlah negara menggunakan sistem common law. Perbedaan ini berkaitan dengan cara hukum dibentuk, ditafsirkan, dan diterapkan. Karena itu, perbandingan kompleksitas pajak perlu melihat bukan hanya jumlah aturan, tetapi juga sumber rujukan yang digunakan dalam penyusunan dan pelaksanaannya. Dalam penilaian Bimo, kerumitan tertinggi dapat ditemukan pada negara-negara common law, sementara Indonesia berada pada tingkat menengah.
Dalam sistem common law, putusan pengadilan atas perkara terdahulu dapat menjadi yurisprudensi yang dirujuk ketika kasus serupa muncul. Jejak berbagai perkara tersebut ikut membentuk pemahaman terhadap ketentuan, sehingga pengaturan pajak dapat memuat banyak uraian dan rujukan kasus. Bimo menggambarkan dampak skala itu dengan contoh aturan VAT yang disebutnya mencapai 5.000 halaman dan diterbitkan dalam lima seri buku. Contoh tersebut menunjukkan betapa tebalnya dokumentasi yang dapat terbentuk ketika penjelasan hukum dan preseden dihimpun secara luas. Namun, angka itu merupakan ilustrasi yang ia sampaikan, bukan ukuran baku bagi semua yurisdiksi.
Perbandingan tersebut tidak berarti setiap negara common law memiliki peraturan pajak setebal contoh tadi. Susunan hukum, kebijakan perpajakan, sejarah putusan, serta cara pemerintah menyusun dan menerbitkan aturan berbeda dari satu negara ke negara lain. Demikian pula, sistem civil law tidak serta-merta membuat seluruh ketentuan menjadi sederhana; peraturan dapat tetap terperinci dan menuntut pemahaman yang cermat. Pokok penjelasan Bimo ialah bahwa tradisi hukum memengaruhi bentuk rujukan yang berkembang di bidang pajak. Dengan membaca perbedaan itu secara proporsional, posisi Indonesia dapat dipahami sebagai perbandingan relatif, bukan klaim bahwa satu sistem selalu mudah atau rumit dalam setiap aspek.
Penilaian Bimo Wijayanto bahwa kerumitan perpajakan Indonesia berada pada tingkat menengah perlu dipahami sebagai gambaran atas kondisi yang ada, bukan alasan untuk menghentikan pembenahan. Tingkat kompleksitas tersebut tetap menyisakan ruang bagi perbaikan, terutama agar masyarakat dapat menjalankan kewajiban perpajakan dengan lebih mudah. Karena itu, Direktorat Jenderal Pajak (DJP) menegaskan komitmennya untuk terus menyederhanakan sistem perpajakan. Arah ini penting bagi wajib pajak yang berhadapan dengan aturan dan layanan dalam memenuhi kewajibannya, sekaligus bagi upaya membangun tata kelola yang lebih jelas dan dapat dipahami. Penyederhanaan tidak berarti mengabaikan kebutuhan pengaturan, melainkan memastikan sistem bekerja secara lebih mudah bagi para penggunanya.
Salah satu sasaran yang ditekankan adalah membuat aturan dan layanan lebih mudah dipahami serta lebih ramah bagi pengguna. Informasi yang jelas dapat membantu wajib pajak memahami apa yang perlu dilakukan, sementara layanan yang mudah digunakan dapat mengurangi kesulitan dalam berinteraksi dengan administrasi pajak. Bersamaan dengan itu, proses diharapkan berlangsung lebih cepat. Kecepatan proses merupakan bagian dari pengalaman layanan, sehingga penyederhanaan perlu terasa dalam cara wajib pajak menyelesaikan urusan perpajakannya. Penekanan pada kemudahan dan kecepatan menunjukkan bahwa pembenahan bukan hanya menyangkut bentuk aturan, tetapi juga bagaimana sistem tersebut dijalankan dan dirasakan oleh masyarakat.
Bimo juga menempatkan kepastian hukum dan perlakuan yang lebih adil sebagai sasaran penting. Kepastian hukum membantu wajib pajak memahami posisi serta kewajibannya, sedangkan perlakuan yang adil menegaskan bahwa sistem perlu diterapkan secara wajar. Kedua hal ini melengkapi tujuan membuat aturan dan layanan lebih sederhana serta proses lebih cepat. Dengan demikian, komitmen DJP bukan semata-mata mengurangi kerumitan administratif, tetapi juga mendorong sistem yang lebih mudah dipahami, konsisten, dan adil bagi wajib pajak. Penegasan tersebut memberi konteks pada penilaian tingkat kompleksitas Indonesia: meskipun tidak digambarkan sebagai yang tertinggi, penyederhanaan tetap menjadi pekerjaan berkelanjutan. Fokus pada sasaran yang disebutkan itu memperlihatkan arah umum pembenahan, tanpa mengandaikan program, target, ataupun jadwal tertentu yang tidak dinyatakan.
Bimo Wijayanto menekankan bahwa penyederhanaan perpajakan tidak dapat hanya mengandalkan perubahan aturan atau sistem. Upaya tersebut memerlukan keterlibatan berbagai pihak agar informasi mengenai hak dan kewajiban wajib pajak dapat dipahami secara lebih luas dan tepat. Asosiasi serta perhimpunan memiliki peran penting untuk menjangkau para anggotanya melalui komunikasi yang rutin dan mudah dipahami. Penjelasan praktis tentang prosedur, istilah, serta perubahan ketentuan dapat membantu anggota menempatkan kewajibannya dalam konteks kegiatan masing-masing. Dengan pendekatan yang terbuka, organisasi tersebut juga dapat menghimpun pertanyaan dan kendala yang kerap dihadapi, lalu meneruskannya kepada pihak yang mampu memberikan penjelasan atau dukungan yang sesuai.
Konsultan pajak dan organisasi profesi juga diharapkan terus meningkatkan profesionalisme. Mereka berperan menjelaskan ketentuan dan sistem perpajakan secara cermat, sekaligus membantu wajib pajak memahami bagaimana aturan berlaku dalam situasi tertentu. Penyampaian informasi perlu mempertimbangkan perbedaan kebutuhan, skala usaha, dan kondisi masing-masing pihak. Penjelasan yang jelas, proporsional, dan bertanggung jawab dapat mengurangi salah tafsir serta membantu masyarakat mengambil langkah yang tepat. Di sisi lain, media diharapkan menyajikan informasi perpajakan secara akurat dan berimbang. Pemberitaan yang memeriksa sumber, menjelaskan konteks, dan tidak menyederhanakan persoalan secara berlebihan dapat mendukung pemahaman publik. Kolaborasi pelaku profesi, organisasi, dan media membuat informasi lebih mudah dijangkau tanpa mengabaikan ketepatan.
Bimo mengingatkan bahwa kebijakan perpajakan terus berkembang, sehingga pemahaman masyarakat perlu diperbarui dari waktu ke waktu. Ketentuan yang berlaku dapat berubah, sementara kondisi setiap wajib pajak berbeda-beda; karena itu, penjelasan umum belum tentu menjawab seluruh kebutuhan seseorang.
Baca juga: Atlet Taekwondo TNI Raih Medali Perak Kategori Poomsae Tingkat Dunia di Korea Selatan | Ukir Prestasi Tingkat Nasional, Dandim Bojonegoro Raih Juara III Dansatgas Terbaik TMMD 129