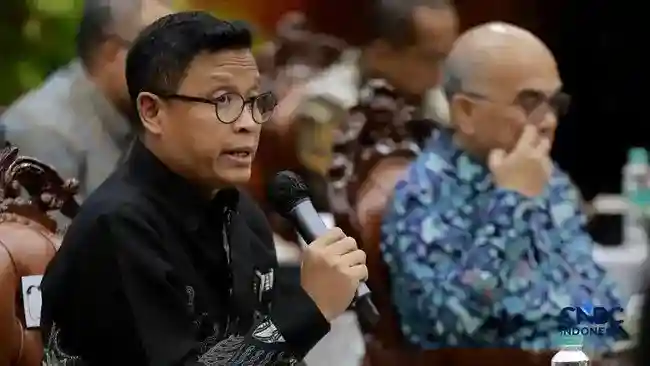
Jakarta | Direktur Jenderal Pajak Bimo Wijayanto menjelaskan bahwa dalam skema pengurangan sanksi administrasi yang dicontohkan, waktu penyampaian Surat Pemberitahuan (SPT) Tahunan berpengaruh terhadap besaran sanksi yang dapat dihapus. Semakin awal wajib pajak menyampaikan SPT Tahunan, semakin besar bagian sanksi keterlambatan yang berpeluang dihapus. Dengan demikian, penundaan pelaporan dapat mengurangi porsi penghapusan yang diberikan berdasarkan simulasi tersebut. Penjelasan ini menekankan pentingnya memperhatikan batas waktu sekaligus segera menuntaskan kewajiban pelaporan pajak.
Bimo menyampaikan simulasi itu saat menutup sosialisasi perpajakan yang digelar Kantor Wilayah Direktorat Jenderal Pajak (DJP) se-Jakarta Raya pada Rabu, 29 Oktober 2026. Dalam kesempatan tersebut, ia memaparkan bagaimana waktu pelaporan menjadi salah satu faktor dalam menentukan pengurangan sanksi untuk jenis keterlambatan SPT yang dicontohkan. Uraian tersebut memberi gambaran kepada peserta mengenai penerapan kebijakan, sekaligus mendorong wajib pajak agar tidak menunggu hingga mendekati akhir periode untuk menyampaikan laporan tahunannya.
Skema yang dipaparkan mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 serta aturan teknis KEP-239/PJ/2026. Kedua ketentuan itu menjadi landasan bagi pelaksanaan pengurangan sanksi administrasi sebagaimana diterangkan dalam simulasi. Rincian besaran penghapusan mengikuti ketentuan yang berlaku dan konteks jenis sanksi yang dibahas; karena itu, simulasi tidak serta-merta dapat dianggap berlaku seragam untuk setiap keadaan atau semua jenis sanksi pajak. Wajib pajak perlu mencermati persyaratan dan mekanisme dalam regulasi terkait sebelum mengajukan pengurangan.
Penekanan pada waktu pelaporan juga memperlihatkan hubungan kepatuhan yang lebih cepat dan peluang memperoleh pengurangan sanksi lebih besar dalam skema tersebut. Wajib pajak tetap perlu memastikan SPT disampaikan dengan benar, lengkap, dan sesuai ketentuan, bukan hanya mengejar waktu paling awal. Untuk mengetahui penerapan pada kasus tertentu, mereka dapat merujuk langsung pada PMK 71/2026 dan KEP-239/PJ/2026, serta mengikuti informasi resmi DJP. Dengan memahami aturan sejak awal, wajib pajak dapat mengambil langkah yang tepat dalam memenuhi kewajiban dan mengantisipasi konsekuensi keterlambatan.Menurut Bimo, Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 menyempurnakan ketentuan yang sebelumnya diatur dalam PMK Nomor 118 Tahun 2024. Penyempurnaan tersebut menjadi bagian dari upaya pemerintah untuk menghadirkan kebijakan perpajakan yang lebih adil, memberikan kepastian hukum, serta memudahkan wajib pajak dalam menyelesaikan kewajibannya. Dengan aturan yang diperbarui, wajib pajak diharapkan dapat memahami kesempatan yang tersedia sekaligus mengetahui bahwa besaran pengurangan atau penghapusan sanksi berkaitan dengan waktu penyelesaian kewajiban.
Bimo menjelaskan bahwa kebijakan ini juga menjadi dorongan agar wajib pajak tidak menunda penyelesaian kewajiban perpajakan. Wajib pajak perlu segera menuntaskan hal-hal yang masih harus dipenuhi, termasuk kewajiban terkait pelaporan SPT, agar dapat memanfaatkan fasilitas pengurangan atau penghapusan sanksi secara maksimal. Semakin cepat kewajiban diselesaikan sesuai ketentuan, semakin besar manfaat keringanan sanksi yang dapat diperoleh. Karena itu, waktu pelaporan dan tindak lanjut menjadi hal penting yang perlu diperhatikan sejak awal.
Pendekatan tersebut memberi kesempatan kepada wajib pajak untuk memperbaiki kepatuhan sekaligus menyelesaikan urusan perpajakan dengan beban sanksi yang lebih ringan. Bagi wajib pajak, memahami aturan baru dan bertindak cepat dapat membantu menghindari keterlambatan yang mengurangi manfaat keringanan. Sementara itu, kepastian mengenai mekanisme penyelesaian diharapkan membuat proses lebih mudah dipahami dan dijalankan. Pesan Bimo menekankan bahwa penundaan berpotensi membuat kesempatan memperoleh pengurangan atau penghapusan sanksi yang lebih besar menjadi tidak optimal. Oleh sebab itu, wajib pajak sebaiknya memeriksa kewajiban yang belum dipenuhi, mencermati ketentuan dalam PMK terbaru, dan segera mengambil langkah penyelesaian. Dengan demikian, tujuan kebijakan untuk memberikan keadilan, kepastian hukum, dan kemudahan dapat dirasakan, sementara wajib pajak memperoleh manfaat yang lebih baik melalui penyelesaian yang lebih cepat.
Bimo menggambarkan penerapan ketentuan tersebut melalui kasus PT ABC. Perusahaan ini belum melaporkan SPT Tahunan Pajak Penghasilan (PPh) untuk Tahun Pajak 2025. Akibat keterlambatan itu, PT ABC menerima surat tagihan pajak yang memuat sanksi sebesar Rp1 juta. Nilai tersebut menjadi dasar untuk melihat bagaimana waktu penyampaian SPT dapat memengaruhi besaran sanksi yang berpeluang dihapuskan.
Setelah menerima surat tagihan, PT ABC menyampaikan SPT Tahunan dengan status kurang bayar. Perusahaan juga mengajukan permohonan pengurangan atau penghapusan sanksi administrasi sesuai mekanisme yang berlaku. Simulasi ini mengacu pada tahapan dalam KEP-239/PJ/2026. Persentase penghapusan dalam setiap tahap berbeda, sehingga tanggal penyampaian SPT menjadi faktor penting dalam menentukan manfaat yang dapat diperoleh wajib pajak.
Apabila SPT disampaikan pada periode 8 Oktober sampai dengan 31 Desember 2026, sanksi keterlambatan dapat dihapuskan sebesar 100 persen, dengan syarat seluruh persyaratan terpenuhi. Dalam contoh ini, penghapusan penuh atas sanksi Rp1 juta berarti PT ABC tidak lagi menanggung jumlah sanksi tersebut. Namun, fasilitas itu tidak berlaku otomatis hanya karena SPT telah disampaikan; perusahaan tetap perlu mengajukan permohonan dan memenuhi ketentuan yang ditetapkan.
Jika PT ABC baru menyampaikan SPT pada 1 Januari hingga 31 Maret 2027, persentase penghapusan yang tersedia adalah 50 persen. Dari sanksi Rp1 juta, nilai yang dihapuskan menjadi Rp500 ribu, sedangkan sisanya tetap menjadi tanggungan sesuai ketentuan. Apabila pelaporan dilakukan pada 1 April hingga 30 Juni 2027, penghapusan turun menjadi 25 persen, atau Rp250 ribu dari nilai sanksi semula. Dengan demikian, perbedaan waktu pelaporan dapat menghasilkan selisih nyata pada kewajiban perusahaan.
Ilustrasi PT ABC menunjukkan bahwa menunda penyampaian SPT dapat mengurangi manfaat penghapusan sanksi yang tersedia. Penyelesaian lebih awal, disertai permohonan yang lengkap dan pemenuhan semua persyaratan, memberikan peluang memperoleh persentase penghapusan lebih besar. Wajib pajak sebaiknya memperhatikan batas setiap periode serta menyiapkan dokumen yang diperlukan agar dapat memanfaatkan fasilitas berdasarkan KEP-239/PJ/2026 secara tepat.
Besaran pengurangan atau penghapusan sanksi dalam contoh yang dibahas tidak dapat dianggap berlaku untuk semua kewajiban perpajakan. Persentase dan persyaratan tersebut hanya merujuk pada jenis sanksi yang dicontohkan. Jenis sanksi lain, perbedaan kondisi wajib pajak, atau keadaan yang mendasari keterlambatan dapat memiliki ketentuan serta manfaat yang berbeda. Karena itu, wajib pajak perlu membaca aturan yang relevan dan tidak mengasumsikan bahwa hasil pada satu contoh otomatis berlaku pada kasusnya sendiri.
Fasilitas pengurangan atau penghapusan sanksi juga tidak diberikan secara otomatis. Wajib pajak harus mengajukan permohonan sesuai ketentuan, dengan batas pengajuan paling lambat 1 Oktober 2028. Tenggat ini merupakan batas untuk menyampaikan permohonan fasilitas, bukan perpanjangan waktu untuk melaporkan SPT, membayar pajak, ataupun melakukan tindakan lain yang diwajibkan. Kewajiban dan tenggat masing-masing tetap harus dipenuhi. Selain itu, pengurangan atau penghapusan sanksi tidak menghapus pokok pajak yang masih terutang; kewajiban membayar pokok pajak tetap berlaku.
Bimo mengimbau wajib pajak untuk memeriksa kondisi dan dokumen masing-masing sebelum menentukan langkah, termasuk memastikan jenis sanksi, tenggat, serta persyaratan permohonan yang berlaku. Jika masih terdapat keraguan, wajib pajak dapat meminta bantuan petugas Direktorat Jenderal Pajak (DJP) agar memperoleh penjelasan yang sesuai dengan situasinya. Pemeriksaan lebih awal juga membantu menghindari kesalahpahaman batas permohonan dan batas pemenuhan kewajiban pajak. Dengan demikian, setiap pengajuan dapat disiapkan berdasarkan informasi yang tepat, tanpa mengabaikan kewajiban yang tetap harus diselesaikan.
Penjelasan mengenai fasilitas ini tetap menempatkan perlindungan hak negara sebagai hal penting.