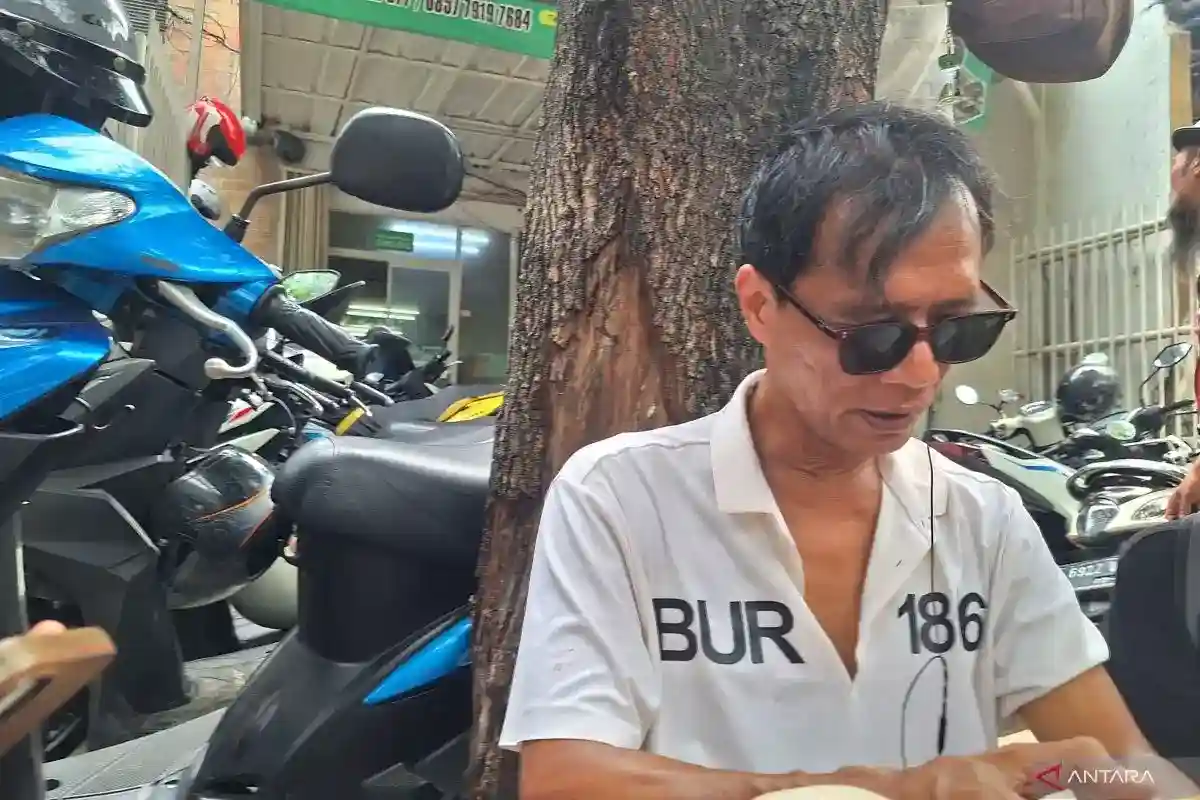

Tangerang | Yudariansyah, seorang montir yang tinggal di Tangerang, terkejut ketika didatangi petugas pajak dan diberi tahu bahwa dirinya memiliki tunggakan pajak kendaraan senilai Rp137,441 juta. Tagihan tersebut berkaitan dengan sebuah mobil McLaren, kendaraan yang sama sekali tidak pernah ia miliki. Karena itu, kabar mengenai kewajiban pajak tersebut terasa membingungkan baginya: nama yang tercantum sebagai pemilik kendaraan adalah namanya, tetapi mobil mewah itu bukan bagian dari kepemilikannya.
Informasi yang disampaikan petugas membuat Yudariansyah mengetahui bahwa McLaren tersebut terdaftar atas namanya di Samsat Ciledug. Dalam data administrasi, alamat pemilik tercatat di Kampung Sawah Dalam, Panunggangan Utara, Pinang, Kota Tangerang. Kesesuaian nama dan alamat itulah yang membuat tagihan tersebut dikaitkan dengannya, meskipun ia menyatakan tidak mempunyai kendaraan tersebut. Catatan pajak menunjukkan bahwa tunggakan untuk mobil itu telah berlangsung selama dua tahun.
Nilai tunggakan sebesar Rp137,441 juta menjadi bagian paling mengejutkan dari pemberitahuan tersebut. Jumlah itu bukan tagihan kecil, terlebih bagi seorang montir yang tidak merasa pernah membeli atau menguasai McLaren yang dimaksud. Peristiwa ini memperlihatkan bagaimana seseorang dapat menghadapi persoalan administrasi ketika data kendaraan mencatat identitasnya sebagai pemilik. Dalam kasus Yudariansyah, masalah yang muncul bukan sekadar besarnya pajak terutang, melainkan ketidaksesuaian catatan kepemilikan dan kenyataan yang ia ketahui.
Untuk saat itu, pokok persoalannya berawal dari temuan Samsat Ciledug mengenai kendaraan yang tercatat memakai nama serta alamat Yudariansyah. Ia kemudian menerima informasi tentang tunggakan pajak selama dua tahun dan nominal yang mencapai lebih dari Rp137 juta. Sementara itu, ia menegaskan bahwa dirinya tidak memiliki McLaren tersebut. Perbedaan data administrasi dan pengakuan pemilik nama menjadi alasan tagihan itu membingungkan, sekaligus menempatkan Yudariansyah dalam situasi yang tidak biasa: diminta menanggapi kewajiban pajak atas mobil yang tidak pernah ia miliki.
Pelaksana Tugas Kepala Samsat Ciledug, Idam Kholid, menjelaskan bahwa Yudariansyah tampak terkejut ketika petugas mendatangi rumahnya untuk meminta klarifikasi mengenai tagihan pajak mobil McLaren senilai Rp137 juta. Menurut Idam, kedatangan petugas secara langsung membuat Yudariansyah heran karena ia merasa tidak memiliki kendaraan mewah tersebut. Keterangan ini menggambarkan reaksi Yudariansyah saat menerima kunjungan, sekaligus menjadi bagian dari penjelasan Samsat mengenai upaya menelusuri persoalan tagihan yang tercatat atas namanya.
Idam juga menyampaikan gambaran tentang tempat tinggal Yudariansyah yang ia lihat ketika petugas berkunjung. Ia menilai rumah tersebut jauh dari kesan mewah. Kondisi lingkungan di sekitarnya pun, menurut penuturannya, tidak menyerupai kawasan yang lazim diasosiasikan dengan kepemilikan mobil berharga tinggi. Gambaran itu menjadi alasan mengapa situasi tersebut terasa janggal bagi petugas, terutama ketika dihadapkan pada besarnya nominal pajak yang tercantum dalam pemberitahuan.
Dalam keterangannya, Idam menggambarkan akses menuju rumah Yudariansyah berupa jalan berlapis konblok yang kondisinya rusak dan memiliki lebar terbatas. Jalan tersebut, kata dia, begitu sempit hingga hanya bisa dilalui satu mobil. Ia mengaitkan keadaan itu dengan karakter mobil mewah seperti McLaren, yang berisiko mengalami lecet apabila melintas di jalur sempit atau permukaan jalan yang tidak rata. Pertimbangan tersebut disampaikan sebagai kesan berdasarkan kondisi lokasi, bukan sebagai pemeriksaan atas kendaraan tertentu.
Meski demikian, kondisi rumah maupun akses jalan tidak dengan sendirinya membuktikan siapa pemilik sebenarnya dari kendaraan yang tercantum dalam data pajak. Keterangan Idam sebaiknya dipahami sebagai gambaran yang ia sampaikan untuk menjelaskan mengapa tagihan itu menimbulkan kejanggalan dan mengapa Yudariansyah terkejut saat didatangi petugas. Penetapan kepemilikan tetap memerlukan penelusuran dokumen dan data kendaraan oleh pihak berwenang. Dengan demikian, kondisi lingkungan menjadi konteks dalam perkara ini, bukan dasar tunggal untuk menarik kesimpulan mengenai identitas pemilik McLaren tersebut.
Samsat Ciledug mengambil langkah dengan memblokir data kendaraan McLaren yang sebelumnya menimbulkan tagihan pajak sebesar Rp137 juta atas nama Yudariansyah. Pemblokiran tersebut dilakukan setelah persoalan tagihan itu menjadi perhatian dan identitas Yudariansyah dikaitkan dengan kendaraan tersebut. Dengan tindakan ini, data kendaraan tidak lagi diperlakukan sebagai dasar untuk membebankan tunggakan pajak itu kepadanya.
Idam menjelaskan bahwa langkah tersebut bertujuan melindungi Yudariansyah dari kerugian. Setelah data diblokir, Yudariansyah tidak lagi dibebani tunggakan pajak McLaren itu. Hal ini menjadi penting karena tagihan dalam jumlah besar dapat menimbulkan beban finansial dan persoalan administratif bagi seseorang yang namanya tercantum dalam data kendaraan, meskipun ia menyampaikan bahwa kendaraan itu bukan miliknya.
Pemblokiran juga dimaksudkan untuk mencegah identitas Yudariansyah disalahgunakan oleh pemilik asli kendaraan. Menurut Idam, upaya tersebut diperlukan agar nama dan data pribadinya tidak terus dikaitkan dengan kewajiban pajak kendaraan itu. Dengan demikian, tindakan Samsat Ciledug tidak hanya menyangkut penghentian pembebanan tunggakan, tetapi juga perlindungan terhadap identitas Yudariansyah dari kemungkinan penggunaan yang dapat merugikannya.
Langkah administratif tersebut memberi perlindungan langsung bagi Yudariansyah dalam menghadapi tagihan yang membingungkan itu. Namun, keterangan yang disampaikan tidak menjelaskan siapa pemilik asli McLaren maupun bagaimana kendaraan tersebut dapat tercatat atas nama Yudariansyah. Karena itu, kedua hal tersebut tidak dapat dipastikan berdasarkan informasi yang tersedia. Yang ditegaskan Idam adalah tujuan pemblokiran: agar Yudariansyah tidak lagi dibebani tunggakan pajak dan agar identitasnya tidak disalahgunakan sehingga ia mengalami kerugian.
Kasus ini menunjukkan bahwa pemblokiran data dapat menjadi langkah penting ketika seseorang menghadapi persoalan pencatatan kendaraan dan kewajiban pajak yang tidak semestinya dibebankan kepadanya. Dalam kasus Yudariansyah, Samsat Ciledug mengambil tindakan untuk menghentikan beban tagihan tersebut sekaligus mengurangi risiko penyalahgunaan identitas. Penanganan itu menjadi respons atas masalah yang ia hadapi, tanpa mengubah batas informasi yang telah disampaikan mengenai pihak yang memiliki kendaraan dan asal-usul pencatatannya.
Dalam pembahasan pajak kendaraan, praktik menggunakan nama orang lain atau badan usaha kerap dikaitkan dengan upaya menghindari pajak progresif. Ketentuan ini relevan bagi pemilik yang memiliki lebih dari satu kendaraan sejenis atas nama pribadi. Di Jakarta, tarif pajak kendaraan bermotor (PKB) progresif meningkat sesuai jumlah kendaraan yang dimiliki, sehingga kendaraan kedua dan seterusnya dapat dikenai tarif lebih tinggi daripada kendaraan pertama.
Salah satu cara yang disebut dalam praktik tersebut adalah mendaftarkan kendaraan menggunakan identitas orang lain, misalnya meminjam KTP seseorang yang belum memiliki kendaraan. Dengan pencatatan itu, mobil dapat terdaftar sebagai kendaraan pertama atas nama orang tersebut, bukan sebagai kendaraan tambahan milik pemilik yang membayar atau menggunakan mobil. Cara lain yang disebut adalah mencatat kendaraan atas nama perusahaan atau badan usaha.
Namun, penggunaan nama berbeda tidak serta-merta menghapus kewajiban pajak atau menjadikan suatu pengaturan bebas risiko. Data kepemilikan yang tercantum dalam dokumen kendaraan menjadi bagian penting dalam administrasi perpajakan, sedangkan pihak yang meminjamkan identitas atau perusahaan yang tercatat dapat memiliki tanggung jawab dan konsekuensi tersendiri. Karena itu, pilihan struktur kepemilikan sebaiknya dipahami berdasarkan ketentuan resmi, bukan hanya untuk mengejar tarif yang lebih rendah.
Untuk 2026, tarif PKB di Jakarta masih mengacu pada Peraturan Daerah Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah. Dalam ketentuan yang dirujuk, tarif bagi badan ditetapkan sebesar 2 persen dan tidak dikenai pajak progresif seperti kepemilikan kendaraan pribadi. Penerapan tarif tersebut tetap bergantung pada status serta pencatatan wajib pajak dan kendaraan sesuai aturan yang berlaku.
Informasi mengenai skema ini hanya memberikan konteks umum tentang praktik kepemilikan kendaraan dan pajak progresif.