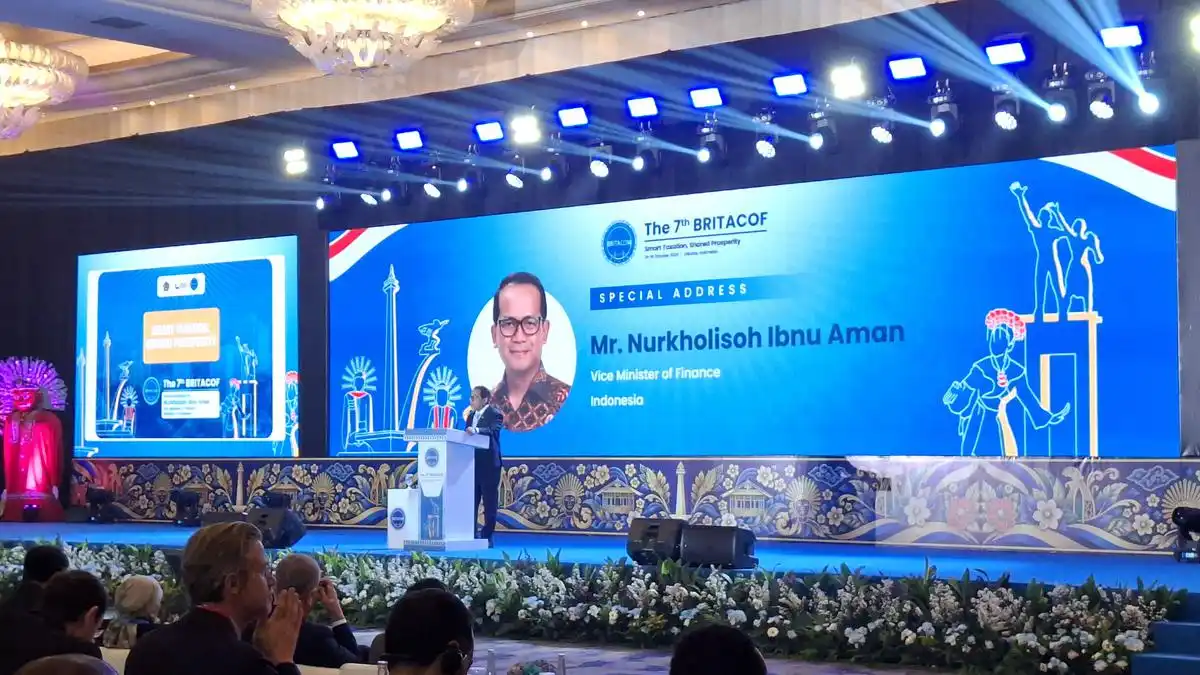
Jakarta | Wakil Menteri Keuangan Nurkholisoh Ibnu Aman mengungkapkan bahwa pemerintah menggunakan kecerdasan buatan atau artificial intelligence (AI) untuk mengawasi pajak perusahaan kelapa sawit. Pemanfaatan teknologi tersebut menjadi bagian dari pengawasan terhadap aktivitas usaha yang berkaitan dengan komoditas sawit. Dengan dukungan AI, data yang berhubungan dengan kegiatan perusahaan dapat dipantau secara lebih terarah, mulai dari jumlah produksi hingga transaksi penjualan.
Pengawasan berbasis teknologi itu mencakup data produksi perusahaan kelapa sawit. Informasi mengenai produksi menjadi bagian penting karena menunjukkan aktivitas komoditas yang dihasilkan oleh perusahaan. Selain itu, pemantauan juga mencakup data transaksi penjualan sawit. Rangkaian data tersebut memberikan gambaran mengenai hubungan komoditas yang diproduksi dan kegiatan penjualannya. Karena itu, pengawasan pajak tidak hanya memperhatikan satu jenis data, tetapi juga mencakup informasi produksi serta transaksi penjualan.
Indonesia merupakan salah satu produsen utama minyak kelapa sawit atau crude palm oil (CPO) di dunia. Posisi tersebut menjadikan aktivitas transaksi komoditas sawit sebagai bagian penting dalam pemantauan perpajakan. Besarnya kegiatan produksi dan penjualan CPO membuat data terkait kedua aktivitas itu relevan dalam pengawasan pajak perusahaan kelapa sawit. Melalui penggunaan kecerdasan buatan, pemerintah mengawasi informasi produksi hingga transaksi penjualan yang berkaitan dengan komoditas tersebut. Teknologi AI dengan demikian digunakan untuk membantu memantau aktivitas pajak perusahaan dalam sektor sawit berdasarkan data yang tersedia.
Pengawasan pajak komoditas sawit dilakukan dengan memanfaatkan data dari setiap transaksi jual beli antarbisnis. Dalam transaksi tersebut, pihak penjual dan pembeli menggunakan faktur pajak elektronik sebagai dokumen yang mencatat kegiatan perdagangan. Faktur ini menjadi sumber informasi penting karena memuat rincian mengenai barang yang diperdagangkan, termasuk jumlah dan nilai transaksi yang berkaitan dengan kewajiban perpajakan.
Namun, pengolahan data tidak selalu sederhana. Setiap perusahaan dapat mendeskripsikan barang dagangannya dengan istilah yang berbeda-beda sesuai kebiasaan atau sistem administrasi internal masing-masing. Perbedaan penyebutan tersebut berpotensi menyulitkan proses identifikasi apabila data hanya dibaca secara konvensional. Barang yang sama bisa saja ditulis menggunakan istilah yang berlainan, sehingga diperlukan teknologi yang mampu memahami pola dan konteks dalam berbagai keterangan pada faktur.
Untuk mengatasi persoalan itu, sistem machine learning digunakan untuk membaca faktur pajak elektronik secara lebih terstruktur. Teknologi tersebut membantu mengidentifikasi barang yang terjual meskipun perusahaan menggunakan istilah yang berbeda dalam mendeskripsikannya. Setelah jenis barang dikenali, sistem mencatat jumlah barang yang diperdagangkan sekaligus nilai transaksinya. Data itu kemudian dapat digunakan untuk memilah informasi perdagangan secara lebih konsisten dalam proses pengawasan.
Nurkholisoh menjelaskan bahwa teknologi tersebut membantu memilah apa yang dijual, berapa jumlahnya, dan berapa harganya. Pernyataan itu menegaskan bahwa penerapan kecerdasan buatan tidak hanya berfungsi membaca teks pada faktur, tetapi juga mengubah keterangan transaksi menjadi informasi yang dapat ditelusuri. Dengan demikian, data perdagangan dari berbagai perusahaan dapat dianalisis berdasarkan unsur barang, volume, dan nilai, tanpa bergantung sepenuhnya pada keseragaman istilah yang digunakan oleh masing-masing pelaku usaha. Penjelasan tersebut disampaikan Nurkholisoh di Hotel Mulia, Jakarta, pada Selasa, 13 Oktober 2026.
Pemantauan transaksi komoditas sawit dilakukan melalui pencocokan data yang sistematis dan terukur. Praktik tersebut sejalan dengan langkah yang dijalankan PT Danantara Sumberdaya Indonesia (DSI) dalam mengawasi tiga komoditas strategis, termasuk crude palm oil (CPO). Pemanfaatan teknologi AI membantu mengolah data dalam jumlah besar, sehingga informasi transaksi dapat dibandingkan secara lebih cepat dan konsisten. Pendekatan ini ditujukan untuk memastikan tidak terdapat transaksi yang mengindikasikan underinvoicing maupun transfer pricing yang berpotensi memengaruhi pengenaan pajak.
Dalam prosesnya, data transaksi diperiksa dengan membandingkannya terhadap laporan penjualan. Perbandingan tersebut mencakup angka, nilai, serta informasi yang berkaitan dengan transaksi komoditas. Data yang tercatat dalam satu sumber perlu selaras dengan laporan pada sumber lainnya agar gambaran kegiatan usaha dapat terlihat secara utuh. Dengan bantuan pemrosesan berbasis teknologi, perbedaan data transaksi dan laporan penjualan dapat dikenali secara lebih terstruktur, termasuk ketika perbedaan itu muncul pada nilai yang dilaporkan.
Apabila ditemukan ketidaksesuaian angka, hasil perbandingan tersebut menjadi petunjuk bagi pemeriksaan lebih lanjut. Ketidaksesuaian tidak serta-merta menunjukkan adanya pelanggaran, tetapi memberikan dasar untuk menilai kembali informasi yang tersedia dan melihat bagian transaksi yang memerlukan perhatian. Nurkholisoh menjelaskan bahwa pencocokan data dapat mendeteksi kesesuaian transaksi secara presisi. Dengan demikian, pemantauan tidak hanya berfokus pada pengumpulan informasi, melainkan juga pada kemampuan untuk menguji konsistensi catatan transaksi dan laporan penjualan. Proses ini membantu membangun pengawasan pajak yang lebih akurat terhadap komoditas strategis, termasuk CPO, tanpa mengabaikan kebutuhan untuk menilai setiap perbedaan berdasarkan data yang relevan.
Pemanfaatan teknologi dalam sektor perpajakan tetap memiliki batasan. Kecerdasan buatan, big data, dan machine learning dapat membantu mengolah informasi dalam jumlah besar, mengenali pola, serta menemukan indikasi risiko pada komoditas sawit. Teknologi tersebut juga berpotensi mendukung pelayanan kepada wajib pajak agar lebih terarah dan sesuai kebutuhan. Namun, manfaat itu tidak muncul secara otomatis hanya karena suatu sistem telah digunakan.
Nurkholisoh menyebut penggunaan AI, big data, dan machine learning sebagai bentuk konkret pemanfaatan teknologi terkini. Menurutnya, perangkat tersebut dapat membantu otoritas pajak menemukan risiko dan memberikan layanan yang lebih baik apabila diterapkan pada sektor yang tepat. Penentuan sektor, jenis data, serta tujuan penggunaannya menjadi bagian penting agar teknologi benar-benar menjawab kebutuhan pengawasan dan pelayanan perpajakan.
Di sisi lain, perangkat teknologi saja tidak cukup untuk mengumpulkan pajak. Sistem digital dapat menyajikan analisis, peringatan, atau rekomendasi, tetapi keputusan dan tindak lanjut tetap memerlukan pengelolaan manusia. Kualitas data yang dimasukkan, kemampuan petugas membaca hasil analisis, serta ketepatan dalam menentukan tindakan akan memengaruhi pemanfaatan informasi tersebut. Tanpa pengelolaan yang baik, teknologi berisiko menghasilkan informasi yang tidak tepat guna atau sulit diterjemahkan menjadi langkah kerja.
Pesan utamanya adalah hasil pemanfaatan alat sangat bergantung pada cara manusia mengelola dan menggunakannya. AI, big data, dan machine learning merupakan sarana pendukung, bukan pengganti seluruh proses pengawasan dan pelayanan. Karena itu, penerapannya perlu disesuaikan dengan karakteristik sektor perpajakan, ketersediaan data, serta kapasitas pengelola. Pendekatan tersebut menempatkan teknologi sebagai bagian dari kerja manusia yang terarah, sehingga fungsinya dapat dimanfaatkan secara proporsional dalam pengawasan pajak komoditas sawit.