JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 5 Oktober 2026, PT Bank Syariah Indonesia (Persero) Tbk atau BSI mencatat kinerja positif hingga Agustus 2026. Laba bersih perseroan mencapai Rp5,30 triliun, meningkat 10,07 persen secara tahunan. Capaian tersebut menunjukkan bahwa pertumbuhan BSI tetap terjaga di tengah upaya memperkuat fondasi bisnis dan meningkatkan kualitas layanan kepada nasabah.
Peningkatan laba ditopang oleh ekspansi bisnis yang berjalan secara berkelanjutan. BSI mempercepat penyaluran pembiayaan untuk menangkap peluang pertumbuhan di berbagai segmen, sekaligus memperkuat penghimpunan dana murah. Komposisi pendanaan yang semakin baik membantu perseroan menjaga efisiensi biaya dana dan menciptakan ruang yang lebih luas bagi pengembangan pembiayaan.
Selain pendapatan dari kegiatan utama, bisnis emas turut memberikan kontribusi terhadap kinerja perseroan. Layanan dan produk terkait emas menjadi salah satu sumber pertumbuhan yang melengkapi portofolio bisnis BSI. Di saat yang sama, pendapatan berbasis biaya terus ditingkatkan melalui pengembangan transaksi dan layanan perbankan, sehingga sumber pendapatan perseroan menjadi lebih beragam dan tidak hanya bergantung pada margin pembiayaan.
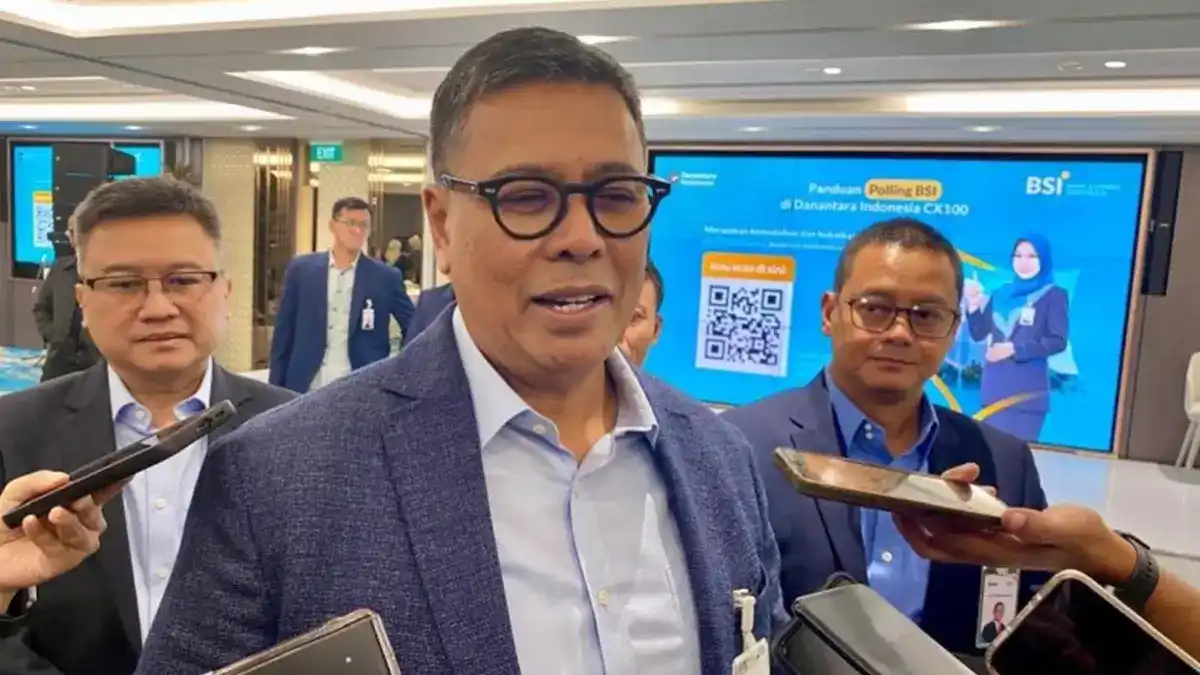
Direktur Utama BSI Anggoro Eko Cahyo menyampaikan bahwa kinerja hingga Agustus 2026 mencerminkan transformasi bisnis yang mulai menghasilkan pertumbuhan lebih seimbang. Keseimbangan tersebut terlihat dari penguatan sisi pendanaan, percepatan pembiayaan, serta meningkatnya kontribusi pendapatan non-pembiayaan. Menurutnya, arah transformasi ini menjadi bagian penting dalam membangun pertumbuhan yang sehat, berkelanjutan, dan mampu memperkuat posisi BSI di industri perbankan syariah nasional.
Dari sisi pendanaan, kinerja BSI hingga Agustus 2026 menunjukkan penguatan yang konsisten. Dana pihak ketiga (DPK) tercatat tumbuh 17,71 persen secara tahunan menjadi Rp389 triliun. Pertumbuhan ini mencerminkan meningkatnya kepercayaan nasabah terhadap layanan dan kemampuan perseroan dalam mengelola dana, sekaligus memperluas kapasitas pendanaan untuk mendukung pertumbuhan bisnis.
Komposisi DPK tersebut juga memperlihatkan kualitas pendanaan yang semakin baik. Dana murah atau current account saving account (CASA) mencapai Rp246 triliun. Porsi ini menjadi salah satu indikator penting karena dana murah umumnya memberikan biaya pendanaan yang lebih rendah dibandingkan sumber dana berjangka. Dengan meningkatnya CASA, perseroan memiliki basis dana yang lebih stabil untuk menopang kebutuhan pembiayaan serta aktivitas operasional.
Penguatan CASA terutama didorong oleh pertumbuhan tabungan yang mencapai Rp171 triliun. Kenaikan tersebut menunjukkan bahwa produk simpanan berbasis tabungan semakin diterima oleh masyarakat. Selain memperluas basis nasabah, pertumbuhan tabungan juga memperkuat karakter pendanaan BSI karena dana tersebut cenderung memiliki biaya yang lebih efisien dan dapat dihimpun secara berkelanjutan melalui berbagai kanal layanan.
Struktur pendanaan yang semakin ditopang oleh CASA memberikan dampak strategis bagi perseroan. Ketergantungan pada dana berbiaya tinggi dapat ditekan, sehingga struktur liabilitas menjadi lebih kuat dan seimbang. Kondisi ini turut mendukung peningkatan efisiensi biaya dana, yang pada akhirnya dapat membantu menjaga kualitas margin serta memperkuat kemampuan BSI dalam menyalurkan pembiayaan secara kompetitif.
Pertumbuhan DPK dan CASA juga menyediakan ruang yang lebih besar bagi perseroan untuk mengembangkan pembiayaan pada segmen konsumer, mikro, kecil, dan menengah, maupun korporasi. Dengan basis pendanaan yang kuat, BSI dapat mengelola ekspansi secara lebih terukur sambil mempertahankan likuiditas. Perkembangan ini menjadi fondasi penting bagi kesinambungan pertumbuhan bisnis dan penguatan kinerja keuangan pada periode berikutnya.
Efisiensi biaya dana menjadi salah satu indikator penting dalam mencermati penguatan kinerja PT Bank Syariah Indonesia Tbk (BSI) hingga Agustus 2026. Cost of fund BSI tercatat turun 37 basis poin secara tahunan menjadi 2,30 persen. Penurunan ini menunjukkan kemampuan perseroan mengelola sumber pendanaan secara lebih efektif, terutama dalam menjaga komposisi dana murah dan mengoptimalkan struktur liabilitas. Biaya dana yang lebih rendah dapat membantu bank mengendalikan beban operasional terkait penghimpunan dana, sehingga kualitas pertumbuhan bisnis tetap terjaga.
Perbaikan tersebut memberikan ruang bagi BSI untuk mempertahankan daya saing pembiayaan di tengah dinamika industri perbankan. Dengan beban dana yang lebih efisien, perseroan memiliki fleksibilitas dalam menetapkan strategi pembiayaan, termasuk menawarkan skema yang kompetitif kepada nasabah tanpa mengorbankan kualitas imbal hasil. Kondisi itu juga mendukung kemampuan BSI dalam mempertahankan profitabilitas ketika persaingan penghimpunan dana dan penyaluran pembiayaan semakin intensif. Efisiensi cost of fund turut memperkuat kapasitas bank untuk mengelola margin secara hati-hati dan berkelanjutan.
Direktur Utama BSI Anggoro menilai fundamental perseroan semakin kuat karena sejumlah indikator utama bergerak secara selaras. Pertumbuhan laba dua digit tidak berdiri sendiri, melainkan berjalan bersamaan dengan penguatan current account savings account (CASA), peningkatan pembiayaan, penurunan cost of fund, serta akselerasi pendapatan berbasis komisi atau fee based income. Kombinasi tersebut mencerminkan kualitas pertumbuhan yang lebih seimbang, karena BSI tidak hanya mengejar ekspansi aset, tetapi juga memperbaiki efisiensi dan memperluas sumber pendapatan. Penguatan CASA membantu menyediakan pendanaan berbiaya relatif rendah, sedangkan pertumbuhan fee based income dapat mengurangi ketergantungan pada pendapatan margin. Dengan fondasi itu, BSI memiliki modal yang lebih baik untuk menjaga kinerja dan merespons perubahan kondisi ekonomi maupun industri secara terukur.
Kinerja intermediasi PT Bank Syariah Indonesia Tbk (BSI) hingga Agustus 2026 menunjukkan penguatan pada sisi penyaluran pembiayaan. Perseroan mencatat pembiayaan tumbuh 16,21 persen secara tahunan menjadi Rp344 triliun. Pertumbuhan tersebut menegaskan peningkatan kapasitas BSI dalam menyalurkan dana kepada nasabah dan berbagai kebutuhan ekonomi yang dilayani melalui prinsip perbankan syariah.
Laju pertumbuhan pembiayaan BSI tercatat lebih agresif dibandingkan pertumbuhan dana pihak ketiga (DPK) pada periode yang sama. Perbedaan laju tersebut menunjukkan bahwa perseroan mampu mengoptimalkan likuiditas yang tersedia untuk mendukung ekspansi bisnis. Likuiditas tidak hanya dipertahankan sebagai sumber dana, tetapi juga diarahkan ke penyaluran pembiayaan yang produktif sesuai dengan kebutuhan nasabah dan perkembangan kegiatan usaha.
Pertumbuhan pembiayaan tersebut menjadi bagian penting dari kinerja BSI hingga Agustus 2026 karena memperlihatkan berjalannya fungsi intermediasi secara lebih kuat. Dengan pembiayaan yang meningkat, perseroan memperluas peran dalam menyediakan akses pendanaan berbasis syariah, sekaligus menjaga momentum pertumbuhan bisnis di tengah dinamika industri perbankan.
Menurut perseroan, ekspansi pembiayaan tetap dilakukan dengan memperhatikan kualitas pembiayaan. Artinya, peningkatan penyaluran tidak semata-mata diarahkan untuk mengejar pertumbuhan volume, tetapi juga disertai perhatian terhadap kualitas portofolio yang dibangun. Pendekatan tersebut menjadi bagian dari proses ekspansi BSI dalam menjaga keseimbangan pemanfaatan likuiditas, pertumbuhan pembiayaan, dan pengelolaan kualitas.
Hingga Agustus 2026, kombinasi pertumbuhan pembiayaan sebesar 16,21 persen secara tahunan dan pengelolaan likuiditas yang lebih optimal menjadi gambaran perkembangan intermediasi BSI. Perseroan terus mengarahkan pembiayaan untuk ekspansi bisnis yang produktif, dengan tetap menempatkan kualitas pembiayaan sebagai perhatian dalam pelaksanaannya.