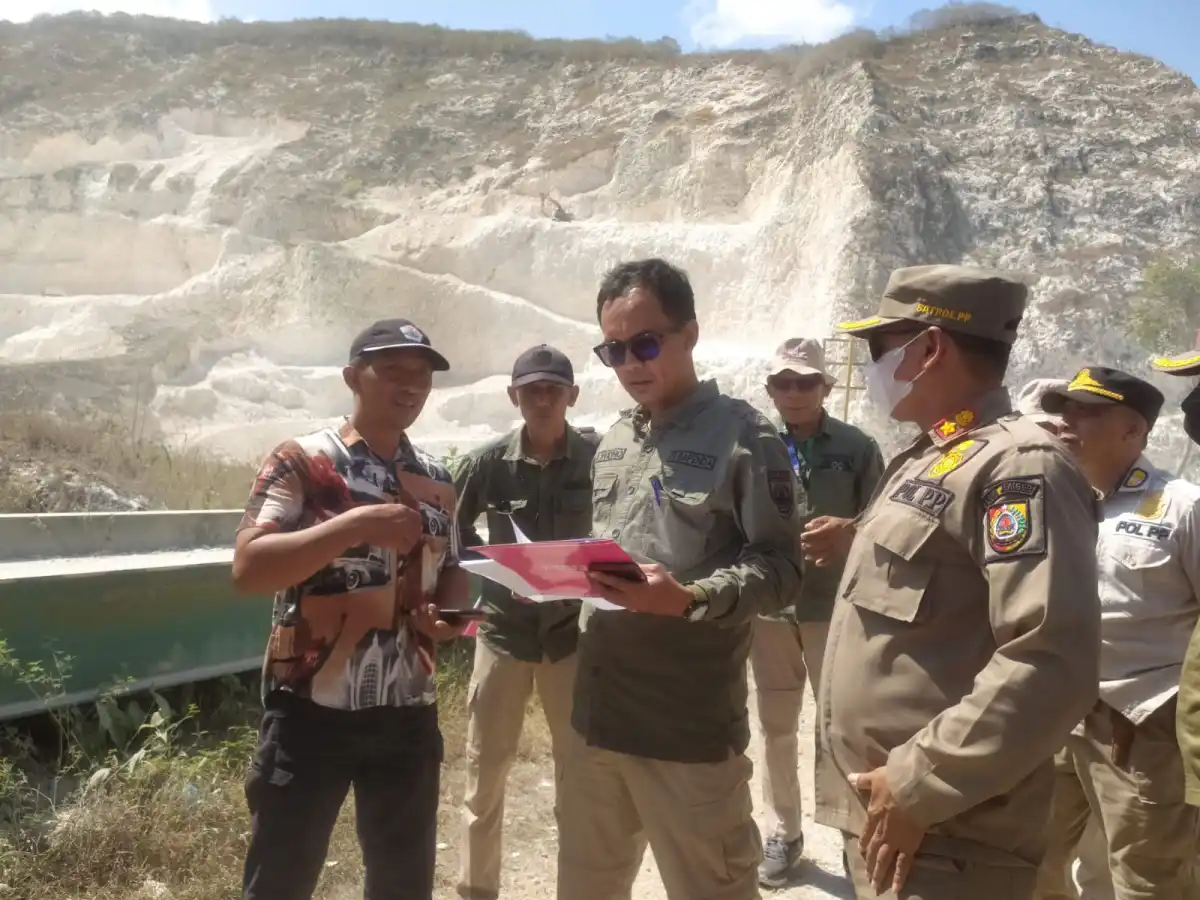
Jember | Satuan Tugas ITR Jember melakukan inspeksi mendadak di kawasan tambang Gunung Sadeng. Pemeriksaan ini menjadi fokus utama pemberitaan mengenai aktivitas pertambangan di Jember, terutama karena berkaitan dengan penelusuran kewajiban pajak sejumlah perusahaan yang beroperasi di kawasan tersebut. Kehadiran Satgas ITR menunjukkan bahwa aktivitas tambang sedang mendapat perhatian dalam pemeriksaan yang dilakukan oleh tim terkait.
Peristiwa tersebut menjadi sorotan karena pemeriksaan menyebut adanya tunggakan pajak pada 10 perusahaan. Informasi itu menempatkan kawasan tambang Gunung Sadeng sebagai titik penting dalam pemberitaan tentang kepatuhan perusahaan terhadap kewajiban perpajakan. Namun, bahan yang tersedia dalam laporan ini terbatas pada pelaksanaan inspeksi mendadak dan isu tunggakan pajak tersebut. Rincian mengenai proses pemeriksaan, kondisi di lapangan, serta penjelasan lebih lanjut dari pihak terkait belum disampaikan.
Dengan demikian, inti peristiwa yang diberitakan adalah turunnya Satgas ITR Jember untuk memeriksa aktivitas tambang Gunung Sadeng. Pemeriksaan itu berlangsung sebagai bagian dari perhatian terhadap kewajiban pajak perusahaan tambang, dengan 10 perusahaan disebut memiliki tunggakan. Pemberitaan mengenai langkah ini masih berfokus pada fakta inspeksi dan isu perpajakan yang menyertainya, tanpa memuat keterangan tambahan mengenai waktu pelaksanaan, rincian lokasi administratif, jenis pemeriksaan, temuan lapangan lain, ataupun pernyataan pejabat. Informasi tersebut menjadi dasar awal untuk memahami mengapa pemeriksaan di kawasan tambang Gunung Sadeng mendapat perhatian di Jember.
Temuan utama dari pemeriksaan di kawasan Tambang Gunung Sadeng adalah adanya sepuluh perusahaan yang disebut memiliki tunggakan pajak. Angka tersebut menjadi bagian penting dari hasil pemeriksaan karena menunjukkan terdapat kewajiban perpajakan yang belum terselesaikan pada sejumlah perusahaan yang tercatat dalam temuan tersebut. Penyebutan sepuluh perusahaan perlu dipahami secara tepat sebagai jumlah pihak usaha yang disebut, bukan sebagai rincian keseluruhan aktivitas pertambangan di kawasan itu. Informasi ini memberikan gambaran mengenai cakupan temuan pemeriksaan tanpa secara otomatis menjelaskan nilai kewajiban atau penyelesaian yang telah dilakukan.
Jumlah sepuluh merujuk pada perusahaan, bukan jumlah objek tambang, lokasi, titik kegiatan, atau aktivitas usaha lainnya. Satu perusahaan tidak dapat secara otomatis disamakan dengan satu objek tambang, begitu pula jumlah perusahaan tidak dapat digunakan untuk menghitung jumlah kegiatan yang berlangsung di Gunung Sadeng. Pembedaan ini penting agar informasi mengenai tunggakan pajak tidak ditafsirkan secara berlebihan. Dengan demikian, temuan tersebut hanya menyatakan bahwa terdapat sepuluh perusahaan yang masuk dalam catatan pemeriksaan terkait tunggakan, tanpa memberikan dasar untuk menyimpulkan jumlah objek atau skala kegiatan pertambangan secara keseluruhan.
Bahan yang tersedia belum memuat nama perusahaan, jenis pajak yang dimaksud, periode tunggakan, nilai kewajiban, dasar penagihan, maupun status legalitas masing-masing usaha. Karena itu, rincian tersebut tidak dapat ditambahkan atau disimpulkan dari angka sepuluh perusahaan. Temuan pemeriksaan sebaiknya dipahami sesuai batas informasi yang tersedia, yakni sebagai keterangan tentang jumlah perusahaan yang disebut mempunyai tunggakan pajak. Penjelasan lebih lanjut mengenai besaran tagihan, proses penagihan, serta tindak lanjut terhadap perusahaan-perusahaan tersebut memerlukan data resmi tambahan dari pihak berwenang.
Pemeriksaan terhadap kegiatan usaha tambang di kawasan Gunung Sadeng, Jember, mencatat adanya kewajiban pajak yang belum ditunaikan oleh 10 perusahaan. Berdasarkan informasi dalam sumber, nilai tunggakan tersebut mencapai Rp1,6 miliar. Angka itu merupakan jumlah keseluruhan kewajiban pajak yang tercantum dalam hasil pemeriksaan terhadap perusahaan-perusahaan yang berada di kawasan tersebut.
Nilai Rp1,6 miliar perlu dipahami sebagai total tunggakan, bukan sebagai angka yang dirinci untuk masing-masing perusahaan. Sumber tidak mencantumkan pembagian kewajiban berdasarkan nama atau kontribusi setiap perusahaan. Karena itu, besaran tersebut hanya dapat dikaitkan secara agregat dengan 10 perusahaan yang diperiksa dalam kegiatan penertiban dan pemeriksaan pajak di Gunung Sadeng.
Pencantuman nilai tunggakan ini menunjukkan bahwa pemeriksaan tidak hanya berkaitan dengan aktivitas pertambangan, tetapi juga dengan pemenuhan kewajiban perpajakan. Setiap perusahaan yang tercakup dalam pemeriksaan menjadi bagian dari pencatatan total kewajiban sebesar Rp1,6 miliar tersebut. Namun, informasi yang tersedia belum menjelaskan jenis pajak secara terperinci, periode tunggakan, maupun mekanisme pembayaran yang akan diterapkan.
Dengan demikian, angka Rp1,6 miliar menjadi nilai utama yang muncul dari pemeriksaan terhadap 10 perusahaan tambang di kawasan Gunung Sadeng. Besaran itu menggambarkan total kewajiban pajak yang tercantum dalam sumber, tanpa memberikan dasar untuk menghitung jumlah per perusahaan atau membuat perkiraan tambahan. Penjelasan mengenai rincian lebih lanjut tetap memerlukan data resmi dari pihak berwenang, termasuk dokumen pemeriksaan dan keterangan mengenai status penyelesaian kewajiban tersebut.
Satgas ITR Jember melakukan inspeksi mendadak atau sidak di kawasan tambang Gunung Sadeng. Kegiatan tersebut menjadi bagian dari pemeriksaan terhadap aktivitas pertambangan yang berlangsung di wilayah itu. Informasi yang tersedia menempatkan sidak tersebut sebagai fakta utama dalam pemberitaan mengenai pemeriksaan tambang Gunung Sadeng.
Pemeriksaan itu juga berkaitan dengan temuan tunggakan pajak yang melibatkan 10 perusahaan. Nilai tunggakan yang tercatat mencapai Rp1,6 miliar. Dengan demikian, terdapat dua informasi pokok yang perlu dicatat, yaitu pelaksanaan sidak oleh Satgas ITR Jember di Gunung Sadeng dan temuan kewajiban pajak yang belum terselesaikan dari 10 perusahaan dengan nilai total tersebut.
Ruang pemberitaan ini dibatasi pada fakta pemeriksaan yang telah tersedia. Sidak Satgas ITR Jember di Gunung Sadeng disebut bersamaan dengan adanya temuan tunggakan pajak perusahaan. Angka Rp1,6 miliar merupakan nilai yang dikaitkan dengan tunggakan pajak dari 10 perusahaan, sedangkan Gunung Sadeng menjadi lokasi kegiatan pemeriksaan yang dilakukan oleh satgas.
Oleh karena itu, uraian ini hanya menegaskan hubungan pemeriksaan di kawasan tambang dan temuan administrasi pajak tersebut. Tidak ada keterangan tambahan yang dicantumkan mengenai tindak lanjut, bentuk sanksi, target pelunasan, pernyataan narasumber, ataupun hasil pemeriksaan lanjutan. Fakta yang tersedia tetap berpusat pada sidak di tambang Gunung Sadeng serta temuan tunggakan pajak 10 perusahaan di Jember senilai Rp1,6 miliar.