Jakarta | Hashim Djojohadikusumo menyoroti masih besarnya aktivitas perekonomian Indonesia yang belum terjangkau pajak. Ia menyebut sekitar 40 persen aktivitas ekonomi nasional belum tersentuh oleh sistem perpajakan. Pernyataan tersebut menunjukkan bahwa sebagian kegiatan ekonomi masih berlangsung di luar jangkauan pencatatan dan pemantauan pemerintah.
Menurut Hashim, aktivitas tersebut berada dalam pasar abu-abu atau gray market. Istilah ini merujuk pada transaksi ekonomi yang berlangsung di luar pencatatan pemerintah. Karena tidak tercatat dalam sistem resmi, kegiatan dalam pasar abu-abu belum sepenuhnya masuk dalam cakupan administrasi perpajakan. Dengan demikian, keberadaan aktivitas tersebut menjadi bagian penting dari persoalan ekonomi yang disampaikannya.
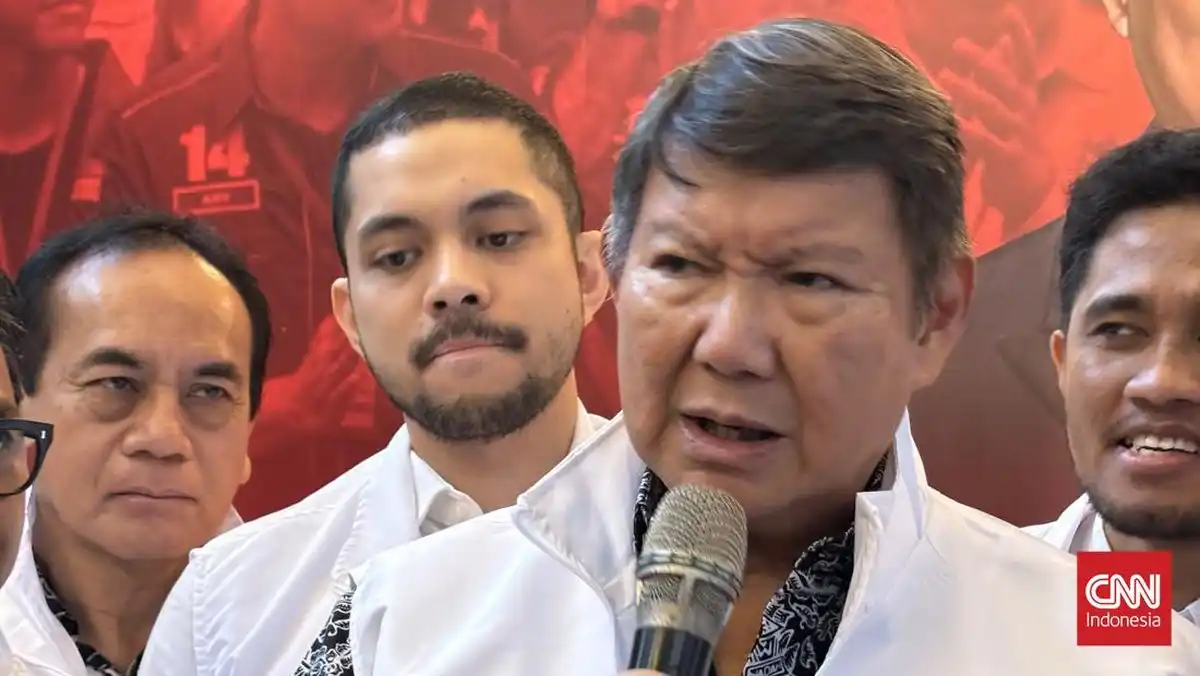
Hashim menyampaikan pandangan itu dalam Prasasti Indonesia Policy Forum 2026 yang berlangsung di Jakarta Selatan pada Selasa (13/10). Dalam forum tersebut, ia hadir sebagai Board of Advisors Prasasti Center for Policy Studies. Kapasitasnya dalam forum itu turut menjadi konteks penyampaian sorotan mengenai aktivitas ekonomi yang belum tersentuh pajak. Pernyataan tentang sekitar 40 persen kegiatan ekonomi tersebut menjadi inti perhatian dalam pembahasan mengenai aktivitas yang masih berada di pasar abu-abu.
Perkiraan Bank Dunia yang dikutip Hashim memberikan gambaran mengenai besarnya aktivitas ekonomi Indonesia yang belum sepenuhnya tercatat dalam sistem perpajakan. Menurut perkiraan tersebut, ekonomi abu-abu berada pada kisaran 35 hingga 40 persen dari total perekonomian nasional. Proporsi ini menunjukkan bahwa bagian yang berada di luar radar perpajakan bukanlah sektor kecil atau kegiatan yang bersifat marginal, melainkan mencakup ruang ekonomi dengan skala yang sangat signifikan.
Dalam sumber yang sama, kisaran tersebut dikaitkan dengan nilai sekitar US$1,5 triliun. Angka itu digunakan untuk menggambarkan potensi nilai kegiatan ekonomi yang belum terjangkau secara optimal oleh administrasi pajak. Namun, sumber tidak menyajikan angka rupiah secara lengkap. Karena itu, nilai tersebut sebaiknya dipahami sebagaimana disebutkan, tanpa menambahkan atau memperkirakan konversi ke dalam rupiah. Penyebutan nilai dolar Amerika Serikat juga tidak serta-merta berarti seluruh nilai itu merupakan penerimaan pajak yang hilang, melainkan menunjukkan perkiraan skala aktivitas ekonomi yang berlangsung di luar pencatatan formal atau belum teridentifikasi secara menyeluruh.
Hashim juga menyampaikan bahwa Bank Dunia meyakini angka sebenarnya dapat lebih tinggi, yakni mencapai 45 persen dari total perekonomian. Perbedaan kisaran 35–40 persen dan kemungkinan 45 persen memperlihatkan adanya ketidakpastian dalam mengukur ekonomi abu-abu. Aktivitas tersebut dapat muncul dalam berbagai bentuk, termasuk transaksi yang tidak dilaporkan, usaha yang belum terdaftar, serta kegiatan ekonomi yang belum terhubung dengan sistem administrasi perpajakan. Dengan demikian, perkiraan itu menjadi indikator mengenai luasnya pekerjaan pendataan, pengawasan, dan perluasan basis pajak yang masih perlu dilakukan. Besarnya porsi ekonomi di luar radar perpajakan juga menjelaskan mengapa peningkatan kepatuhan tidak hanya bergantung pada penyesuaian tarif, tetapi memerlukan pemahaman yang lebih baik terhadap kegiatan usaha dan transaksi di lapangan. Angka-angka tersebut terutama berfungsi sebagai gambaran skala, bukan sebagai perhitungan pasti mengenai potensi penerimaan negara.
Hashim menggunakan contoh sederhana untuk menggambarkan bagaimana sebagian aktivitas ekonomi dapat berlangsung di luar pencatatan formal dan mekanisme pemungutan pajak. Ia menceritakan pengalaman menggunakan jasa tukang cukur panggilan yang datang langsung ke rumah. Layanan tersebut diberikan secara personal, berdasarkan kesepakatan penyedia jasa dan pelanggan, tanpa melalui tempat usaha yang menerbitkan dokumen transaksi secara resmi.
Dalam contoh itu, setelah jasa selesai diberikan dan pembayaran dilakukan, Hashim menyebut tidak menerima faktur atau invoice. Tidak adanya dokumen tersebut membuat transaksi tidak memiliki catatan tertulis yang lazim digunakan untuk mendokumentasikan nilai jasa, waktu pelayanan, serta jumlah pembayaran. Situasi seperti ini menunjukkan bahwa suatu kegiatan ekonomi dapat terjadi dan menghasilkan pendapatan, tetapi tidak selalu tercermin dalam administrasi transaksi yang mudah dipantau.
Hashim juga menyampaikan bahwa penyedia jasa tersebut tidak memungut Pajak Pertambahan Nilai atau PPN sebesar 11 persen. Pernyataan ini digunakan untuk menjelaskan adanya perbedaan transaksi yang berlangsung secara langsung di masyarakat dan transaksi yang dilakukan melalui pelaku usaha dengan sistem pembukuan, penerbitan invoice, serta kewajiban perpajakan yang lebih terstruktur. Dengan demikian, contoh tersebut tidak dimaksudkan sebagai tuduhan terhadap individu atau profesi tertentu.
Contoh tukang cukur panggilan itu menyoroti tantangan dalam menjangkau aktivitas ekonomi yang berskala kecil, berbasis layanan, dan berlangsung tanpa perantara formal. Pembayaran langsung, ketiadaan faktur, serta tidak adanya pemungutan PPN membuat transaksi semacam itu berpotensi tidak tercatat dalam sistem perpajakan. Pada saat yang sama, penerapan kewajiban pajak tetap perlu mempertimbangkan ketentuan yang berlaku, termasuk status dan skala usaha. Inti ilustrasi Hashim adalah bahwa masih terdapat transaksi ekonomi yang berjalan di ruang abu-abu, sehingga pengukuran kegiatan ekonomi dan perluasan basis pajak menjadi lebih kompleks.
Langkah yang disebut Hashim sedang dijalankan pemerintah untuk menutup kebocoran penerimaan negara mencakup penerapan sistem pemungutan pajak secara elektronik. Pernyataan tersebut menunjukkan adanya upaya untuk memperbaiki proses pemungutan dengan memanfaatkan mekanisme yang lebih teratur dan otomatis. Program ini disebut telah mulai berjalan sekitar satu atau dua pekan sebelum pernyataan itu disampaikan.
Dalam sistem tersebut, mesin akan menangani pemungutan pajak. Peran ini diharapkan membuat proses pengumpulan penerimaan berlangsung secara lebih konsisten, sekaligus mengurangi kemungkinan adanya aktivitas ekonomi yang tidak tercatat dalam mekanisme penerimaan negara. Dengan demikian, pengawasan terhadap kewajiban pembayaran dapat dilakukan melalui sistem yang bekerja secara elektronik, bukan semata-mata bergantung pada proses manual.
Selain pajak, sistem itu juga akan menangani penerimaan negara dan royalti. Cakupan tersebut memperlihatkan bahwa penerapan pemungutan elektronik tidak hanya diarahkan pada satu jenis pemasukan, tetapi juga pada berbagai sumber pendapatan yang menjadi hak negara. Pengelolaan melalui mesin diharapkan membantu memastikan setiap penerimaan diproses dan tercatat sesuai ketentuan yang berlaku.
Penerapan ini menjadi bagian dari langkah pemerintah untuk memperluas jangkauan pemungutan serta mengurangi kebocoran. Ketika transaksi dan kewajiban pembayaran dapat diproses melalui sistem elektronik, peluang terjadinya penerimaan yang luput dari pencatatan diharapkan semakin kecil. Pernyataan Hashim menegaskan bahwa pemerintah telah mulai menjalankan perubahan tersebut, dengan mesin ditempatkan sebagai pengelola pemungutan pajak, penerimaan negara, dan royalti.
Baca juga: TNI Perkuat Pemantauan Aktivitas Gunung Anak Krakatau dan Pencarian Lima Jurnalis di Selat Sunda | Aksi Cepat TNI Respons Meningkatnya Aktivitas Gunung Sinabung