Jakarta | Pada November 2025, Musyawarah Nasional ke-11 Majelis Ulama Indonesia (MUI) mengeluarkan fatwa mengenai pajak yang berkeadilan. Fatwa tersebut mengangkat prinsip bahwa pemungutan dan pengelolaan pajak perlu mempertimbangkan keadilan, kemanfaatan, serta tanggung jawab negara kepada masyarakat. Pembahasannya turut menyoroti hubungan kewajiban perpajakan dan kewajiban sosial-keagamaan, termasuk zakat yang ditunaikan oleh umat Islam.
Salah satu usulan yang muncul sebagai tindak lanjut fatwa itu adalah memperlakukan zakat yang telah dibayar masyarakat sebagai kredit pajak. Dalam pengertian umum, kredit pajak mengurangi jumlah pajak terutang, sehingga pembayaran zakat yang memenuhi ketentuan dapat diperhitungkan terhadap kewajiban tersebut. Gagasan ini berbeda dari sekadar memberikan pengurangan atas penghasilan kena pajak: jika dirancang sebagai kredit, pengaruhnya langsung berkaitan dengan nilai pajak yang harus dibayar. Karena itu, pembahasan membutuhkan kejelasan mengenai mekanisme, bukti pembayaran, lembaga penerima, dan tata cara verifikasi.
Usulan tersebut berangkat dari pertanyaan tentang bagaimana negara dapat mengakui pembayaran zakat tanpa mengabaikan kebutuhan penerimaan publik dan prinsip kesetaraan di hadapan hukum. Para pendukungnya dapat melihat pengakuan itu sebagai upaya mencegah beban ganda bagi warga yang membayar zakat sekaligus pajak. Namun, penerapannya juga perlu menguji dampak fiskal, kesiapan administrasi, serta perlakuan yang konsisten bagi wajib pajak. Rincian ini penting agar tujuan keadilan dapat diterjemahkan menjadi aturan yang jelas dan dapat dijalankan.
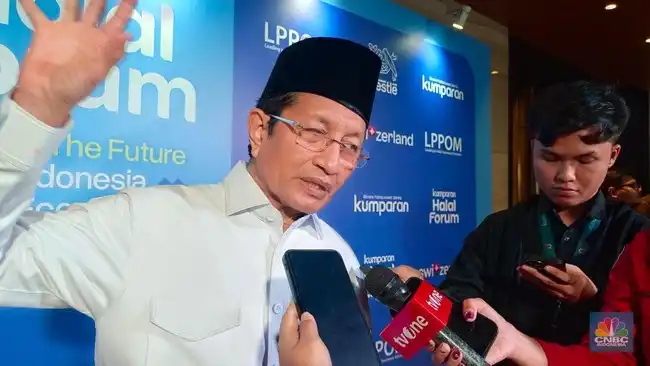
Perlu ditegaskan bahwa kredit pajak atas zakat masih merupakan usulan yang dibahas, bukan kebijakan yang telah berlaku. Fatwa MUI menjadi salah satu pemicu percakapan mengenai kemungkinan perubahan, tetapi tidak dengan sendirinya mengubah ketentuan perpajakan. Setiap perubahan memerlukan pembahasan lebih lanjut oleh pemerintah dan, bila diperlukan, proses regulasi yang sesuai. Sampai ada keputusan resmi, masyarakat tetap perlu mengikuti aturan pajak dan zakat yang berlaku saat ini. Dengan demikian, wacana ini sebaiknya dipahami sebagai agenda kebijakan yang masih berkembang, bukan sebagai hak pengurangan pajak yang otomatis dapat diklaim.Menteri Agama Nasaruddin Umar menyampaikan bahwa respons pemerintah terhadap fatwa Majelis Ulama Indonesia (MUI) mengenai zakat sebagai kredit pajak berlangsung cepat. Menurutnya, Direktur Jenderal Pajak di Kementerian Keuangan segera merespons fatwa tersebut dan menjalin koordinasi dengan MUI. Keterangan itu menunjukkan bahwa pembahasan mengenai hubungan zakat dan pajak tidak hanya menjadi perhatian lembaga keagamaan, tetapi juga ditindaklanjuti oleh institusi pemerintah yang berwenang dalam kebijakan perpajakan.
Nasaruddin juga menyebut Kementerian Keuangan membentuk gugus tugas khusus untuk menindaklanjuti persoalan tersebut. Pembentukan tim ini menjadi langkah untuk mengkaji berbagai aspek yang berkaitan dengan usulan zakat sebagai kredit pajak, termasuk ruang koordinasi antarlembaga. Dengan adanya gugus tugas, pembahasan dapat dilakukan secara lebih terarah dan melibatkan pihak-pihak yang memiliki tanggung jawab serta keahlian terkait. Namun, pembentukan tim tersebut merupakan bagian dari proses tindak lanjut, bukan dengan sendirinya penetapan kebijakan akhir. Kajian dan koordinasi diperlukan agar setiap keputusan mempertimbangkan ketentuan perpajakan, pandangan keagamaan, serta kebutuhan masyarakat.
Keterangan Menteri Agama disampaikan dalam seminar internasional bertajuk Taxes, Digital Economy, Cryptoassets – Perspective of Sharia pada Kamis, 15 Oktober 2026. Forum itu membahas isu pajak dan perkembangan ekonomi digital dari perspektif syariah, sehingga hubungan otoritas negara dan ulama turut menjadi perhatian. Dalam kesempatan tersebut, Nasaruddin menekankan pentingnya hubungan ulama dan umara, yakni pemimpin atau penguasa, yang dibangun melalui sikap saling menasihati. Ia mengingatkan agar kedua pihak tidak saling mencurigai ketika membicarakan kebijakan publik yang bersentuhan dengan prinsip agama.
Gagasan itu memberi konteks bagi koordinasi MUI dan Kementerian Keuangan dalam merespons fatwa. Dialog yang terbuka dapat membantu masing-masing pihak memahami pertimbangan dan mandat lembaga lain, sekaligus mengurangi kesalahpahaman. Dalam isu zakat sebagai kredit pajak, komunikasi semacam ini penting agar aspirasi keagamaan dapat dibahas bersama kerangka hukum dan administrasi yang berlaku. Nasaruddin memandang hubungan yang saling menasihati sebagai dasar kerja sama, bukan alasan untuk menghapus perbedaan peran. Proses gugus tugas dan koordinasi antarlembaga akan menjadi ruang untuk menelaah usulan tersebut secara cermat.
Dalam aturan yang berlaku, zakat belum berfungsi sebagai kredit pajak. Undang-Undang Nomor 23 Tahun 2011 tentang Pengelolaan Zakat, khususnya Pasal 22, menyatakan bahwa zakat yang dibayarkan oleh muzaki kepada Badan Amil Zakat Nasional (BAZNAS) atau lembaga amil zakat (LAZ) dikurangkan dari penghasilan kena pajak. Artinya, pembayaran zakat dapat diperhitungkan sebelum pajak dihitung, sepanjang memenuhi ketentuan administrasi dan dilakukan melalui lembaga yang diakui. Ketentuan ini menjadi dasar perlakuan zakat dalam sistem perpajakan Indonesia saat ini. Karena itu, penyebutan zakat sebagai pengurang pajak perlu dibedakan secara cermat dari pengakuannya sebagai kredit pajak.
Pengurang penghasilan kena pajak (PKP) bekerja dengan menurunkan jumlah penghasilan yang menjadi dasar penghitungan pajak. Misalnya, apabila penghasilan seseorang setelah memperhitungkan komponen yang diperbolehkan adalah Rp100 juta dan zakat yang memenuhi syarat sebesar Rp2 juta, maka penghasilan yang menjadi dasar pengenaan pajak dapat berkurang menjadi Rp98 juta. Pajak kemudian dihitung atas dasar yang lebih rendah tersebut, dengan tetap mengikuti tarif dan ketentuan perpajakan yang berlaku. Dengan demikian, manfaat pajaknya bergantung pada tarif yang dikenakan dan tidak serta-merta sama dengan seluruh nominal zakat yang dibayarkan. Zakat mengurangi basis perhitungan, bukan langsung memotong tagihan pajak.
Kredit pajak memiliki mekanisme berbeda: nilainya dikurangkan langsung dari pajak terutang setelah pajak dihitung. Jika pajak terutang seseorang adalah Rp10 juta dan ia memiliki kredit pajak Rp2 juta, kewajiban pajaknya secara sederhana menjadi Rp8 juta. Karena pengurangan dilakukan pada nominal pajak, dampak kredit pajak biasanya lebih langsung dan dapat berbeda dari dampak pengurang PKP dengan nilai yang sama. Perbedaan inilah yang menjadi pokok pembahasan ketika muncul usulan agar zakat dapat diperlakukan sebagai kredit pajak. Namun, usulan tersebut tidak sama dengan aturan yang berlaku sekarang. Sampai perubahan kebijakan atau peraturan ditetapkan, zakat tetap diperlakukan sebagai pengurang PKP, bukan sebagai pengurang langsung pajak terutang. Pembaca sebaiknya merujuk ketentuan resmi dan bukti pembayaran yang sah saat melaporkan zakat dalam administrasi perpajakan.Menteri Agama Nasaruddin menegaskan bahwa zakat dan pajak memiliki dasar, tujuan, serta tata cara yang berbeda, tetapi keduanya tidak bertentangan. Zakat merupakan ibadah yang memiliki ketentuan agama, termasuk batas nisab sebagai ambang harta wajib zakat dan tarif yang telah ditetapkan. Penyalurannya pun terikat pada delapan golongan mustahik sebagaimana ditentukan dalam ajaran Islam. Karena itu, zakat bukan sekadar kontribusi sukarela atau pungutan umum, melainkan kewajiban keagamaan dengan aturan khusus mengenai siapa yang membayar, berapa jumlahnya, dan siapa yang berhak menerima. Pemahaman atas karakter tersebut penting dalam membahas hubungan zakat dengan kebijakan fiskal negara.
Pajak, sebaliknya, merupakan kewajiban kewarganegaraan yang mendukung pembiayaan negara dan penyediaan fasilitas serta layanan publik. Manfaatnya ditujukan kepada seluruh warga, baik Muslim maupun non-Muslim, tanpa dibatasi kategori penerima zakat. Dana publik membantu membiayai pembangunan dan pemeliharaan jalan, penyelenggaraan sekolah, layanan rumah sakit, serta pertahanan dan keamanan. Pembiayaan negara juga mencakup layanan keagamaan yang dapat dimanfaatkan masyarakat. Dengan demikian, pajak menjalankan fungsi kolektif dalam memenuhi kebutuhan bersama, sedangkan zakat memiliki sasaran distribusi dan landasan ibadah yang telah ditentukan. Perbedaan fungsi ini, menurut Nasaruddin, tidak semestinya dipahami sebagai alasan untuk mempertentangkan keduanya.
Kementerian Agama menyatakan kesiapan untuk menjadi jembatan dialog para pemangku kepentingan termasuk.
Baca juga: TNI Bersama Pemerintah Perkuat Penanggulangan Karhutla | HADR Latgabma SGS 2026 Perkuat Respons Terpadu Hadapi Bencana | Respons Cepat Karhutla Dekat IKN, TNI Gerakkan Helikopter Caracal untuk Water Bombing