Jakarta | Pasar saham Indonesia masih menghadapi tekanan jual setelah MSCI menyampaikan pernyataan pada Jumat (16/10) mengenai kemungkinan pasar modal Indonesia turun status dari emerging market menjadi standalone market. Pernyataan tersebut memunculkan perhatian baru terhadap posisi Indonesia dalam klasifikasi pasar global dan berpotensi memengaruhi cara investor menilai prospek saham domestik. Namun, kemungkinan yang disampaikan MSCI tidak berarti perubahan status telah diputuskan. Isu ini masih menjadi bagian dari perkembangan yang dicermati pelaku pasar, sementara keputusan akhir belum dapat diasumsikan.
Dalam jangka pendek, ketidakpastian mengenai status klasifikasi dapat mendorong sebagian investor untuk mengambil sikap lebih berhati-hati. Tekanan jual dapat muncul ketika pelaku pasar menyesuaikan eksposur, mengurangi risiko, atau menunggu kejelasan lebih lanjut mengenai evaluasi MSCI. Respons tersebut juga dapat tercermin pada pergerakan indeks dan saham-saham yang banyak diperhatikan investor global. Meski demikian, arah pasar tidak hanya ditentukan oleh satu sentimen. Kondisi ekonomi, kinerja emiten, likuiditas, serta perkembangan pasar keuangan internasional turut membentuk keputusan investasi.
Karena itu, pernyataan MSCI lebih tepat dipahami sebagai faktor sentimen yang sedang diperhatikan, bukan sebagai kepastian bahwa Indonesia akan segera kehilangan status emerging market. Pelaku pasar akan mencermati informasi lanjutan, termasuk penjelasan terkait dasar evaluasi dan kemungkinan tindak lanjut dari pihak terkait. Selama belum ada keputusan resmi, dinamika harga saham dapat tetap dipengaruhi oleh persepsi risiko dan perubahan posisi investor. Bagi investor, penting untuk membedakan potensi perubahan klasifikasi dan keputusan yang benar-benar telah ditetapkan, serta menilai dampaknya bersama faktor fundamental dan perkembangan pasar lainnya.
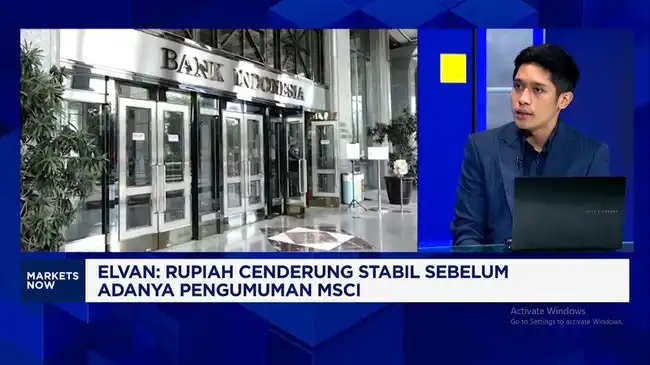
FX analyst research Elvan Chandra Widyatama menilai tekanan jual di pasar saham Indonesia berpotensi belum berakhir. Menurut pandangannya, aksi jual dapat dilakukan oleh active fund maupun passive fund, seiring perubahan sentimen terhadap pasar dan penyesuaian portofolio terhadap indeks MSCI. Active fund memiliki keleluasaan memilih saham berdasarkan strategi pengelolaan, sedangkan passive fund umumnya berupaya mengikuti komposisi indeks acuannya. Karena karakter kedua kelompok investor tersebut berbeda, alasan dan waktu transaksi mereka juga tidak selalu sama.
Potensi tekanan itu tidak terbatas pada saham berkapitalisasi kecil atau saham yang kurang likuid. Emiten yang memiliki bobot dalam indeks MSCI juga dapat terdampak apabila investor mengurangi eksposur terhadap aset Indonesia atau menyesuaikan kepemilikan dengan perubahan alokasi. Dalam situasi seperti itu, saham berkapitalisasi besar dapat ikut menjadi sasaran transaksi, termasuk saham perbankan yang kerap memiliki bobot penting dalam indeks dan menjadi bagian dari portofolio banyak investor institusional. Besarnya kapitalisasi pasar tidak dengan sendirinya membuat suatu saham kebal terhadap perubahan arus dana.
Namun, pandangan tersebut perlu dipahami sebagai penilaian mengenai risiko yang mungkin terjadi, bukan kepastian bahwa seluruh saham yang tercakup dalam indeks MSCI akan mengalami penjualan. Realisasi transaksi dapat berbeda menurut keputusan masing-masing pengelola dana, kondisi likuiditas, valuasi, serta perkembangan informasi pasar. Tidak semua investor memiliki strategi atau jadwal penyesuaian yang sama, sehingga tekanan juga dapat muncul secara bertahap dan tidak merata antar emiten. Dengan demikian, penyebutan active fund dan passive fund menggambarkan kelompok investor yang berpotensi memengaruhi arus transaksi, bukan bukti bahwa keduanya telah melakukan penjualan dalam skala tertentu.
Bagi pelaku pasar, kemungkinan meluasnya aksi jual hingga saham perbankan besar menjadi faktor yang patut dicermati dalam membaca volatilitas indeks. Investor dapat memantau perubahan bobot indeks, arus dana asing, likuiditas, serta kinerja fundamental masing-masing perusahaan untuk membedakan tekanan berbasis sentimen dari perubahan prospek usaha. Pernyataan Elvan memberi gambaran tentang skenario risiko yang perlu diperhitungkan, tetapi tidak menetapkan arah harga saham tertentu. Karena itu, perkembangan berikutnya tetap bergantung pada respons investor dan kondisi pasar yang terbentuk dari waktu ke waktu.
Pelaku pasar kini mencermati arah reformasi bursa saham Indonesia setelah MSCI menyampaikan pertanyaan dan tantangan terkait kondisi pasar domestik. Respons otoritas dan penyelenggara bursa dinilai penting karena dapat memengaruhi persepsi investor terhadap keterbukaan informasi, kualitas data, serta kemudahan berinvestasi. Bagi investor global, kejelasan langkah perbaikan menjadi salah satu pertimbangan dalam menentukan alokasi dana. Karena itu, perkembangan komunikasi dengan MSCI dan pelaksanaan reformasi dapat memengaruhi sentimen terhadap saham Indonesia dalam jangka pendek.
Ketidakpastian tersebut berlangsung ketika arus dana asing keluar dari pasar modal Indonesia. Penjualan saham oleh investor luar negeri dapat menambah tekanan pada pasar keuangan, terutama apabila terjadi bersamaan dengan penguatan dolar AS atau meningkatnya kehati-hatian global. Dampaknya tidak terbatas pada harga saham. Perubahan permintaan terhadap aset berdenominasi rupiah juga dapat memengaruhi nilai tukar, sehingga hubungan sentimen pasar modal dan pergerakan mata uang perlu dicermati secara bersamaan.
Tekanan terhadap rupiah dalam situasi ini dikaitkan dengan arus keluar dana asing dan meningkatnya kehati-hatian investor. Nilai tukar sempat menghadapi tekanan menuju Rp18.000 per dolar AS, sebuah level yang menjadi perhatian pelaku pasar. Namun, pergerakan tersebut tidak sebaiknya dibaca sebagai akibat tunggal dari isu MSCI. Nilai rupiah juga dipengaruhi kondisi eksternal, kebutuhan valuta asing, arus perdagangan, serta respons kebijakan. Perkembangan faktor-faktor tersebut dapat memperkuat atau meredakan tekanan dari pasar modal.
Narasumber menilai posisi rupiah masih cukup stabil dan volatilitasnya tidak terlalu besar. Penilaian ini menunjukkan bahwa tekanan yang muncul belum otomatis berarti gejolak tajam atau pelemahan tanpa kendali. Meski demikian, stabilitas tetap perlu dipantau karena sentimen dapat berubah cepat ketika investor menunggu kepastian reformasi bursa dan perkembangan ekonomi global. Kejelasan tindak lanjut terhadap masukan MSCI, disertai komunikasi kebijakan yang konsisten, berpotensi membantu menjaga kepercayaan. Bagi pasar, kombinasi arus dana, fundamental, dan kredibilitas reformasi akan menjadi penentu arah berikutnya bagi saham Indonesia maupun rupiah.
Sentimen MSCI menjadi perhatian pasar karena dapat memengaruhi persepsi investor terhadap daya tarik dan keterjangkauan saham Indonesia. Perubahan penilaian, sorotan, atau kekhawatiran yang dikaitkan dengan indeks global tersebut berpotensi mendorong pelaku pasar meninjau kembali eksposur mereka pada saham domestik. Dalam kondisi demikian, IHSG dapat bergerak lebih sensitif terhadap arus transaksi dan perubahan sikap investor, terutama ketika kabar mengenai pasar Indonesia dibaca sebagai sinyal risiko. Namun, sentimen bukan satu-satunya penentu arah indeks. Kinerja emiten, kondisi ekonomi, likuiditas, serta perkembangan pasar global tetap turut membentuk pergerakan saham.
Perhatian terhadap saham juga dapat merambat ke pasar valuta asing. Apabila investor memilih mengurangi risiko atau mengalihkan sebagian dana, permintaan terhadap aset rupiah dapat berubah dan ikut memengaruhi nilai tukar. Meski demikian, hubungan sentimen MSCI, IHSG, dan rupiah tidak selalu berlangsung langsung ataupun seragam. Pergerakan kurs turut dipengaruhi faktor lain, seperti kondisi dolar AS, arus modal, neraca perdagangan, dan ekspektasi pasar. Karena itu, tekanan pada saham tidak serta-merta berarti rupiah pasti melemah; konteks dan data pasar pada saat kejadian tetap perlu dicermati.
Keterkaitan tersebut memunculkan pertanyaan mengenai kemungkinan implikasinya bagi arah BI Rate. Jika gejolak pasar berdampak pada stabilitas rupiah atau ekspektasi inflasi, perkembangan itu dapat menjadi bagian dari pertimbangan kebijakan moneter Bank Indonesia. Akan tetapi, pertanyaan mengenai dampak sentimen MSCI tidak dapat diperlakukan sebagai kepastian bahwa suku bunga akan berubah. Informasi yang menjadi dasar pembahasan ini hanya mengangkat pertanyaan tersebut, tanpa menyampaikan keputusan, sinyal resmi, ataupun proyeksi perubahan BI Rate.