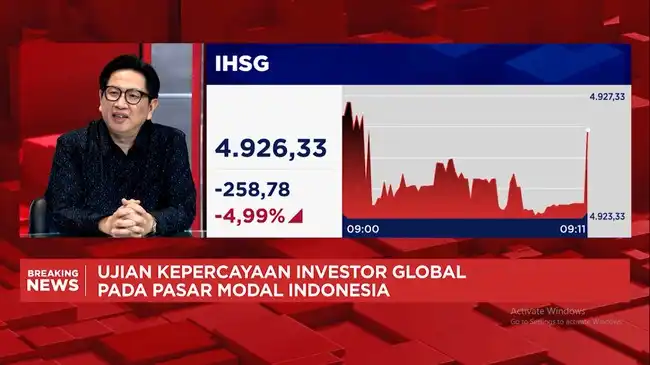
Jakarta | Tekanan di pasar modal Indonesia berlanjut pada perdagangan Senin, 19 Oktober 2026, setelah MSCI mengumumkan kemungkinan penurunan status Indonesia menjadi standalone market. Pengumuman tersebut menambah perhatian pelaku pasar terhadap sejumlah persoalan struktural yang dinilai perlu dicermati. Meski informasi yang tersedia tidak merinci besaran perubahan indeks maupun angka transaksi, perkembangan ini menunjukkan bahwa kekhawatiran terkait kualitas dan keterbukaan pasar masih menjadi sorotan.
Potensi perubahan klasifikasi itu berkaitan dengan penilaian MSCI atas aksesibilitas dan karakter pasar bagi investor. Status standalone market dapat dipahami sebagai kemungkinan Indonesia tidak lagi berada dalam kelompok pasar berkembang menurut klasifikasi MSCI. Pengumuman mengenai potensi tersebut bukan berarti perubahan status telah berlaku, tetapi menjadi sinyal bahwa isu yang disorot perlu mendapat perhatian dari otoritas, emiten, perantara perdagangan, dan pelaku pasar lainnya.
Salah satu persoalan utama yang disebut adalah transparansi kepemilikan saham. Informasi kepemilikan yang jelas membantu investor memahami siapa pemegang saham suatu perusahaan dan bagaimana struktur kepemilikannya terbentuk. Apabila data tersebut sulit ditelusuri atau belum cukup terbuka, investor dapat menghadapi keterbatasan dalam menilai likuiditas, tata kelola, serta risiko investasi. Karena itu, keterbukaan data menjadi bagian penting dalam upaya menjaga kepercayaan terhadap pasar.
MSCI juga menyoroti konsentrasi saham, yakni kondisi ketika kepemilikan atau aktivitas perdagangan terkumpul pada sejumlah pihak atau saham tertentu. Isu lain yang disebut adalah dugaan perdagangan terkoordinasi. Dugaan tersebut perlu diperlakukan sebagai persoalan yang memerlukan pemeriksaan dan penanganan sesuai ketentuan, bukan sebagai kesimpulan bahwa pelanggaran telah terbukti. Kedua perhatian ini berkaitan dengan persepsi mengenai kewajaran pembentukan harga dan keteraturan perdagangan.
Dengan demikian, tekanan pada perdagangan Senin berlangsung di tengah evaluasi atas transparansi kepemilikan, konsentrasi saham, dan dugaan koordinasi transaksi. Perkembangan selanjutnya akan bergantung pada kejelasan tindak lanjut terhadap persoalan tersebut serta komunikasi yang memadai kepada investor. Tanpa menambahkan klaim mengenai besaran dampak pasar, pengumuman MSCI tetap menjadi pengingat bahwa keterbukaan informasi dan pengawasan perdagangan berperan penting dalam menjaga kredibilitas pasar saham Indonesia.
Presiden Direktur PT Panin Asset Management, Ridwan Soetedja, menilai risiko penurunan status pasar saham Indonesia berkaitan erat dengan persoalan transparansi kepemilikan saham dan free float saham. Dalam pandangannya, dua hal tersebut menjadi isu yang disorot dalam pembahasan mengenai posisi pasar saham Indonesia. Penilaian ini menempatkan keterbukaan informasi mengenai kepemilikan serta besaran saham yang tersedia untuk diperdagangkan sebagai bagian penting dari persoalan yang dihadapi. Karena itu, risiko penurunan status tidak dapat dilepaskan dari pembicaraan mengenai bagaimana kepemilikan saham terlihat dan bagaimana free float saham tercermin di pasar.
Transparansi kepemilikan saham merujuk pada kejelasan informasi tentang pihak yang memiliki saham. Sementara itu, free float saham berkaitan dengan saham yang tersedia untuk diperdagangkan oleh publik. Ridwan mengaitkan risiko penurunan status pasar Indonesia dengan kedua persoalan tersebut, sehingga perhatian terhadap data dan keterbukaan menjadi relevan dalam memahami penilaian itu. Hubungan yang disampaikan berpusat pada transparansi kepemilikan dan free float, bukan pada penjelasan mengenai faktor lain. Dengan demikian, pokok pandangan Panin Asset Management sebagaimana disampaikan Ridwan adalah bahwa persoalan pada kedua aspek tersebut berhubungan erat dengan risiko yang sedang dibahas.
Penilaian tersebut penting dicatat secara proporsional: Ridwan mengemukakan adanya kaitan risiko penurunan status dan persoalan transparansi kepemilikan saham serta free float saham. Pernyataan ini tidak perlu diperluas menjadi kesimpulan mengenai penyebab lain, ataupun rincian dampak yang tidak disebutkan. Dalam konteks pembahasan status pasar saham Indonesia, dua istilah itu menjadi fokus yang melekat pada pandangannya. Dengan mempertahankan batas tersebut, pembaca dapat memahami inti penilaian tanpa mengubah makna yang disampaikan: risiko penurunan status berkaitan erat dengan keterbukaan kepemilikan dan ketersediaan saham untuk diperdagangkan sebagai free float. Kedua isu itulah yang menjadi perhatian dalam uraian Ridwan mengenai risiko tersebut.
Sebelum pengumuman MSCI mengenai perhatian terhadap pasar saham Indonesia, regulator dan otoritas bursa telah menjalankan upaya perbaikan. Keberadaan langkah-langkah tersebut menjadi bagian dari konteks yang penting untuk memahami reaksi pelaku pasar. Namun, informasi yang tersedia tidak merinci bentuk tindakan, cakupan pelaksanaan, ataupun hasil yang telah dicapai. Karena itu, penilaian atas efektivitas upaya tersebut perlu dibedakan dari respons pasar terhadap pengumuman MSCI, yang muncul pada saat sentimen terhadap pasar sedang menjadi perhatian.
Di tengah latar tersebut, pengumuman MSCI cukup mengejutkan sejumlah pelaku pasar. Kejutan itu tidak serta-merta berarti bahwa upaya perbaikan sebelumnya tidak ada, melainkan menunjukkan bahwa perhatian yang disampaikan MSCI tetap memiliki bobot tersendiri bagi persepsi investor. Pelaku pasar dapat memandang adanya jarak langkah yang telah berjalan dan isu yang masih menjadi sorotan. Tanpa rincian lebih lanjut mengenai tindakan maupun evaluasi yang mendasarinya, jarak tersebut sebaiknya dipahami sebagai persoalan persepsi dan ekspektasi, bukan sebagai kesimpulan tentang keberhasilan atau kegagalan kebijakan.
Respons terhadap kabar itu juga berlangsung dalam konteks sentimen yang sensitif. Pengumuman dari penyedia indeks global dapat memengaruhi cara investor menilai prospek, risiko, dan daya tarik suatu pasar, sehingga reaksi tidak hanya bergantung pada informasi tentang kondisi saat itu. Ekspektasi mengenai tindak lanjut dan kejelasan komunikasi juga dapat berperan. Dalam situasi seperti ini, respons pelaku pasar mencerminkan bagaimana kabar MSCI ditafsirkan di tengah upaya perbaikan yang sudah berlangsung. Reaksi tersebut tidak dengan sendirinya membuktikan bahwa seluruh persoalan telah berubah atau bahwa perbaikan sebelumnya sia-sia.
Penting untuk memisahkan dua hal: adanya upaya perbaikan sebelum pengumuman dan munculnya perhatian MSCI yang memicu respons pasar. Keduanya dapat berlangsung bersamaan. Pengumuman itu menjadi pemicu perhatian baru, sedangkan langkah yang telah berjalan merupakan latar yang mendahuluinya. Tanpa mengasumsikan rincian yang tidak tersedia, konteks ini membantu menjelaskan mengapa kabar tersebut terasa mengejutkan sekaligus mendorong pelaku pasar mencermati arah sentimen berikutnya. Penilaian lebih jauh memerlukan informasi yang terverifikasi mengenai tindak lanjut dan perkembangan setelah pengumuman tersebut.
Dalam menghadapi persoalan yang disorot MSCI, pemenuhan kriteria indeks menjadi upaya bersama yang perlu melibatkan berbagai pihak di pasar modal. Ridwan Soetedja menyebut tiga area yang perlu mendapat perhatian, yakni transparansi saham, perdagangan yang terkoordinasi, dan penegakan aturan bursa. Ketiganya berkaitan dengan kualitas informasi, keteraturan aktivitas perdagangan, serta kepastian penerapan ketentuan. Karena itu, pembahasan mengenai status pasar saham Indonesia tidak hanya menyangkut satu kebijakan atau satu pelaku, tetapi juga bagaimana keseluruhan proses di bursa mendukung standar yang dinilai oleh MSCI. Langkah pada setiap area perlu dipahami sebagai bagian dari ikhtiar untuk memenuhi kriteria yang menjadi perhatian tersebut.
Area pertama adalah transparansi saham. Keterbukaan mengenai kepemilikan dan informasi yang relevan bagi investor menjadi salah satu aspek yang disorot dalam upaya memenuhi standar MSCI. Informasi yang jelas memungkinkan pelaku pasar menilai saham secara lebih terukur dan memahami kondisi yang memengaruhi aktivitas perdagangan. Area kedua menyangkut perdagangan yang terkoordinasi. Pengawasan dan koordinasi atas transaksi diperlukan agar kegiatan pasar berlangsung tertib dan dapat dipantau, sekaligus memberi kejelasan terhadap pola perdagangan yang menjadi perhatian. Kedua area ini menempatkan ketersediaan informasi dan keteraturan transaksi sebagai unsur yang saling berhubungan dalam menjaga kredibilitas pasar saham Indonesia.
Area ketiga adalah penegakan aturan bursa.
Baca juga: Material Tambang Diduga dari Luar Koordinat IUP, PT Gondo Jaya Disorot | Padamkan Bara di Balik Gambut, Satgas Darat Lanud Sjamsudin Noor Jaga Permukiman Dari Ancaman Karhutla | Kamera Bukan Hakim Jalanan: Dedy Luqman Hakim Soroti Ancaman Pidana di Balik Rekam dan Sebar Video Orang