Jakarta | Otoritas Jasa Keuangan (OJK) menyiapkan pendekatan yang lebih terpadu untuk mendukung perkembangan usaha mikro, kecil, dan menengah (UMKM). Salah satu rencana yang disampaikan adalah membentuk departemen khusus yang menangani perkembangan usaha UMKM. Langkah ini diharapkan membantu OJK mengarahkan perhatian dan koordinasi secara lebih terfokus, sekaligus memperkuat dukungan terhadap kebutuhan pelaku usaha di berbagai tahap pertumbuhan.
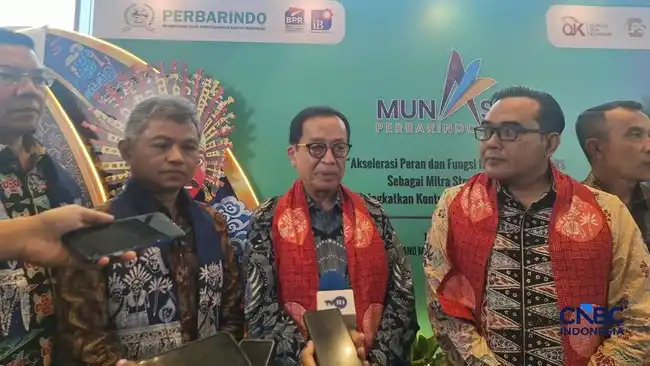
Rencana tersebut disampaikan oleh anggota Dewan Komisioner OJK periode 2022–2027, Dian Ediana Rae, dalam seminar nasional dan Musyawarah Nasional (Munas) XII Perbarindo pada 19 Oktober 2026. Dalam forum tersebut, ia menekankan bahwa penguatan UMKM tidak cukup hanya dengan memperluas akses terhadap kredit. Perlu pula dibangun ekosistem usaha yang berkelanjutan, sehingga pembiayaan dapat terhubung dengan kebutuhan dan kemampuan pelaku usaha dalam mengembangkan kegiatan ekonominya.
Pendekatan OJK terhadap penggunaan kredit oleh UMKM diarahkan agar pembiayaan dimanfaatkan secara tepat dan mendukung perkembangan usaha. Kredit dapat menjadi salah satu sarana untuk memperkuat kegiatan operasional maupun mendorong pertumbuhan, tetapi efektivitasnya bergantung pada kesesuaian kebutuhan usaha, kapasitas peminjam, dan dukungan ekosistem. Karena itu, upaya memperluas pembiayaan perlu berjalan seiring dengan pemahaman yang lebih baik mengenai kondisi UMKM serta koordinasi antarpihak yang berperan dalam pemberdayaannya.
Untuk mendukung gagasan tersebut, OJK telah berkoordinasi dengan Kementerian Koperasi, Kementerian UMKM, serta kementerian dan lembaga terkait lainnya. Koordinasi lintas sektor ini menjadi bagian penting dalam membangun ekosistem yang saling terhubung, bukan sekadar menjalankan program secara terpisah. Dengan pembagian peran dan komunikasi yang lebih terarah, dukungan terhadap UMKM berpeluang menjangkau kebutuhan usaha secara lebih menyeluruh. Rencana pembentukan departemen khusus, penguatan penggunaan kredit yang sesuai, dan kerja sama antarlembaga mencerminkan upaya OJK untuk mendorong perkembangan UMKM secara berkelanjutan.
Dukungan bagi UMKM tidak berhenti pada penyaluran pembiayaan. Dian menjelaskan bahwa penguatan ekosistem juga mencakup pendampingan agar pelaku usaha dapat mengembangkan kapasitas dan mengelola usahanya dengan lebih baik. Pendekatan ini penting karena kebutuhan UMKM beragam: selain modal, mereka dapat memerlukan dukungan untuk meningkatkan kualitas produk, memperkuat tata kelola, serta memahami peluang pasar. Dengan pendampingan yang sesuai, pembiayaan diharapkan dapat digunakan secara lebih produktif dan membantu usaha bertumbuh secara berkelanjutan.
Cakupan dukungan tersebut juga diarahkan untuk menghubungkan UMKM dengan pembeli atau off-taker serta pasar yang lebih luas. Keterhubungan ini dapat membantu pelaku usaha menemukan saluran penjualan dan menjangkau permintaan yang relevan. Akses pasar menjadi bagian penting dari ekosistem, sebab kemampuan memproduksi barang atau menyediakan jasa perlu diimbangi peluang untuk memasarkannya. Karena itu, dukungan terhadap UMKM dipahami sebagai rangkaian upaya yang saling berkaitan, mulai dari pendampingan, akses pembiayaan, hingga hubungan dengan pihak yang dapat menyerap produk dan membuka peluang transaksi.
Upaya tersebut melibatkan seluruh kantor OJK di Indonesia, bersama BPR dan BPR Syariah. Pelibatan jaringan di berbagai daerah memungkinkan dukungan menjangkau UMKM sesuai dengan konteks dan kebutuhan setempat. BPR dan BPR Syariah juga memiliki kedekatan dengan komunitas usaha di wilayah operasionalnya, sehingga peran mereka dapat terhubung dengan upaya pendampingan dan perluasan akses pasar. Kerja bersama ini menempatkan penguatan UMKM sebagai agenda yang membutuhkan kolaborasi, bukan hanya interaksi satu lembaga dan pelaku usaha.
Partisipasi bank-bank tersebut sejalan dengan tugas BPR untuk membiayai UMKM sebagaimana diatur dalam undang-undang. Dalam kerangka itu, pembiayaan menjadi salah satu unsur penting, sementara pendampingan dan keterhubungan dengan pembeli membantu membangun lingkungan usaha yang lebih mendukung. Dengan melibatkan kantor OJK, BPR, dan BPR Syariah, dukungan diharapkan dapat menjangkau pelaku usaha sekaligus memperkuat hubungan mereka dengan pasar. Pendekatan ekosistem ini mengaitkan akses modal dengan kebutuhan nyata UMKM untuk mengembangkan usaha dan memperoleh peluang penjualan yang lebih baik.
Dian berharap penguatan ekosistem UMKM dan perluasan pembiayaan BPR dilakukan melalui pendekatan yang lebih terintegrasi dan menyeluruh di lapangan. Upaya tersebut perlu menghubungkan kebutuhan pelaku usaha dengan layanan lembaga keuangan, sekaligus memperhatikan kondisi dan karakteristik setiap daerah. Dengan demikian, kebijakan pembiayaan tidak hanya berfokus pada peningkatan penyaluran kredit, tetapi juga memastikan akses yang lebih sesuai, berkelanjutan, dan menjangkau usaha yang selama ini belum terlayani secara optimal.
Menurut Dian, perbaikan ekosistem merupakan bagian penting untuk mendorong pertumbuhan kredit. Koordinasi antarpihak, pemahaman yang lebih baik terhadap kebutuhan UMKM, serta dukungan bagi kesiapan usaha dapat membantu memperkuat hubungan calon debitur dan BPR. Kajian yang komprehensif juga diperlukan agar langkah yang ditempuh didasarkan pada gambaran menyeluruh mengenai peluang, risiko, dan hambatan pembiayaan. Hasil kajian tersebut diharapkan menjadi landasan untuk merancang intervensi yang tepat, bukan sekadar meningkatkan angka penyaluran dalam jangka pendek.
Data hingga Juli 2026 menunjukkan penyaluran kredit BPR tumbuh 3,12 persen secara tahunan. Pada periode yang sama, pembiayaan BPR Syariah meningkat 6,23 persen dibandingkan tahun sebelumnya. Perkembangan tersebut mencerminkan adanya pertumbuhan pada kedua jenis lembaga, dengan laju yang berbeda. Dian berharap potensi ini dapat diperkuat melalui langkah yang konsisten, sehingga lebih banyak UMKM memperoleh pembiayaan yang sesuai dengan kebutuhan dan kemampuan usahanya. Perluasan akses juga perlu disertai perhatian pada kualitas penyaluran agar pertumbuhan tetap sehat.
Selain mendorong kredit, Dian berharap tingkat kredit bermasalah atau non-performing loan (NPL) dapat ditekan lebih rendah. Pengelolaan risiko yang cermat, penilaian calon debitur yang memadai, serta pendampingan yang relevan dapat membantu menjaga kualitas pembiayaan. Pendekatan terpadu di lapangan diharapkan memberi pemahaman lebih utuh mengenai kapasitas usaha dan kemampuan membayar, sehingga keputusan kredit lebih tepat. Dengan ekosistem yang semakin kuat dan kajian yang menyeluruh, peningkatan penyaluran kredit dapat berjalan seiring dengan terjaganya kualitas aset BPR dan BPR Syariah.
OJK menjalankan sejumlah pekerjaan untuk memperkuat akses pembiayaan bagi usaha mikro, kecil, dan menengah (UMKM), sekaligus mendorong peran lembaga keuangan dalam mendukung kegiatan usaha. Salah satu agenda yang berlangsung adalah pemantauan penerapan POJK Nomor 19 Tahun 2025 tentang kemudahan akses pembiayaan kepada UMKM. Pemantauan ini diperlukan agar pelaksanaan ketentuan dapat diketahui secara terarah dan menjadi bahan untuk menilai kebutuhan dukungan lanjutan bagi pelaku usaha maupun penyedia pembiayaan.
Selain memantau regulasi, OJK tengah menyusun pedoman pemberian akses pembiayaan UMKM. Pedoman tersebut diharapkan membantu memperjelas proses dan pendekatan dalam memperluas layanan pembiayaan. OJK juga mulai membahas pemanfaatan credit scoring sebagai salah satu cara menilai kelayakan calon debitur. Pembahasan ini relevan bagi UMKM yang belum memiliki riwayat kredit atau dokumentasi usaha yang memadai, meskipun penerapannya perlu mempertimbangkan kualitas data, tata kelola, dan karakteristik setiap sektor usaha.
Agenda lain mencakup penyusunan panduan fungsi sosial perbankan syariah untuk mendukung UMKM yang belum terjangkau layanan perbankan. Panduan tersebut dapat memperjelas bagaimana fungsi sosial dijalankan agar dukungan yang tersedia lebih sesuai dengan kebutuhan kelompok sasaran. Pada saat yang sama, OJK memetakan ekosistem UMKM bersama para pemangku kepentingan. Pemetaan ini membantu mengidentifikasi hubungan pelaku usaha, lembaga keuangan, pemerintah, dan pihak pendukung lain, termasuk potensi kendala yang menghambat akses pembiayaan.
Penguatan data menjadi bagian penting dari rangkaian inisiatif tersebut. OJK mengembangkan sistem terintegrasi untuk memantau perkembangan pembiayaan UMKM dan menyempurnakan dashboard pembiayaan agar informasi lebih mudah ditelusuri. Upaya berikutnya meliputi penyusunan metodologi indeks pembiayaan UMKM, sehingga perkembangan akses pembiayaan dapat diukur dengan pendekatan yang konsisten.
Baca juga: Jelang HUT ke-81 TNI, Puspom TNI Perkuat Kesiapan Pengamanan Wallakir | TNI Perkuat Sinergitas Lintas Sektor dalam Pencegahan Karhutla di Sambas | Kekerasan OPM Tewaskan Sopir Angkutan Masyarakat, TNI Perkuat Pengamanan Dan Kejar Pelaku