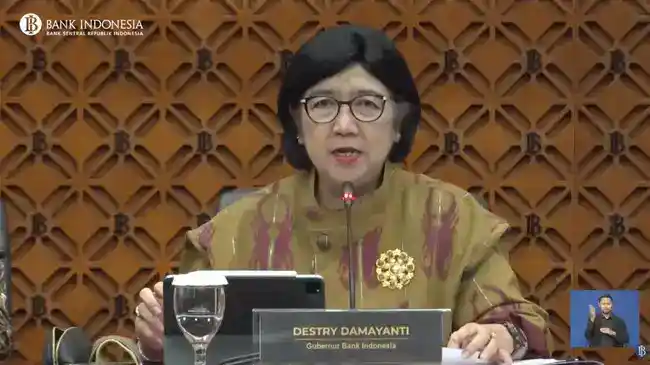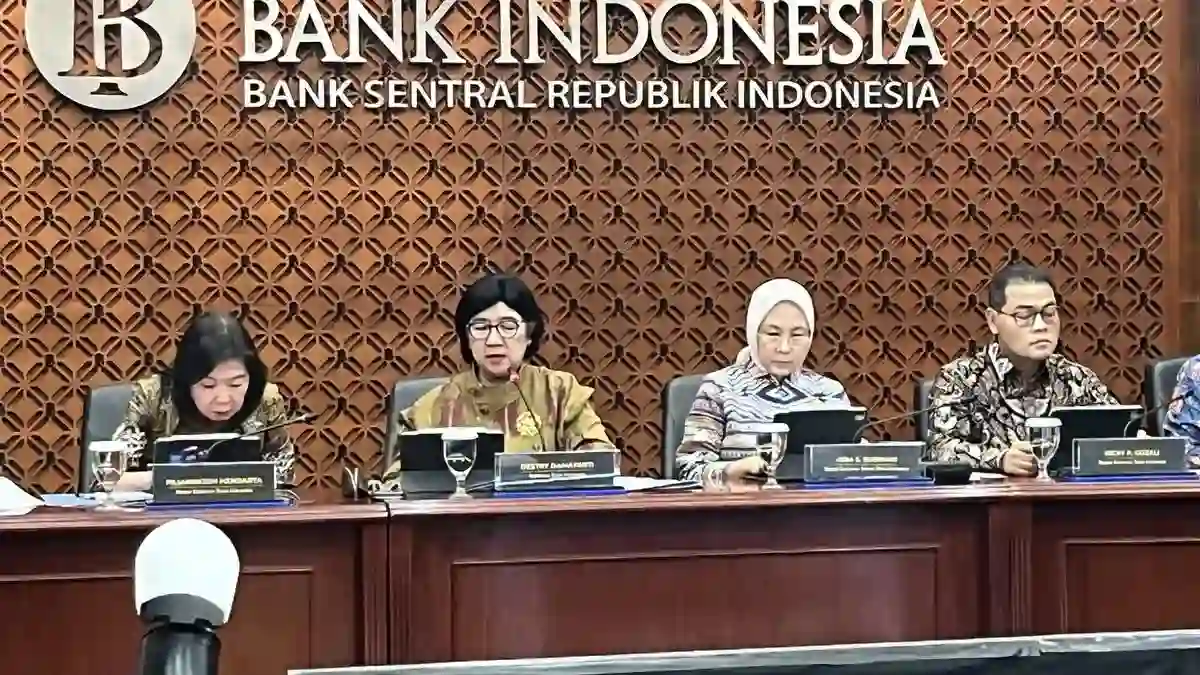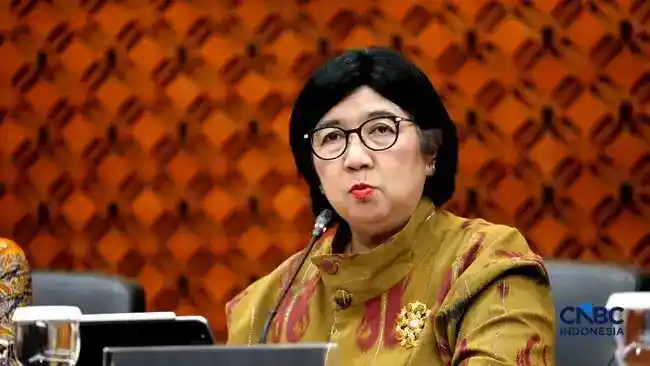
Jakarta | Perbankan telah menerima insentif Kebijakan Insentif Likuiditas Makroprudensial (KLM) sebesar Rp458,5 triliun hingga minggu pertama Oktober 2026. Capaian tersebut menunjukkan besarnya dukungan likuiditas yang disalurkan Bank Indonesia melalui kebijakan makroprudensial untuk memperkuat peran perbankan dalam perekonomian. Angka itu disampaikan Gubernur Bank Indonesia, Destry Damayanti, dalam paparan hasil Rapat Dewan Gubernur pada Rabu, 21 Oktober 2026. Informasi tersebut menjadi salah satu perhatian dalam pemaparan kebijakan karena menggambarkan insentif yang telah diterima industri perbankan sampai periode pelaporan. Penyaluran KLM dilakukan melalui dua jalur utama, dengan sasaran yang mencakup pembiayaan sektor riil sekaligus pengembangan pasar uang.
Jalur pertama mengarahkan insentif untuk mendorong pembiayaan dan penyaluran kredit kepada sektor riil. Melalui pendekatan ini, likuiditas yang diterima bank diharapkan mendukung ketersediaan pembiayaan bagi kegiatan ekonomi produktif. Insentif tersebut terkait upaya mendorong perbankan memperluas kredit sesuai arah kebijakan, sehingga dukungan tidak berhenti pada penambahan likuiditas di sistem keuangan. Fokus pada sektor riil juga menempatkan pembiayaan sebagai penghubung kebijakan moneter dan aktivitas ekonomi. Dengan demikian, KLM berperan sebagai instrumen yang mendorong perbankan menyalurkan dana ke berbagai kebutuhan pembiayaan produktif. Besaran Rp458,5 triliun mencerminkan total insentif yang tercatat diterima perbankan hingga awal Oktober, bukan nilai kredit yang telah disalurkan.
Jalur kedua disalurkan melalui kanal pendalaman pasar uang. Kanal ini melengkapi dorongan pembiayaan dengan mendukung pengembangan pasar keuangan, termasuk peningkatan aktivitas dan kedalaman pasar uang. Kedua jalur tersebut menunjukkan bahwa KLM dirancang untuk mendukung fungsi intermediasi perbankan sekaligus memperkuat infrastruktur pasar keuangan. Dalam menyampaikan capaian, BI menempatkan insentif sebagai bagian dari kebijakan yang menghubungkan likuiditas dengan sasaran ekonomi dan pasar. Rincian Rp458,5 triliun menjadi gambaran akumulasi penerimaan bank sampai minggu pertama Oktober 2026. Penyampaian data dalam paparan RDG memberi konteks mengenai pelaksanaan KLM pada periode tersebut, sementara dua kanal penyalurannya menjelaskan arah dukungan yang ditempuh BI bagi sektor riil dan pendalaman pasar uang.
Dari total insentif likuiditas sebesar Rp458,5 triliun hingga awal Oktober 2026, Bank Indonesia menyalurkan Rp336,4 triliun melalui financing channel. Sementara itu, Rp122,1 triliun disalurkan melalui kanal pendalaman pasar uang (PPU). Komposisi tersebut menunjukkan bahwa financing channel menjadi porsi mayoritas, dengan nilai hampir tiga kali lipat alokasi untuk PPU. Secara proporsi, pembiayaan mencakup sekitar 73,3 persen dari total insentif, sedangkan PPU sekitar 26,7 persen. Perbedaan besaran ini menggambarkan pembagian alokasi dua kanal yang memiliki fungsi dan sasaran kebijakan berbeda.
Financing channel diarahkan untuk mendukung peningkatan kredit atau pembiayaan kepada sektor-sektor prioritas. Melalui jalur ini, insentif likuiditas diharapkan dapat memperkuat kemampuan perbankan dalam menyalurkan dana bagi kegiatan ekonomi sektor riil. Karena itu, besarnya porsi financing channel berkaitan dengan upaya mendorong ketersediaan pembiayaan bagi dunia usaha dan kegiatan produktif yang menjadi sasaran kebijakan. Alokasi Rp336,4 triliun mencerminkan fokus utama insentif pada dukungan terhadap penyaluran pembiayaan, bukan pada fungsi pendalaman pasar uang.
Adapun alokasi Rp122,1 triliun melalui kanal PPU memiliki tujuan tersendiri, yakni mendukung pendalaman pasar uang. Kanal ini tidak dapat disamakan dengan financing channel, sebab sasaran kebijakannya berbeda dari dukungan kredit atau pembiayaan bagi sektor prioritas. Pemisahan fungsi tersebut penting agar angka alokasi dibaca secara tepat: porsi yang lebih besar ditujukan untuk mendukung pembiayaan sektor riil, sementara PPU berperan dalam pengembangan pasar uang. Dengan demikian, total Rp458,5 triliun mencakup dua jalur insentif yang saling melengkapi, tetapi tidak memiliki tujuan yang identik. Rincian ini memperlihatkan bagaimana kebijakan membagi dukungan likuiditas sesuai dengan peran masing-masing kanal, sekaligus menegaskan dominasi alokasi untuk pembiayaan dalam keseluruhan program.
Bank Indonesia mengoptimalkan kebijakan makroprudensial yang longgar untuk memperkuat penyaluran kredit ke sektor riil. Kebijakan ini dirancang agar likuiditas yang tersedia di perbankan dapat mendukung pembiayaan kegiatan produktif, termasuk kebutuhan modal kerja dan investasi usaha. Dengan demikian, insentif likuiditas tidak hanya tercermin dalam posisi dana bank, tetapi juga diharapkan mendorong aliran pembiayaan kepada pelaku ekonomi.
Pelaksanaan kebijakan tersebut tetap mempertimbangkan stabilitas sistem keuangan dan prinsip kehati-hatian. Bank perlu menjaga kualitas penyaluran kredit, mengelola risiko, serta memastikan pembiayaan diberikan berdasarkan penilaian yang memadai terhadap kemampuan debitur. Pendekatan ini penting agar dorongan terhadap intermediasi berjalan seimbang dengan ketahanan perbankan, terutama ketika kondisi ekonomi dan kebutuhan pembiayaan terus berkembang.
Salah satu jalur dalam Kebijakan Insentif Likuiditas Makroprudensial (KLM), yakni kanal Penyangga Likuiditas Makroprudensial (PPU), disebut berperan mendorong redistribusi likuiditas antarperbankan. Melalui kanal ini, dana dapat bergerak lebih efektif dari bank yang memiliki likuiditas memadai menuju bank yang membutuhkan dukungan likuiditas untuk menjalankan fungsi intermediasinya. Pelaksanaan PPU juga disebut meningkatkan transaksi di pasar uang rupiah, sehingga mendukung aktivitas pendanaan dan pengelolaan likuiditas di pelaku pasar.
Penguatan aktivitas tersebut berkaitan dengan upaya memperdalam pasar uang domestik. Pasar yang lebih aktif dan berkembang dapat memperluas pilihan pengelolaan likuiditas bagi perbankan, sekaligus meningkatkan kelancaran transmisi kebijakan moneter. Pada saat yang sama, redistribusi likuiditas melalui kanal PPU diharapkan membantu bank menyalurkan kredit atau pembiayaan secara lebih efektif kepada sektor riil. Karena itu, kanal ini memiliki peran yang melampaui penyediaan likuiditas, yakni turut mendukung pasar uang dan intermediasi perbankan.
Destry menyampaikan bahwa BI akan terus mengoptimalkan KLM agar penyaluran kredit atau pembiayaan berlangsung lebih efektif. Optimalisasi tersebut diarahkan untuk memastikan insentif dapat mendukung kebutuhan ekonomi secara tepat, dengan tetap menjaga prinsip kehati-hatian serta stabilitas sistem keuangan. Pelaksanaan kebijakan melalui kanal yang saling melengkapi diharapkan memperkuat hubungan likuiditas, transaksi pasar uang, dan pembiayaan produktif.
Bank Indonesia memperkuat skema insentif likuiditas makroprudensial (KLM) dengan menetapkan batas dukungan hingga maksimal 5% dari dana pihak ketiga (DPK) bank. Ketentuan baru ini dijadwalkan berlaku mulai 1 Desember 2026, sehingga penyesuaian memberikan waktu bagi perbankan untuk memahami cakupan dan menyiapkan pelaksanaannya. Besaran insentif yang dapat diperoleh masing-masing bank tetap bergantung pada penyaluran pembiayaan melalui kanal yang ditetapkan. Dengan demikian, batas 5% merupakan plafon keseluruhan, bukan besaran yang otomatis diterima setiap bank. Perubahan tersebut memperluas ruang bagi kebijakan likuiditas BI untuk mendorong aktivitas pembiayaan yang selaras dengan prioritas ekonomi, sekaligus mempertahankan kerangka insentif berbasis intermediasi.
Dalam skema yang diperkuat, financing channel memperoleh alokasi paling tinggi 3% dari DPK. Dukungan melalui kanal ini diperluas kepada sektor usaha yang berkontribusi terhadap penciptaan lapangan kerja. Arah tersebut menautkan insentif likuiditas dengan pembiayaan kegiatan ekonomi yang berpotensi menyerap tenaga kerja, bukan hanya dengan pertumbuhan penyaluran kredit secara umum. Sementara itu, kanal PPU mendapat batas paling tinggi 2% dari DPK. Kedua batas itu membentuk plafon insentif hingga 5% apabila bank memenuhi ketentuan pada masing-masing kanal. Pembedaan alokasi juga menunjukkan bahwa skema KLM menggabungkan dorongan pembiayaan ke sektor usaha dengan upaya memperbaiki aliran likuiditas di dalam sistem keuangan.
Penguatan kanal PPU diarahkan untuk mendorong redistribusi likuiditas dan meningkatkan intermediasi. Melalui redistribusi, kebijakan diharapkan membantu likuiditas mengalir ke pihak yang dapat menyalurkannya menjadi pembiayaan, sehingga fungsi perbankan sebagai penghubung dana dan kebutuhan ekonomi berjalan lebih efektif. Perluasan sasaran financing channel sekaligus menambahkan perhatian pada sektor yang mendukung penciptaan pekerjaan.