Jakarta | Bank Indonesia menegaskan bahwa izin merchant maupun penyedia jasa pembayaran (PJP) yang menggunakan QRIS dapat dibatasi, dihentikan, atau dicabut apabila terbukti memfasilitasi transaksi ilegal, termasuk judi online. Kebijakan ini menempatkan kepatuhan terhadap aturan sebagai bagian penting dalam penggunaan QRIS, baik bagi pihak yang menerima pembayaran maupun penyedia layanan yang mendukung pemrosesan transaksi.
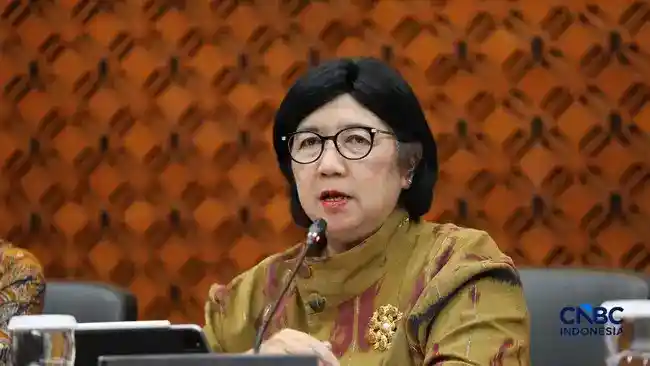
Deputi Gubernur BI Filianingsih Hendarta menyampaikan langkah tegas tersebut dalam konferensi pers hasil Rapat Dewan Gubernur Bulanan BI Oktober 2026 di kantor Bank Indonesia, Jakarta Pusat, pada Rabu (21/10). Pernyataan itu menegaskan bahwa penggunaan QRIS tidak menghilangkan tanggung jawab merchant dan PJP untuk memastikan layanan mereka tidak menjadi sarana aktivitas yang melanggar hukum.
Pembatasan, penghentian, atau pencabutan izin merupakan konsekuensi yang dapat diterapkan ketika keterlibatan dalam fasilitasi transaksi ilegal terbukti. Dengan demikian, kebijakan tersebut bukan sekadar imbauan agar pelaku usaha berhati-hati, melainkan penegasan mengenai risiko terhadap izin yang menopang penerimaan maupun penyediaan pembayaran melalui QRIS. BI tidak menyebutkan dalam pernyataan tersebut rincian prosedur atau tahapan penerapan tindakan, sehingga fokus kebijakannya adalah pada konsekuensi bagi pihak yang terbukti memfasilitasi transaksi terlarang.
Penegasan ini menjadi bagian dari upaya menjaga keandalan dan integritas ekosistem QRIS. Sistem pembayaran yang digunakan secara luas bergantung pada kepercayaan bahwa kanal transaksi tidak disalahgunakan untuk kegiatan ilegal. Karena itu, pengawasan terhadap penggunaan QRIS perlu memperhatikan peran merchant dan PJP, sekaligus memastikan layanan pembayaran tetap digunakan sesuai ketentuan. Sikap tegas terhadap fasilitasi judi online memberi sinyal bahwa akses terhadap QRIS berkaitan dengan kepatuhan, bukan hanya kemampuan teknis menerima atau memproses pembayaran.
Bagi merchant dan PJP, pesan kebijakan ini jelas: keterlibatan dalam transaksi judi online dapat berujung pada pembatasan, penghentian, atau pencabutan izin. Penegasan tersebut memperkuat komitmen BI untuk menjaga agar QRIS tetap menjadi sarana pembayaran yang andal dan berintegritas, serta tidak dimanfaatkan untuk mendukung aktivitas ilegal.
Dua langkah awal Bank Indonesia (BI) untuk mencegah QRIS disalahgunakan dalam transaksi judi online berfokus pada pengawasan penyelenggara dan pemeriksaan merchant. BI menekankan akuntabilitas penyedia jasa pembayaran (PJP) serta merchant agregator, karena keduanya berperan dalam menerima, memproses, dan menghubungkan transaksi. Pengawasan berkala yang ketat diperlukan agar kewajiban masing-masing pihak tidak hanya tertulis dalam aturan, tetapi benar-benar dijalankan dalam kegiatan operasional.
Melalui pengawasan tersebut, BI dapat menilai apakah PJP dan agregator memiliki prosedur yang memadai untuk mengenali risiko, menindaklanjuti temuan, dan mencegah fasilitas pembayaran digunakan untuk aktivitas terlarang. Pemeriksaan juga membantu memastikan bahwa penyelenggara melakukan pemantauan terhadap jaringan merchant yang mereka kelola. Dengan demikian, tanggung jawab pengawasan tidak berhenti pada bank sentral; PJP tetap perlu menjalankan kontrol internal dan segera merespons pola transaksi yang tidak wajar.
Langkah berikutnya adalah memperbaiki tata kelola dan proses verifikasi merchant. BI meminta PJP menerapkan prinsip know your customer (KYC) sejak awal hubungan usaha. Sebelum memberikan akses pembayaran, PJP perlu memahami profil usaha calon merchant, memeriksa legalitasnya, serta mengenali jenis barang atau jasa dan transaksi yang akan dilakukan. Informasi itu menjadi dasar untuk menilai apakah penggunaan QRIS sesuai dengan karakter usaha yang didaftarkan dan untuk mengidentifikasi potensi penyalahgunaan sejak dini.
Namun, pemeriksaan tidak boleh berakhir setelah merchant berhasil mendaftar. PJP perlu melakukan customer due diligence, memperbarui informasi yang relevan, dan memantau kegiatan merchant secara berkelanjutan. Perubahan pola transaksi, lonjakan aktivitas, atau ketidaksesuaian profil usaha dan transaksi aktual dapat menjadi alasan untuk melakukan pemeriksaan lebih lanjut. Filianingsih menjelaskan bahwa pengawasan mencakup tahap awal, saat merchant mulai menjalin hubungan dengan PJP, sekaligus aktivitas setelah merchant beroperasi. Pendekatan menyeluruh ini penting karena risiko dapat muncul kapan saja, bukan hanya pada saat pendaftaran. Dengan menggabungkan pengawasan berkala terhadap penyelenggara dan pemeriksaan merchant dari awal hingga berjalan, BI mendorong ekosistem QRIS yang lebih akuntabel serta mempersempit peluang kanal pembayaran dimanfaatkan untuk judi online.
Strategi ketiga yang ditempuh Bank Indonesia adalah memperkuat kemampuan mendeteksi dan memitigasi pola transaksi QRIS yang tidak lazim. Pengawasan tidak hanya melihat satu transaksi secara terpisah, tetapi juga memperhatikan rangkaian aktivitas, termasuk waktu, jumlah, frekuensi, serta kesesuaiannya dengan karakter usaha merchant. Dengan mengenali perubahan pola, indikasi penyalahgunaan dapat ditelaah lebih awal dan ditindaklanjuti secara proporsional. Langkah ini penting karena transaksi yang tampak sah secara teknis belum tentu wajar jika dibandingkan dengan kebiasaan operasional suatu usaha.
Filianingsih memberikan ilustrasi merchant penjual cilok yang biasanya sudah tutup pada tengah malam. Namun, pada waktu tersebut merchant tiba-tiba mencatat 100 transaksi berulang, masing-masing senilai Rp50 ribu. Perbedaan kebiasaan operasional dan lonjakan aktivitas seperti itu dinilai mencurigakan, sehingga perlu diperiksa lebih lanjut. Contoh tersebut menggambarkan alasan pola transaksi menjadi bahan analisis, bukan bukti bahwa merchant terkait benar-benar melakukan pelanggaran. Pemeriksaan lanjutan diperlukan agar penilaian tidak hanya didasarkan pada satu ciri, serta dapat mempertimbangkan konteks dan informasi pendukung lainnya.
Selain deteksi pola, BI juga dapat memanfaatkan daftar hitam yang memuat merchant terindikasi melanggar ketentuan transaksi sebagai bagian dari mitigasi penyalahgunaan QRIS. Daftar tersebut membantu pihak terkait mengenali merchant yang perlu mendapat perhatian dan mengurangi peluang aktivitas bermasalah berulang melalui kanal pembayaran. Pemanfaatannya tetap perlu disertai penanganan yang cermat: indikasi harus ditelaah, informasi yang relevan diperiksa, dan tindak lanjut dilakukan sesuai kewenangan serta prosedur yang berlaku. Pendekatan ini menjaga agar upaya pengamanan tidak mengabaikan ketepatan penilaian terhadap pelaku usaha. Kombinasi pemantauan pola dan daftar hitam membuat penanganan lebih terarah, sekaligus mendukung kepercayaan masyarakat terhadap QRIS sebagai sarana pembayaran digital.
Langkah keempat dalam menjaga QRIS dari penyalahgunaan untuk transaksi judi online adalah memperkuat koordinasi dengan kementerian dan lembaga terkait, otoritas, serta aparat penegak hukum. Kerja bersama ini memungkinkan informasi mengenai indikasi pelanggaran ditindaklanjuti melalui kewenangan masing-masing pihak, mulai dari pengawasan sistem pembayaran hingga penegakan hukum. Dengan alur komunikasi yang terkoordinasi, penanganan dapat dilakukan secara lebih terarah, sementara penyelenggara jasa pembayaran dapat mendukung proses sesuai ketentuan dan tanggung jawabnya.
Sinergi tersebut juga diperlukan karena penanganan transaksi ilegal tidak dapat bergantung pada satu pihak saja. Bank Indonesia dapat bekerja bersama instansi yang berwenang untuk menelaah laporan, memperkuat pertukaran informasi, dan menentukan tindak lanjut yang sesuai. Jika ditemukan indikasi pelanggaran, langkah penanganan perlu dilakukan secara tegas, proporsional, dan berdasarkan aturan yang berlaku. Pendekatan ini membantu mencegah kanal pembayaran digunakan untuk aktivitas yang melanggar hukum, tanpa mengabaikan kepastian proses maupun hak pengguna yang bertransaksi secara sah.
Ketegasan dalam menindak penyalahgunaan sejalan dengan tujuan QRIS sebagai kanal pembayaran yang terstandardisasi. QRIS dirancang agar pembayaran berlangsung cepat, mudah, murah, aman, dan andal. Karena itu, menjaga integritas penggunaannya merupakan bagian dari upaya mempertahankan kepercayaan masyarakat terhadap pembayaran digital. Perlindungan konsumen juga menjadi pertimbangan penting: masyarakat perlu memperoleh layanan yang aman, memiliki kejelasan ketika menghadapi masalah, serta terlindung dari risiko yang timbul akibat penyalahgunaan sistem. Koordinasi lintas pihak mendukung tujuan tersebut dengan memperkuat pengawasan sekaligus memastikan respons atas pelanggaran dilakukan secara tepat.
Penindakan dan perlindungan berjalan berdampingan dengan perluasan pemakaian QRIS.
Baca juga: Dari Transaksi Jual Beli ke Laporan Polisi: Misteri Honda Brio Rp115 Juta Kini Diuji Penyidik | Bukan Sekadar Jalan Santai, 10 Ribu Peserta Satukan Langkah di HUT TNI | Rp115 Juta, Satu Honda Brio dan Serangkaian Pertanyaan: Menguak Titik Gelap Transaksi yang Dilaporkan ke Polres Kediri Kota