Jakarta | Imbal hasil atau yield Surat Berharga Negara (SBN) pemerintah tenor 10 tahun ditutup pada level 7,446% dalam perdagangan Rabu, 21 Oktober 2026. Kenaikan tersebut menjadi perhatian di tengah pemantauan kondisi pasar surat utang dan biaya pembiayaan pemerintah. Meski angkanya meningkat, Kementerian Keuangan menilai tingkat yield SBN itu masih relatif aman dan kompetitif. Penilaian tersebut menunjukkan bahwa pemerintah memandang imbal hasil yang ditawarkan masih berada dalam rentang yang dapat diterima, sekaligus tetap menarik bagi investor yang mempertimbangkan risiko dan potensi pengembalian.
Untuk memberi gambaran perbandingan, yield obligasi pemerintah Jerman tenor 10 tahun tercatat sebesar 3,3546%. Dengan demikian, imbal hasil SBN Indonesia lebih tinggi daripada angka obligasi Jerman tersebut. Perbedaan tingkat yield antarnegara dapat dipengaruhi oleh beragam faktor, termasuk kondisi ekonomi, inflasi, kebijakan suku bunga, serta persepsi investor terhadap risiko. Namun, angka perbandingan itu tidak dengan sendirinya menunjukkan bahwa satu instrumen lebih baik daripada yang lain. Investor biasanya menilai imbal hasil bersama faktor risiko, likuiditas, prospek ekonomi, dan kebutuhan portofolio sebelum mengambil keputusan.
Yield menggambarkan tingkat pengembalian yang diminta investor atas kepemilikan surat utang, berdasarkan harga dan pembayaran yang diharapkan. Ketika yield naik, artinya investor meminta imbal hasil lebih tinggi agar bersedia memegang obligasi pemerintah. Pergerakan ini umumnya berkaitan dengan perubahan harga obligasi di pasar sekunder: harga dapat turun ketika investor menuntut tingkat pengembalian yang lebih besar. Karena itu, kenaikan yield tidak hanya perlu dibaca sebagai perubahan angka, tetapi juga sebagai sinyal mengenai permintaan pasar dan persepsi terhadap kondisi yang memengaruhi instrumen tersebut. Pernyataan Kementerian Keuangan bahwa level 7,446% masih relatif aman dan kompetitif memberikan konteks bagi pembacaan pasar, meskipun investor tetap perlu mencermati dinamika berikutnya.
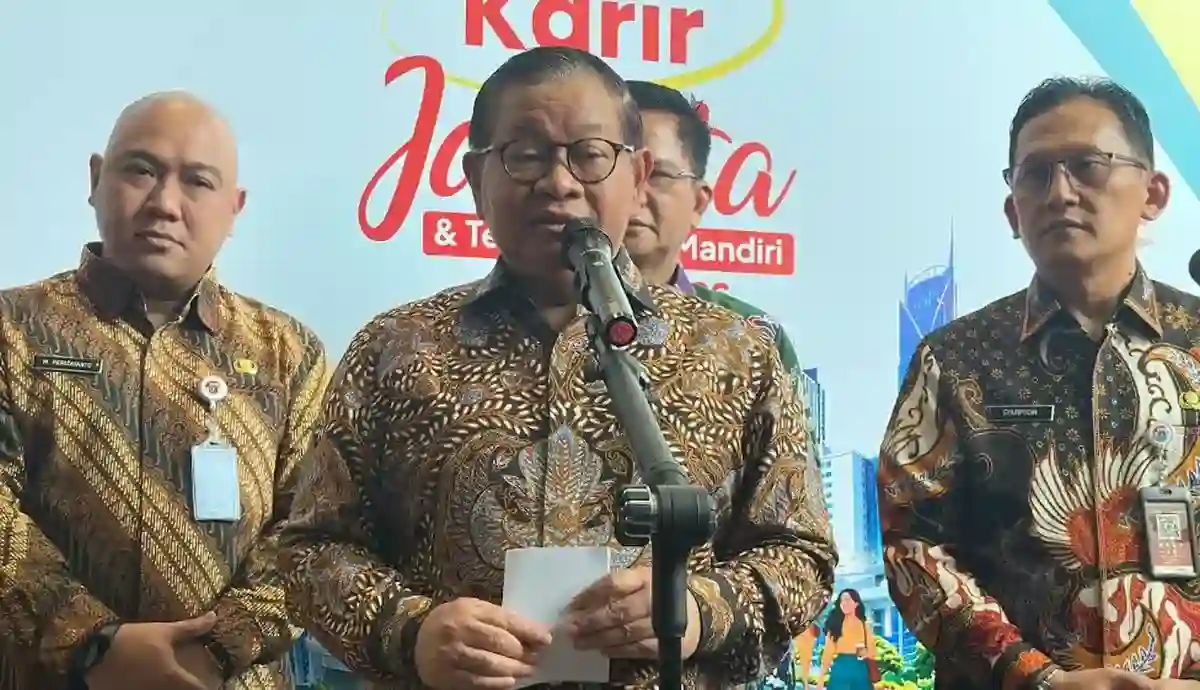
Menanggapi kenaikan imbal hasil Surat Berharga Negara (SBN), Herman menyampaikan kepada awak media pada Kamis, 22 Oktober 2026, bahwa kondisinya masih relatif aman. Pernyataan tersebut memberi gambaran bahwa pemerintah belum memandang perkembangan yield sebagai sesuatu yang perlu ditanggapi dengan kepanikan. Namun, ia tidak merinci ukuran atau indikator yang digunakan untuk menyebut keadaan tersebut aman. Karena itu, pernyataannya sebaiknya dipahami sebagai penilaian umum, bukan penjelasan lengkap mengenai dampak perubahan yield terhadap seluruh aspek fiskal.
Herman membandingkan situasi Indonesia dengan keadaan di Eropa, lalu mengajak masyarakat agar tetap percaya diri terhadap Indonesia. Perbandingan itu menjadi bagian dari pesannya mengenai kondisi pasar dan pentingnya menjaga keyakinan terhadap perekonomian nasional. Ia tidak, berdasarkan keterangan yang disampaikan, memberikan rincian angka atau uraian lebih lanjut tentang kondisi negara-negara Eropa yang dimaksud. Dengan demikian, perbandingan tersebut tidak dapat dijadikan dasar untuk menyimpulkan bahwa risiko di Indonesia dan Eropa sama, ataupun bahwa tekanan pasar di Indonesia telah sepenuhnya mereda.
Hal yang belum terjawab adalah apakah kenaikan yield tersebut masih dapat ditanggung oleh APBN 2026. Herman tidak menjelaskan secara khusus kemampuan anggaran untuk menanggung konsekuensi kenaikan imbal hasil, sehingga pembaca belum memperoleh kepastian mengenai aspek itu dari tanggapannya. Sebagai konteks, pemerintah menetapkan suku bunga SBN tenor 10 tahun sebesar 6,9%, sedangkan yield yang menjadi perhatian disebut mencapai 7,446%. Kedua angka tersebut memberi konteks atas perbincangan, tetapi tidak dengan sendirinya menjelaskan dampaknya pada beban pembiayaan negara. Penilaian mengenai keterjangkauan bagi APBN memerlukan keterangan yang lebih spesifik, termasuk penjelasan tentang pengaruhnya terhadap anggaran. Sampai ada penjelasan demikian, pernyataan bahwa kondisi relatif aman tidak seharusnya diperlakukan sebagai jawaban langsung atas pertanyaan tentang kapasitas APBN 2026. Pesan Herman terutama menyampaikan pandangan umum tentang keadaan yield serta dorongan agar masyarakat tetap percaya diri, sementara batas penjelasannya mengenai daya tanggung anggaran tetap perlu dicatat secara terpisah.
Pergerakan pasar keuangan Indonesia berlangsung di tengah perhatian investor terhadap pengumuman Morgan Stanley Capital International (MSCI) pada Jumat, 16 Oktober 2026. Penyedia indeks global tersebut membuka konsultasi mengenai kemungkinan menurunkan klasifikasi pasar saham Indonesia, dari emerging market atau pasar berkembang menjadi standalone market. Pengumuman ini belum merupakan keputusan final, tetapi menambah ketidakpastian bagi pelaku pasar karena status indeks berpengaruh terhadap persepsi risiko dan keputusan investasi global.
Dalam konsultasinya, MSCI menyoroti sejumlah persoalan terkait keteraksesan dan integritas pasar saham Indonesia. Salah satu perhatian utama adalah keterbukaan struktur kepemilikan saham yang dinilai belum memadai. Informasi mengenai siapa yang sesungguhnya memiliki saham dan seberapa besar porsi kepemilikan yang dapat diperdagangkan publik dinilai penting untuk menghitung free float secara andal. Jika data tersebut belum cukup transparan, investor dapat kesulitan menilai likuiditas serta representasi saham Indonesia dalam indeks internasional.
MSCI juga mengangkat kekhawatiran mengenai dugaan perdagangan terkoordinasi dan efektivitas penegakan aturan. Dalam pandangan penyedia indeks itu, tindakan pengawasan perlu menghasilkan bukti yang jelas dan konsisten agar kepercayaan terhadap kewajaran pembentukan harga tetap terjaga. Persoalan tersebut tidak hanya menyangkut keberadaan ketentuan formal, tetapi juga keterbukaan informasi dan hasil penerapannya. Sejauh ini, MSCI menilai hasil penegakan yang cukup berarti belum terlihat, sehingga perbaikan di atas kertas belum sepenuhnya menjawab keraguan investor.
Otoritas pasar modal Indonesia telah mengumumkan berbagai langkah perbaikan untuk merespons sorotan tersebut. Namun, MSCI menilai hasil langkah-langkah itu belum tampak konsisten. Karena itu, masa konsultasi menjadi kesempatan bagi regulator dan pelaku pasar untuk menunjukkan kemajuan yang terukur, termasuk dalam transparansi kepemilikan dan penanganan pelanggaran. Indonesia masih memiliki waktu untuk memperlihatkan perbaikan sebelum keputusan akhir diumumkan paling lambat 30 Juni 2027. Selama proses itu, investor akan mencermati pelaksanaan kebijakan, bukan hanya pengumumannya. Ketidakpastian terkait penilaian MSCI dapat menjadi salah satu faktor yang diperhitungkan pasar, meski dampaknya terhadap instrumen seperti saham maupun surat berharga negara juga dipengaruhi kondisi domestik dan global lainnya.
Pengumuman MSCI mengguncang pasar saham Indonesia dan memicu perhatian investor terhadap prospek pasar keuangan domestik. Dalam dua hari perdagangan, Indeks Harga Saham Gabungan (IHSG) mengalami penurunan tajam. Pada saat yang sama, rupiah terus menghadapi tekanan terhadap dolar Amerika Serikat. Pergerakan tersebut menunjukkan bahwa kabar yang berkaitan langsung dengan pasar saham dapat menjadi perhatian lebih luas, terutama ketika pelaku pasar menilai kembali risiko dan kondisi investasi di Indonesia.
Sorotan MSCI secara langsung menyasar pasar saham, tetapi kekhawatiran investor dinilai berpotensi merambat ke instrumen lain, termasuk obligasi pemerintah. Perluasan perhatian itu bukan berarti dampak terhadap setiap instrumen telah dipastikan. Namun, perubahan persepsi risiko di pasar dapat membuat investor mencermati berbagai aset domestik secara bersamaan. Dalam konteks tersebut, pergerakan imbal hasil Surat Berharga Negara (SBN) juga menjadi hal yang diamati, meskipun penilaian terhadap obligasi tidak dapat disamakan begitu saja dengan respons pasar saham.
Pertimbangan investor tidak hanya bertumpu pada potensi keuntungan yang dapat diperoleh. Mereka juga mencermati keterbukaan informasi, kepastian aturan, serta kemampuan pemerintah menjaga kepercayaan terhadap iklim investasi. Ketiga hal tersebut penting dalam membentuk penilaian mengenai risiko dan daya tarik suatu pasar. Karena itu, respons terhadap pengumuman MSCI dapat dibaca sebagai pengingat bahwa kepercayaan pasar berkaitan dengan kualitas informasi dan konsistensi kerangka kebijakan, bukan semata-mata perubahan harga dalam jangka pendek. Perhatian terhadap aspek-aspek tersebut dapat meluas ke instrumen investasi lain, termasuk surat utang pemerintah, tanpa berarti bahwa arah pergerakannya telah ditentukan.