Jakarta | Bank Indonesia (BI) menurunkan rasio giro wajib minimum (GWM) perbankan dari 9 persen menjadi 7 persen. Perubahan tersebut mengurangi porsi dana yang harus ditempatkan bank sebagai cadangan wajib di BI, sehingga lebih banyak dana dapat dimanfaatkan dalam kegiatan perbankan. Kebijakan ini diarahkan untuk menata kembali kondisi likuiditas, bukan sekadar menambah dana yang tersedia tanpa mempertimbangkan keseimbangan di pasar uang dan industri perbankan nasional.
Melalui penyesuaian tersebut, BI memperkirakan likuiditas tambahan sekitar Rp90 triliun akan masuk ke sistem. Tambahan dana ini diharapkan mendukung ketersediaan likuiditas bagi perbankan sekaligus membantu menjaga kondisi pasar uang. Besaran perkiraan itu mencerminkan dampak dari penurunan rasio GWM, tetapi tujuan kebijakan tetap mencakup penyeimbangan aliran likuiditas di berbagai bagian sistem keuangan domestik.
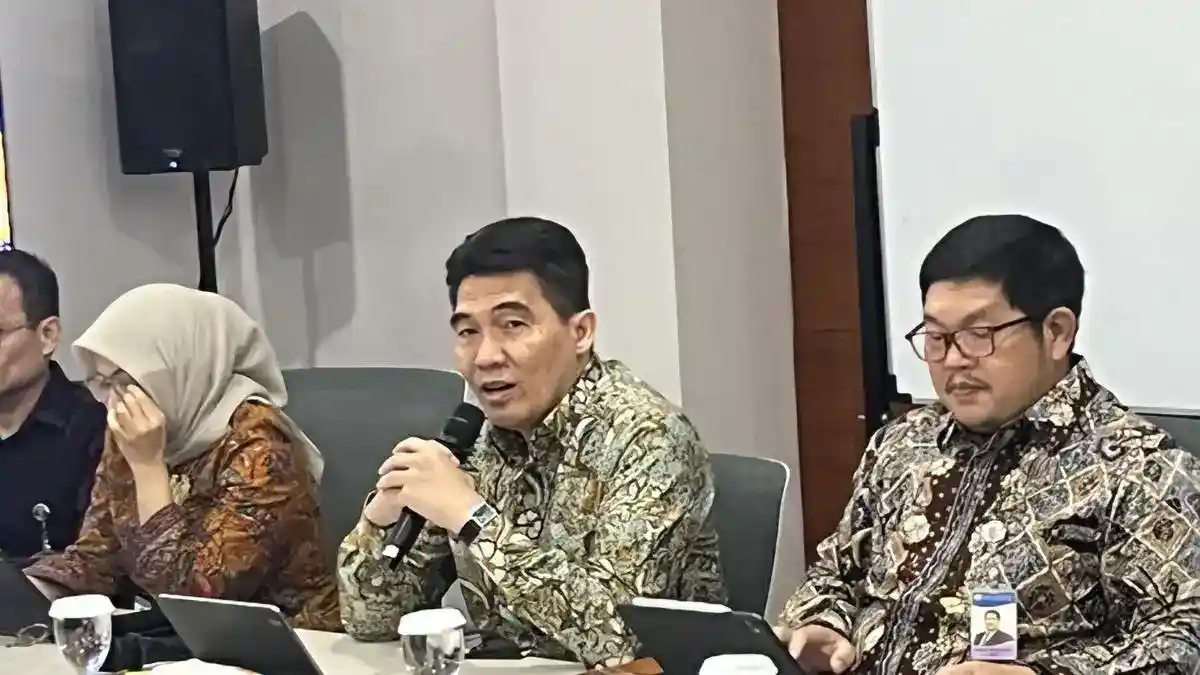
Kepala Departemen Kebijakan Ekonomi dan Moneter BI, Firman Mochtar, menjelaskan kebijakan tersebut dalam taklimat media di kantor BI, Jakarta, pada Jumat, 23 Oktober 2026. Dalam keterangannya, ia menempatkan penurunan GWM sebagai bagian dari upaya untuk menyeimbangkan kembali likuiditas. Penjelasan tersebut menegaskan bahwa perubahan persyaratan cadangan merupakan instrumen untuk mengatur kondisi dana di pasar uang dan sektor perbankan secara bersamaan.
Dengan rasio yang lebih rendah, ruang likuiditas perbankan diproyeksikan bertambah, sementara BI tetap mengarahkan kebijakan pada keseimbangan sistem. Langkah ini penting karena likuiditas yang memadai di satu sisi perlu berjalan seiring dengan kondisi pasar uang yang terkelola. Perkiraan tambahan Rp90 triliun memberi gambaran mengenai skala dana yang dapat tersedia setelah kebijakan berlaku. Namun, pokok kebijakan sebagaimana disampaikan BI adalah menata kembali distribusi dan kecukupan likuiditas, sehingga pasar uang dan industri perbankan nasional dapat berada dalam kondisi yang lebih seimbang.Penyesuaian Giro Wajib Minimum (GWM) dalam kebijakan Bank Indonesia mencakup dua komponen yang perlu dibedakan, yaitu GWM yang ditempatkan di bank sentral dan GWM yang berkaitan dengan Kebijakan Insentif Likuiditas Makroprudensial (KLM). Keduanya berhubungan dengan likuiditas perbankan, tetapi perubahan pada masing-masing komponen memiliki bentuk yang berbeda. Karena itu, pemangkasan GWM tidak berarti bahwa seluruh komponen disesuaikan dengan cara atau besaran yang sama.
Pada komponen pertama, BI mengurangi GWM yang ditempatkan di bank sentral sebesar 1 poin persentase. Penyesuaian ini secara langsung mengubah porsi dana perbankan yang harus ditempatkan di BI sesuai ketentuan GWM. Dengan berkurangnya porsi tersebut, dana yang sebelumnya terikat pada kewajiban penempatan di bank sentral dapat menambah ruang likuiditas yang tersedia bagi perbankan. Perubahan satu poin persentase ini merujuk secara khusus pada komponen GWM di BI, bukan pada keseluruhan kebijakan likuiditas.
Komponen kedua berkaitan dengan KLM. Penyesuaian pada bagian ini memberi perbankan fleksibilitas untuk memanfaatkan likuiditas yang telah tersedia. Artinya, kebijakan KLM tidak tepat dipahami sebagai pengurangan satu poin persentase yang sama dengan perubahan GWM di BI. Fokusnya adalah ruang pemanfaatan likuiditas oleh bank, sementara komponen GWM yang ditempatkan di bank sentral mengalami penurunan dengan besaran yang telah disebutkan.
Pemisahan dua komponen tersebut penting agar dampak kebijakan dipahami secara proporsional. GWM di BI menggambarkan kewajiban penempatan dana, sedangkan penyesuaian terkait KLM memberi keluwesan dalam penggunaan likuiditas yang sudah dimiliki perbankan. Keduanya menjadi bagian dari langkah untuk mendukung ketersediaan likuiditas, namun tidak seharusnya dilebur menjadi satu perubahan yang identik. Dengan membedakan jalur penyesuaiannya, pembaca dapat melihat bahwa kebijakan ini bekerja melalui pengurangan kewajiban penempatan dan peningkatan fleksibilitas pemanfaatan dana yang tersedia, tanpa menganggap bahwa aturan pada kedua komponen berubah dengan besaran atau mekanisme yang sama.
Penyesuaian Giro Wajib Minimum (GWM) oleh Bank Indonesia (BI) berangkat dari kebutuhan untuk menjaga ketersediaan likuiditas perbankan sejalan dengan perkembangan penyaluran kredit dan penghimpunan dana. Dalam periode sebelumnya, pertumbuhan kredit bergerak lebih cepat daripada pertumbuhan dana pihak ketiga (DPK). Perbedaan laju tersebut dapat memengaruhi ruang bank dalam memenuhi kebutuhan pendanaan dan menyalurkan kredit. Karena itu, BI perlu menilai kembali kalibrasi kebijakan yang memengaruhi likuiditas, dengan mempertimbangkan kondisi industri perbankan, bukan hanya melihat satu indikator secara terpisah. Langkah ini ditempatkan dalam kerangka pengelolaan moneter dan stabilitas sistem keuangan secara terukur.
Perhitungan BI juga memperhitungkan penempatan dana pemerintah di bank umum. Dana tersebut menjadi salah satu unsur dalam melihat kondisi likuiditas yang tersedia di perbankan, sehingga penilaiannya tidak hanya bertumpu pada perbandingan kredit dan DPK. Dengan memperhitungkan perkembangan itu, bank sentral dapat mengkalibrasi kebutuhan likuiditas secara lebih sesuai dengan keadaan aktual. Penyesuaian GWM dalam konteks ini diarahkan untuk membantu memastikan ruang likuiditas tetap memadai, sembari mempertimbangkan bagaimana kebijakan moneter diteruskan melalui sistem perbankan. Pertimbangan tersebut menjelaskan latar kebijakan, tanpa berarti mengabaikan dinamika penghimpunan dana maupun penyaluran kredit.
Kalibrasi likuiditas juga perlu tetap selaras dengan suku bunga kebijakan, prospek pertumbuhan ekonomi, dan sasaran inflasi. Ketiga pertimbangan tersebut memberi kerangka bagi BI dalam menentukan penyesuaian, agar dukungan terhadap likuiditas tidak terlepas dari arah kebijakan moneter yang lebih luas. Firman menyatakan bahwa BI mencoba mengkalibrasi kondisi tersebut melalui penurunan GWM. Pernyataan itu menggambarkan upaya menyesuaikan pengaturan likuiditas dengan perkembangan yang diperhitungkan, tanpa memperluas maknanya menjadi klaim mengenai dampak lain yang tidak disebutkan. Dengan demikian, penurunan GWM menjadi instrumen penyesuaian dalam merespons kondisi likuiditas dan menjaga keselarasan dengan pertimbangan kebijakan yang telah ditetapkan.
Selain menurunkan Giro Wajib Minimum (GWM) perbankan, Bank Indonesia menaikkan suku bunga deposit facility sebesar 25 basis poin. Tingkat bunga fasilitas tersebut berubah dari 4,75 persen menjadi 5 persen. Penyesuaian ini disampaikan sebagai bagian dari rangkaian kebijakan yang menyertai perubahan GWM, bukan sebagai langkah yang berdiri sendiri. Dengan demikian, kebijakan likuiditas dan pengaturan suku bunga fasilitas bank sentral hadir dalam satu paket. Keduanya memiliki peran yang berbeda dalam kerangka kebijakan moneter, tetapi diarahkan untuk mendukung transmisi kebijakan BI Rate ke berbagai bagian sistem keuangan dan perekonomian.
Tujuan yang disebutkan untuk kenaikan deposit facility adalah memperkuat transmisi BI Rate ke suku bunga pasar uang antarbank. Suku bunga pasar uang antarbank merupakan salah satu saluran yang menghubungkan keputusan kebijakan moneter dengan kondisi pendanaan di lembaga perbankan. Dalam konteks ini, perubahan tingkat deposit facility menjadi bagian dari pengaturan operasional yang berhubungan dengan suku bunga tersebut. Penyebutan tujuan transmisi ini menjelaskan alasan kebijakan, tanpa berarti bahwa perubahan suku bunga fasilitas secara otomatis menghasilkan besaran perubahan tertentu pada suku bunga pasar. Fokusnya adalah mendukung agar pengaruh BI Rate tersalurkan melalui pasar uang secara lebih kuat.
BI juga menyatakan bahwa penguatan transmisi ditujukan untuk menjangkau suku bunga operasional perbankan, pertumbuhan ekonomi, serta stabilitas inflasi. Artinya, rangkaian kebijakan mencakup saluran pasar uang dan kegiatan perbankan, sekaligus mempertimbangkan sasaran ekonomi dan kestabilan harga. Kenaikan deposit facility sebesar 25 basis poin tersebut perlu dipahami bersama dengan penurunan GWM yang diumumkan pada kesempatan yang sama. Namun, tujuan yang dinyatakan tidak dengan sendirinya memastikan hasil lanjutan, seperti perubahan tertentu pada bunga kredit, penyaluran pembiayaan, atau laju inflasi. Penjelasan kebijakan menempatkan langkah ini sebagai upaya memperkuat transmisi BI Rate, sementara hasil akhirnya bergantung pada proses transmisi yang berlangsung di pasar dan perbankan.