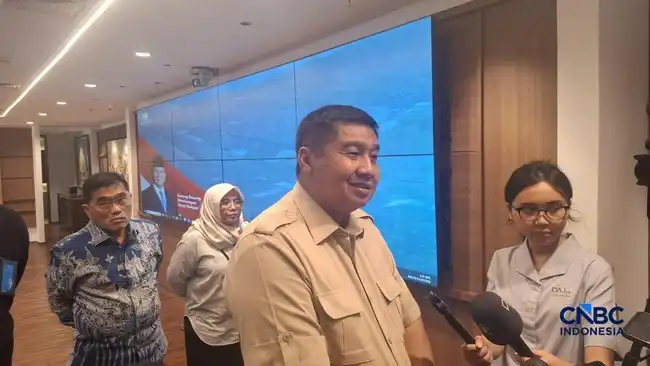
Jakarta | Menteri Perumahan dan Kawasan Permukiman Maruarar Sirait menekankan bahwa pelaku usaha mikro, kecil, dan menengah (UMKM) yang bergerak di sektor perumahan perlu memperoleh akses pembiayaan dengan persyaratan yang realistis dan bunga terjangkau. Menurutnya, keterjangkauan kredit penting agar usaha kecil dapat ikut mengambil bagian dalam kegiatan pembangunan, penyediaan, maupun renovasi rumah, tanpa terbebani biaya pinjaman yang menghambat keberlanjutan usaha.
Maruarar menyampaikan pandangan tersebut saat ditemui di kantor Kementerian Koordinator Bidang Perekonomian, Jakarta, pada Rabu (11/11/2026). Ia menilai kebijakan kredit semestinya memberi ruang bagi UMKM untuk berkembang. Akses terhadap pembiayaan bukan hanya menyangkut ketersediaan dana, tetapi juga penetapan syarat dan tingkat bunga yang sepadan dengan kemampuan serta skala usaha peminjam.
Ia menyoroti ketimpangan ketika pengusaha besar dapat menikmati bunga pinjaman rendah, sementara UMKM justru harus menanggung bunga tinggi. Kondisi semacam itu dapat membuat pelaku usaha kecil kesulitan memperoleh modal, membayar kewajiban, dan memperluas kegiatan bisnis. Karena itu, kebijakan pembiayaan perlu dirancang agar tidak menjadikan ukuran usaha sebagai alasan bagi UMKM untuk menerima beban kredit yang lebih berat.
Dalam sektor perumahan, pelaku UMKM memiliki peran dalam berbagai mata rantai kegiatan, termasuk pekerjaan pembangunan dan renovasi. Pembiayaan yang lebih mudah dijangkau dapat membantu mereka menjalankan usaha secara lebih stabil dan merespons kebutuhan proyek. Namun, dukungan tersebut perlu disertai persyaratan yang jelas serta skema bunga yang terukur, sehingga akses kredit tetap bertanggung jawab bagi pemberi pinjaman maupun penerima.
Penekanan Maruarar menunjukkan bahwa perluasan pembiayaan perumahan tidak hanya berkaitan dengan jumlah rumah yang dibangun atau direnovasi, tetapi juga dengan siapa yang dapat berpartisipasi dalam prosesnya. Dengan membuka kesempatan kredit yang lebih adil bagi UMKM, kebijakan diharapkan mendorong usaha kecil bertumbuh dan memperoleh manfaat dari aktivitas sektor perumahan. Prinsipnya, bunga dan persyaratan pembiayaan semestinya mendukung perkembangan usaha, bukan menjadi penghalang yang semakin memperlebar kesenjangan pelaku kecil dan besar.
Kebijakan pembiayaan untuk pinjaman hingga Rp100 juta membuka pilihan pendanaan yang lebih mudah dijangkau oleh pelaku usaha mikro, kecil, dan menengah (UMKM). Dalam skema yang disebutkan, pinjaman pada batas tersebut dapat diberikan tanpa agunan, dengan bunga sebesar 0,5% per bulan. Ketentuan ini mengurangi salah satu hambatan yang kerap dihadapi usaha kecil ketika mengakses pembiayaan formal, yakni kebutuhan menyediakan aset sebagai jaminan. Bagi pelaku usaha yang memiliki kegiatan produktif tetapi belum mempunyai aset memadai, persyaratan tersebut dapat memperluas peluang untuk mengajukan modal.
Bunga yang relatif terjangkau juga penting karena biaya pinjaman berpengaruh langsung terhadap kemampuan usaha mengelola arus kas. Ketika beban bunga lebih terkendali, pemilik UMKM dapat memperhitungkan cicilan dan kebutuhan operasional dengan lebih terukur. Modal dapat digunakan untuk mendukung kegiatan usaha, seperti menambah persediaan, membeli peralatan, atau memenuhi kebutuhan produksi, sesuai dengan tujuan pembiayaan dan ketentuan program. Dengan demikian, skema pinjaman kecil berpotensi membantu usaha menjaga kelangsungan kegiatan sekaligus membuka ruang untuk mengembangkan kapasitasnya.
Kemudahan akses tetap perlu disertai pemahaman mengenai kewajiban pembayaran. Calon peminjam sebaiknya menilai kebutuhan modal, kemampuan membayar cicilan, serta jangka waktu pinjaman sebelum mengambil pembiayaan. Informasi mengenai kelayakan, tata cara pengajuan, dan ketentuan lain dapat dipastikan melalui lembaga penyalur. Langkah ini membantu agar fasilitas tanpa agunan tidak hanya mudah diakses, tetapi juga digunakan secara terencana. Bagi UMKM, pembiayaan yang sesuai kemampuan dapat menjadi dukungan yang lebih berkelanjutan daripada pinjaman yang menambah tekanan keuangan.
Hingga 10 November 2026, penyaluran Kredit Program Perumahan tercatat mencapai Rp29,6 triliun atau 70,98% dari target. Capaian tersebut menunjukkan besarnya pembiayaan yang telah disalurkan dalam program ini pada tanggal pelaporan. Angka itu juga memberi gambaran mengenai kemajuan realisasi dibandingkan sasaran yang ditetapkan, meskipun masih terdapat bagian target yang belum tercapai. Dikaitkan dengan skema pinjaman bernilai kecil, pembiayaan berbunga terjangkau dapat menjadi salah satu jalur untuk memperluas akses modal, terutama bagi UMKM yang membutuhkan pendanaan tanpa jaminan aset. Informasi capaian dan ketentuan pinjaman membantu masyarakat memahami skala program sekaligus menilai kesesuaiannya dengan kebutuhan usaha masing-masing.
Dukungan pembiayaan perumahan tidak hanya ditujukan kepada masyarakat yang membutuhkan rumah atau renovasi, tetapi juga mencakup pelaku usaha yang menggerakkan kegiatan di sektor ini. Ekosistem perumahan melibatkan pengembang, pedagang bahan bangunan, serta penyedia jasa konstruksi. Ketiganya berperan dalam rantai produksi dan pembangunan, mulai dari penyediaan lahan dan pembangunan unit hingga pasokan material serta pengerjaan di lapangan. Karena itu, akses pembiayaan bagi usaha-usaha tersebut dapat membantu menjaga kelancaran kegiatan pembangunan. Skema Kredit Usaha Rakyat (KUR) diarahkan untuk mendukung kebutuhan modal para pelaku usaha, sekaligus memperkuat keterhubungan pembangunan rumah dan aktivitas ekonomi di sekitarnya.
Penyaluran KUR kepada pengembang perumahan tercatat sebesar Rp5,83 triliun. Pembiayaan ini menyasar pelaku yang menjalankan usaha pengembangan dan pembangunan rumah, sehingga dapat menopang kegiatan usaha mereka dalam sektor perumahan. Selain pengembang, pedagang bahan baku atau bahan bangunan menerima penyaluran sebesar Rp3,16 triliun. Kelompok ini menyediakan material yang dibutuhkan untuk pembangunan maupun renovasi rumah. Dukungan modal bagi pedagang dapat membantu menjaga ketersediaan pasokan dan aktivitas perdagangan, yang menjadi bagian penting dalam rantai usaha perumahan. Besaran penyaluran tersebut menunjukkan bahwa pembiayaan menjangkau lebih dari satu jenis pelaku usaha, bukan hanya pihak yang membangun hunian secara langsung.
Sementara itu, penyedia jasa konstruksi memperoleh penyaluran KUR sebesar Rp1,18 triliun. Mereka mencakup usaha yang menyediakan tenaga dan layanan untuk pelaksanaan pekerjaan konstruksi. Jika ketiga kelompok penerima tersebut digabungkan, nilai penyaluran mencapai sekitar Rp10 triliun. Maruarar menyampaikan bahwa dana tersebut diarahkan untuk mendukung ekosistem usaha sektor perumahan. Dengan demikian, pembiayaan tidak berhenti pada pembangunan rumah, tetapi juga mengalir kepada usaha yang memasok bahan dan menyediakan jasa pendukung. Pendekatan ini dapat memperluas manfaat kegiatan perumahan bagi pelaku usaha, menjaga keberlangsungan rantai pasok, serta membuka ruang bagi usaha kecil dan menengah untuk terlibat dalam pembangunan dan renovasi hunian di berbagai wilayah.Dukungan pembiayaan perumahan diarahkan untuk menjangkau masyarakat dengan kebutuhan yang beragam, mulai dari memperbaiki rumah yang sudah ditempati hingga memiliki atau membangun hunian. Skema ini juga membuka peluang bagi pelaku usaha mikro, kecil, dan menengah (UMKM) untuk memperoleh akses pembiayaan dengan bunga terjangkau. Dengan demikian, bantuan tidak hanya menyasar kebutuhan tempat tinggal, tetapi turut mendorong aktivitas ekonomi di sektor perumahan.
Porsi terbesar dialokasikan untuk renovasi, yakni sekitar 95,37 ribu rumah dengan nilai pembiayaan Rp14,25 triliun. Jumlah tersebut mencerminkan besarnya kebutuhan masyarakat untuk memperbaiki dan meningkatkan kualitas hunian. Pembiayaan dapat membantu pemilik rumah melakukan perbaikan sesuai kebutuhan, sehingga rumah yang telah ada tetap dapat dimanfaatkan dan ditingkatkan kondisinya.
Selain renovasi, program ini mencakup pembiayaan untuk pembelian sekitar 11 ribu rumah senilai Rp3,15 triliun. Dukungan tersebut ditujukan bagi masyarakat yang membutuhkan akses untuk memiliki hunian. Sementara itu, sekitar 10 ribu rumah memperoleh alokasi pembiayaan pembangunan dengan nilai Rp2,02 triliun. Kedua skema ini melengkapi dukungan renovasi, sehingga pembiayaan dapat menjangkau kebutuhan rumah tangga pada tahap yang berbeda.
Secara keseluruhan, sasaran pembiayaan mencakup sekitar 117 ribu rumah. Nilai Kredit Usaha Rakyat (KUR) yang disiapkan untuk ketiga kebutuhan tersebut mencapai Rp19,43 triliun.
Baca juga: Perselisihan Pembakaran Sampah Berujung Penutupan Akses Perumahan di Depok | Gebyar Lelang Nusantara BRI 2026: Ribuan Aset dan KPR Berbunga Khusus | Tantangan Pembiayaan Elektrifikasi Armada Transjakarta di Jakarta
10 kunjungan