Jakarta | Pada 2026, industri asuransi dan reasuransi bergerak dalam situasi yang ditandai ketidakpastian geopolitik dan tekanan ekonomi global. Kedua kondisi tersebut menjadi latar penting bagi pelaku industri ketika menyusun langkah bisnis, mengelola risiko, dan menjaga keberlangsungan layanan. Perubahan situasi di tingkat global dapat berlangsung bersamaan dengan kebutuhan untuk merespons perkembangan pasar domestik. Karena itu, pembacaan terhadap kondisi industri perlu mempertimbangkan lingkungan yang tidak sepenuhnya stabil, tanpa mengabaikan kinerja dan dinamika yang terjadi di dalam negeri. Dalam konteks ini, perusahaan asuransi, reasuransi, dan pemangku kepentingan terkait menghadapi tantangan yang saling hadir pada periode yang sama.
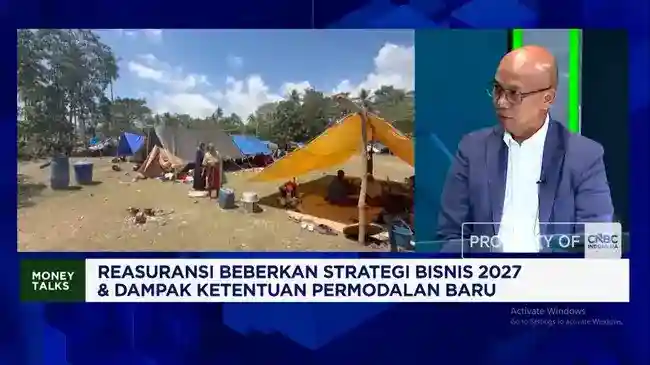
Direktur Utama MAIPARK, Kocu Andre Hutagalung, menggambarkan bahwa berbagai tantangan tersebut berlangsung bersamaan dengan pertumbuhan industri yang tidak terlalu tinggi. Gambaran ini menempatkan kondisi pertumbuhan sebagai bagian dari konteks yang perlu diperhatikan, bukan sebagai uraian mengenai penyebab tertentu. Industri tetap bertumbuh, tetapi lajunya tidak terlalu tinggi ketika ketidakpastian geopolitik dan tekanan ekonomi global masih membayangi. Pernyataan tersebut mencerminkan suasana sektor asuransi dan reasuransi pada 2026 sebagaimana dipaparkan oleh Kocu. Dengan demikian, pembahasan mengenai kondisi industri berangkat dari dua hal yang disebutkan: tantangan global yang berlangsung dan pertumbuhan yang relatif terbatas.
Situasi tersebut menjadi konteks bagi pembicaraan mengenai asuransi bencana pada tahun ini. Di tengah kondisi global yang penuh ketidakpastian, perhatian terhadap kapasitas industri dan perkembangan pasar tetap relevan bagi perusahaan maupun pihak yang berkepentingan. Namun, uraian mengenai keadaan 2026 perlu dibatasi pada informasi yang tersedia: terdapat ketidakpastian geopolitik, tekanan ekonomi global, dan pertumbuhan industri yang tidak terlalu tinggi. Ketiganya menggambarkan lingkungan yang dihadapi sektor asuransi dan reasuransi, tanpa dengan sendirinya menjelaskan hubungan sebab-akibat di unsur-unsur tersebut. Kocu Andre Hutagalung menempatkan tantangan dan pertumbuhan itu sebagai kondisi yang hadir secara bersamaan, sehingga menjadi latar bagi respons industri sepanjang 2026.
Data Otoritas Jasa Keuangan (OJK) per Agustus 2026 mencatat total aset industri asuransi komersial sebesar Rp982 triliun. Pada periode yang sama, premi tercatat mencapai Rp255,4 triliun. Kedua angka tersebut memberikan gambaran mengenai skala industri asuransi komersial berdasarkan posisi data yang dilaporkan untuk Agustus 2026. Angka ini perlu dibaca dalam konteks periode tersebut, bukan sebagai ukuran yang otomatis menggambarkan kondisi pada waktu lain.
Total aset menunjukkan nilai sumber daya yang dimiliki atau dikelola oleh perusahaan dalam industri. Sementara itu, premi merupakan nilai pembayaran yang dicatat dari kontrak perlindungan asuransi. Karena kedua indikator menggambarkan aspek berbeda, nilainya tidak dapat dipertukarkan atau ditafsirkan sebagai ukuran yang sama. Penyebutan aset dan premi secara berdampingan membantu pembaca memahami gambaran industri dari sisi kepemilikan aset serta aktivitas penghimpunan premi pada periode pelaporan.
Dalam pembahasan asuransi bencana, data agregat tersebut dapat menjadi konteks untuk melihat besarnya industri yang menyediakan berbagai bentuk perlindungan. Namun, angka total aset dan premi tidak dengan sendirinya menjelaskan berapa bagian yang terkait dengan risiko bencana, jenis pertanggungan yang tersedia, ataupun sebaran perlindungan di masyarakat dan wilayah. Informasi yang dirinci menurut jenis usaha, produk, atau risiko diperlukan untuk menjawab pertanyaan-pertanyaan tersebut secara lebih spesifik.
Dengan demikian, angka Rp982 triliun untuk aset dan Rp255,4 triliun untuk premi sebaiknya dipahami sebagai catatan skala industri asuransi komersial per Agustus 2026. Data ini tidak digunakan di sini untuk menyimpulkan perubahan dari periode sebelumnya maupun memperkirakan perkembangan berikutnya, karena perbandingan dan informasi tren tidak tercantum dalam bahan yang tersedia. Pembatasan konteks tersebut menjaga pembacaan tetap berfokus pada apa yang benar-benar ditunjukkan oleh data OJK pada periode pelaporan itu.
Sektor asuransi umum dan reasuransi mengalami kontraksi pada 2026, dengan penurunan yang terlihat pada sejumlah lini usaha. Salah satu sorotan utama adalah asuransi harta benda, yang tercatat turun 12%. Angka tersebut menunjukkan bahwa kegiatan pada lini ini melemah dibandingkan periode pembanding yang digunakan dalam data. Perkembangan itu penting dicermati karena asuransi harta benda berkaitan dengan perlindungan atas aset, sementara perubahan pada permintaan polis dapat tercermin dalam kinerja sektor. Meski demikian, angka kontraksi itu perlu dibaca sesuai makna yang disampaikan sumber, tanpa menambahkan penyebab lain yang tidak dinyatakan. Dengan demikian, penurunan tersebut menjadi gambaran kondisi pasar dan keputusan pemegang polis, bukan dasar untuk menyimpulkan faktor-faktor lain.
Penurunan sebesar 12% pada asuransi harta benda mencerminkan sikap hati-hati pemegang polis dalam menentukan perlindungan yang akan dipertahankan atau dibeli. Sikap tersebut terlihat dalam keputusan untuk menutup polis yang sudah dimiliki maupun dalam pertimbangan untuk membeli polis baru. Artinya, kontraksi tidak hanya menggambarkan perubahan pada angka sektor, tetapi juga menunjukkan bahwa pemegang polis menimbang keputusan perlindungan dengan lebih cermat. Keputusan untuk tidak melanjutkan atau belum mengambil polis baru dapat berkontribusi pada melemahnya kinerja lini asuransi harta benda. Namun, penjelasan ini terbatas pada makna yang dinyatakan sumber: kehati-hatian dalam keputusan kepemilikan polis. Tidak ada dasar dalam informasi yang tersedia untuk mengaitkan penurunan tersebut dengan penyebab tertentu di luar hal itu.
Kontraksi pada asuransi umum dan reasuransi, bersama penurunan pada asuransi harta benda, memberikan konteks bagi pembacaan kondisi industri pada 2026. Bagi pelaku sektor, angka tersebut menandai perlunya memperhatikan perubahan keputusan pemegang polis, khususnya terkait kelanjutan perlindungan dan pembelian polis baru. Bagi pembaca, penting membedakan data penurunan dari penjelasan atas maknanya. Data menyebut lini harta benda turun 12%, sedangkan makna yang disampaikan adalah adanya sikap lebih berhati-hati dari pemegang polis. Kedua hal itu dapat disampaikan secara berdampingan tanpa menyatakan bahwa faktor tertentu menjadi penyebabnya. Dengan pembacaan yang terukur, kontraksi ini menggambarkan pelemahan pada sektor dan kehati-hatian dalam keputusan polis, tanpa menarik kesimpulan yang melampaui informasi yang tersedia.
MAIPARK mencatat pertumbuhan sebesar 5,7% hingga September 2026, sebuah perkembangan yang berlangsung ketika industri asuransi menghadapi tekanan ekonomi dan tantangan dalam memperluas perlindungan. Angka tersebut memberi gambaran tentang kinerja perusahaan pada periode itu, tetapi tidak dengan sendirinya menjelaskan faktor yang mendorong pertumbuhan ataupun perubahan tingkat perlindungan masyarakat. Karena itu, upaya yang disebut menopang perkembangan tersebut perlu dipahami sebagai bagian dari respons perusahaan, bukan sebagai bukti bahwa seluruh hambatan telah teratasi. Fokusnya adalah meningkatkan edukasi mengenai asuransi bencana alam serta menjangkau calon nasabah yang belum mengenal atau mempertimbangkan perlindungan semacam ini.
Perhatian terhadap risiko bencana menjadi relevan karena Indonesia menghadapi ancaman gempa bumi, gunung berapi, dan tsunami. Ketiganya berpotensi menimbulkan kerusakan dan kerugian, sehingga pemahaman mengenai perlindungan finansial dapat menjadi bagian dari kesiapan menghadapi risiko. Dalam konteks tersebut, edukasi dapat membantu calon nasabah memahami fungsi asuransi bencana, risiko yang berkaitan, serta pentingnya mempertimbangkan perlindungan sesuai kebutuhan. Namun, peningkatan edukasi tidak berarti semua orang telah memperoleh perlindungan, dan jangkauan kepada calon nasabah juga tidak otomatis menunjukkan adanya peningkatan kepesertaan. Hasil konkret dari kegiatan tersebut tidak dapat dipastikan hanya dari informasi mengenai pertumbuhan perusahaan.
Upaya menjangkau calon nasabah juga berlangsung di tengah kondisi ekonomi yang dapat memengaruhi keputusan rumah tangga maupun pelaku usaha dalam mengalokasikan biaya. Tantangan industri mencakup kebutuhan untuk menjelaskan manfaat perlindungan secara mudah dipahami, sekaligus mendorong perhatian terhadap risiko yang mungkin terasa jauh sebelum terjadi bencana.
Baca juga: HADR Latgabma SGS 2026 Perkuat Respons Terpadu Hadapi Bencana | Peserta Super Garuda Shield 2026 Simulasikan Respons Terpadu Hadapi Bencana | Respons Cepat Diperkuat, Lanud Sjamsudin Noor Siagakan Tangki Portable Untuk Penanganan di Titik Rawan Karhutla