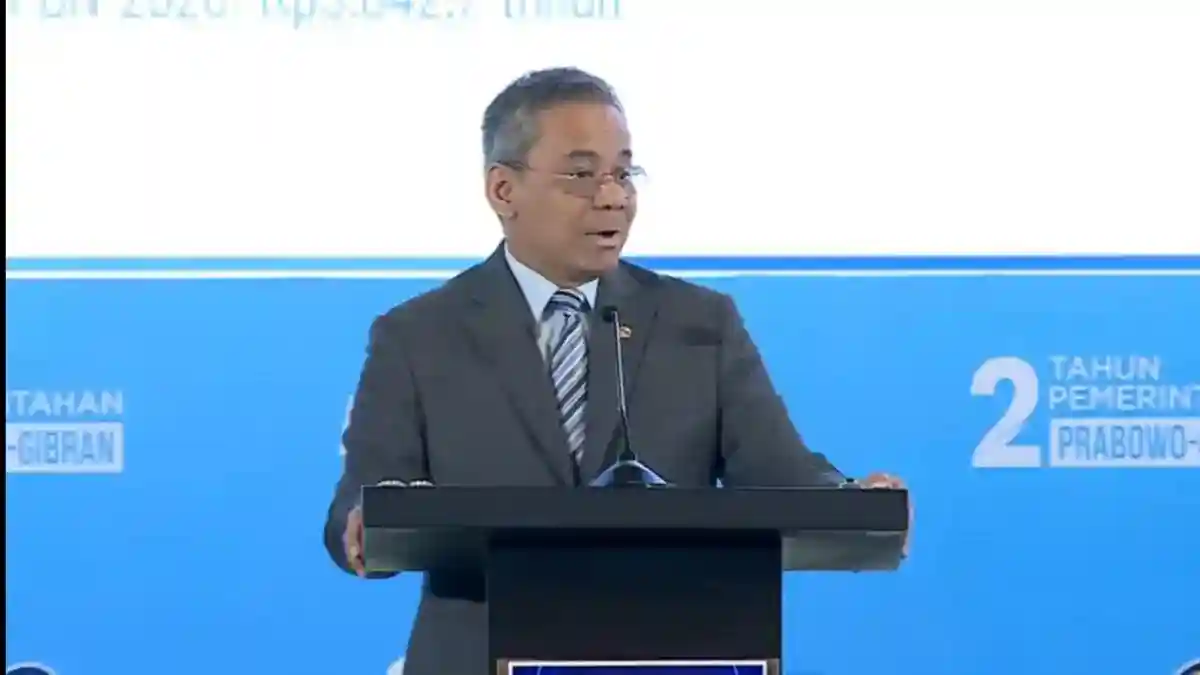
Jakarta | Menteri Keuangan Suahasil Nazara menyampaikan bahwa pemerintah memperkirakan fasilitas insentif perpajakan yang disiapkan untuk 2027 mencapai sekitar Rp632 triliun. Angka tersebut menggambarkan besarnya dukungan fiskal yang direncanakan untuk diberikan melalui beragam fasilitas perpajakan. Suahasil mengemukakan perkiraan itu dalam Rapat Pimpinan Nasional (Rapimnas) Kadin 2026 di Hotel Borobudur, Jakarta, pada Jumat, 30 Oktober 2026. Penyampaian tersebut menjadi gambaran awal mengenai skala kebijakan pajak yang dipertimbangkan pemerintah pada tahun mendatang.
Nilai yang diperkirakan untuk 2027 itu lebih tinggi dibandingkan fasilitas perpajakan yang disebut mencapai Rp576 triliun pada 2026. Cakupan fasilitas tersebut termasuk pembebasan pajak, serta berbagai bentuk dukungan perpajakan lainnya. Dengan demikian, selisih angka 2027 dan 2026 diperkirakan sekitar Rp56 triliun. Perbandingan ini memberi konteks mengenai besarnya fasilitas yang disiapkan, tetapi tidak dengan sendirinya menjelaskan bagaimana nilai tersebut akan terbagi menurut jenis insentif, sektor penerima, atau tujuan kebijakan. Rincian semacam itu memerlukan keterangan lebih lanjut dari pemerintah.
Perlu diperhatikan bahwa Rp632 triliun merupakan perkiraan yang disampaikan Suahasil, bukan rincian final anggaran ataupun daftar fasilitas yang telah ditetapkan. Angka tersebut sebaiknya dipahami sebagai gambaran rencana pada saat penyampaian, bukan konfirmasi bahwa seluruh insentif sudah diputuskan dan siap dimanfaatkan. Informasi yang disampaikan dalam Rapimnas Kadin itu belum merinci komponen pembentuk total, kriteria penerima, maupun jadwal pelaksanaan setiap fasilitas. Karena itu, rincian resmi berikut perkembangan kebijakan masih perlu ditunggu sebelum nilai tersebut dapat dibaca sebagai komitmen final. Meski demikian, perkiraan itu menunjukkan besarnya ruang dukungan pajak yang sedang dipertimbangkan untuk 2027, sementara angka 2026 menjadi pembanding yang tersedia dalam keterangan tersebut.
Manufaktur menempati posisi teratas sebagai penerima belanja perpajakan pada 2026. Nilai fasilitas yang terkait dengan sektor ini mencapai Rp137,2 triliun, jauh lebih besar dibandingkan alokasi bagi sektor-sektor lain dalam daftar. Besarnya angka tersebut menunjukkan bahwa berbagai kebijakan pajak diarahkan untuk mendukung kegiatan industri, termasuk investasi, pengembangan kapasitas produksi, dan penguatan rantai pasok.
Dukungan bagi industri manufaktur dapat diberikan melalui sejumlah fasilitas. Tax holiday, misalnya, berupa pengurangan atau pembebasan pajak penghasilan badan untuk jangka waktu tertentu bagi investasi yang memenuhi persyaratan. Tax allowance dapat memberikan pengurangan penghasilan kena pajak, penyusutan dan amortisasi yang dipercepat, atau fasilitas lain sesuai ketentuan. Selain itu, bentuk pengurangan pajak tertentu dapat membantu menekan beban usaha dan mendorong perusahaan memperluas kegiatan produktifnya.
Setelah manufaktur, pertanian mencatat belanja perpajakan sebesar Rp60,5 triliun pada 2026. Perdagangan berada di urutan berikutnya dengan Rp55,3 triliun, disusul jasa lainnya sebesar Rp53,5 triliun. Sementara itu, sektor jasa keuangan dan asuransi menerima sekitar Rp52,1 triliun. Urutan dan nilai tersebut memperlihatkan bahwa manfaat kebijakan perpajakan tersebar ke beragam bidang, meskipun nilai untuk manufaktur tetap menjadi yang paling besar.
Angka-angka tersebut secara khusus merujuk pada data belanja perpajakan tahun 2026, bukan proyeksi atau realisasi untuk 2027. Karena itu, data ini memberi gambaran mengenai distribusi fasilitas perpajakan pada tahun tersebut, sementara rencana insentif pajak untuk 2027 merupakan pembahasan yang berbeda. Perbandingan lintas sektor juga perlu dibaca dengan memperhatikan jenis fasilitas, penerima manfaat, dan ketentuan yang berlaku. Nilai belanja perpajakan menggambarkan estimasi penerimaan yang tidak dipungut akibat kebijakan, sehingga tidak sama dengan dana tunai yang dibayarkan langsung kepada perusahaan. Dengan konteks ini, dominasi manufaktur mencerminkan besarnya nilai fasilitas yang terkait dengan sektor tersebut dalam pencatatan 2026, sekaligus pentingnya membedakan data antarperiode saat menilai arah dukungan pemerintah.
Suahasil Nazara memandang kebijakan perpajakan memiliki peran yang lebih luas daripada sekadar menghimpun penerimaan negara. Di samping menjadi sumber pemasukan pemerintah, kebijakan pajak dapat menyediakan insentif yang mendukung pergerakan ekonomi nasional. Dengan demikian, penerimaan dan pemberian fasilitas perpajakan ditempatkan sebagai bagian dari kebijakan yang berjalan berdampingan, bukan sebagai dua hal yang harus dipertentangkan.
Pandangan tersebut tercermin dalam penjelasannya mengenai fasilitas perpajakan bagi dunia usaha dan rumah tangga. Pemerintah dapat menetapkan ketentuan tertentu sehingga sebagian kewajiban pajak tidak dipungut. Fasilitas itu ditujukan untuk membantu pelaku usaha maupun rumah tangga, sesuai dengan kebijakan yang telah ditetapkan. Karena itu, angka potensi penerimaan pajak tidak selalu berarti seluruh nilai tersebut akan masuk ke kas negara melalui pemungutan.
Dalam konteks rencana insentif pajak untuk 2027, penjelasan ini membantu memperjelas cara membaca besaran potensi yang disampaikan pemerintah. Nilai potensi penerimaan menunjukkan ruang penerimaan yang dapat diperhitungkan, sementara fasilitas perpajakan berarti sebagian potensi tersebut diberikan dalam bentuk perlakuan pajak tertentu. Pemerintah, menurut Suahasil, tidak memungut seluruh potensi itu karena kebijakan juga memuat dukungan melalui insentif.
Penekanan pada fungsi ganda ini penting untuk memahami kebijakan pajak secara utuh. Penilaian tidak hanya melihat berapa besar penerimaan yang dihimpun, tetapi juga memperhatikan adanya fasilitas yang disediakan bagi dunia usaha dan rumah tangga. Suahasil menjelaskan bahwa kebijakan perpajakan dapat dirancang untuk menarik penerimaan sekaligus memberikan insentif bagi pergerakan ekonomi nasional. Dalam kerangka tersebut, fasilitas pajak menjadi bagian dari pilihan kebijakan pemerintah, dan potensi penerimaan yang tidak dipungut mencerminkan keberadaan fasilitas tersebut. Penjelasannya tetap berfokus pada dua fungsi itu: penerimaan negara dan pemberian dukungan melalui ketentuan perpajakan. Dengan memahami hubungan keduanya, besaran potensi pajak dapat dibaca bersama dengan nilai fasilitas yang direncanakan, tanpa menganggap seluruh potensi akan dipungut sebagai penerimaan pemerintah.
Wakil Menteri Keuangan Suahasil Nazara menjelaskan bahwa potensi penerimaan pajak Indonesia diperkirakan mencapai sekitar 12 persen dari produk domestik bruto (PDB) setiap tahun. Namun, pemerintah saat ini memungut pajak dalam kisaran 10 persen dari PDB. Selisih potensi dan realisasi tersebut tidak seluruhnya diperlakukan sebagai penerimaan yang harus segera ditarik. Sebagian sengaja tidak dipungut dan tetap beredar di masyarakat melalui berbagai bentuk insentif perpajakan.
Dalam penjelasannya, Suahasil menyebut ruang yang dibiarkan berada di masyarakat itu sekitar 2 persen dari PDB. Pada pernyataan lain, ia menguraikan besaran insentif perpajakan tersebut sekitar 2,2 persen dari PDB. Angka-angka itu menggambarkan pilihan kebijakan: pemerintah tidak hanya mengejar penerimaan maksimal, tetapi juga mempertimbangkan dampak pemungutan terhadap kegiatan ekonomi. Insentif dapat mengurangi beban pajak bagi kelompok atau sektor tertentu, sekaligus menjaga daya beli, mendukung usaha, dan mendorong aktivitas produksi serta investasi.
Penjelasan itu disampaikan Suahasil di Hotel Raffles, Jakarta, pada Kamis, 8 Oktober 2026. Ia menekankan bahwa optimalisasi penerimaan tetap penting karena pajak menjadi sumber pendapatan negara untuk membiayai berbagai kebutuhan publik. Pemerintah perlu memastikan penerimaan dikelola dan dihimpun secara efektif agar ruang fiskal memadai. Namun, kebijakan tersebut perlu berjalan beriringan dengan pemberian insentif yang terukur. Menurut pandangan itu, sebagian potensi penerimaan yang tidak dipungut bukan sekadar kehilangan pendapatan, melainkan dukungan yang dimaksudkan agar uang tetap berputar di perekonomian. Keseimbangan penerimaan dan insentif menjadi pertimbangan dalam merancang kebijakan pajak, termasuk ketika pemerintah menyiapkan fasilitas perpajakan untuk tahun berikutnya. Besaran sekitar 2 hingga 2,2 persen PDB juga memberi gambaran skala dukungan tersebut, meski efektivitasnya tetap bergantung pada sasaran dan pelaksanaan kebijakan. Dengan demikian, angka potensi pajak perlu dibaca bersama tujuan menjaga kegiatan ekonomi, bukan hanya sebagai ukuran jumlah yang dapat ditarik oleh negara.