Jakarta | Bank Indonesia melihat adanya peningkatan minat investor global terhadap instrumen keuangan syariah di tengah ketidakpastian global yang masih berlangsung. Perhatian tersebut terutama terlihat pada sukuk, yaitu surat utang yang disusun berdasarkan prinsip syariah. Perkembangan ini menunjukkan bahwa instrumen syariah semakin mendapat tempat dalam pertimbangan investor internasional. Bagi Indonesia, meningkatnya minat tersebut menjadi peluang untuk memperluas pasar surat utang berbasis syariah dan memperkuat pengembangannya secara lebih luas.
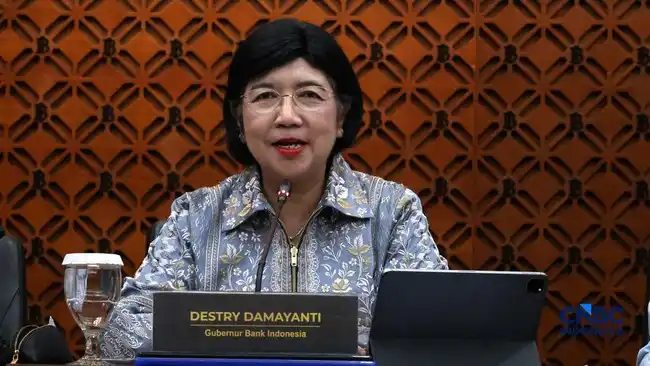
Gubernur Bank Indonesia Destry Damayanti menyampaikan bahwa perubahan preferensi investor berkaitan dengan karakteristik produk syariah yang relatif stabil. Salah satu karakteristik tersebut adalah adanya aset dasar atau underlying asset yang melekat pada produk. Keberadaan aset dasar menjadi bagian penting dari struktur instrumen syariah, termasuk sukuk, sehingga produk ini memiliki ciri tersendiri dalam pandangan investor.
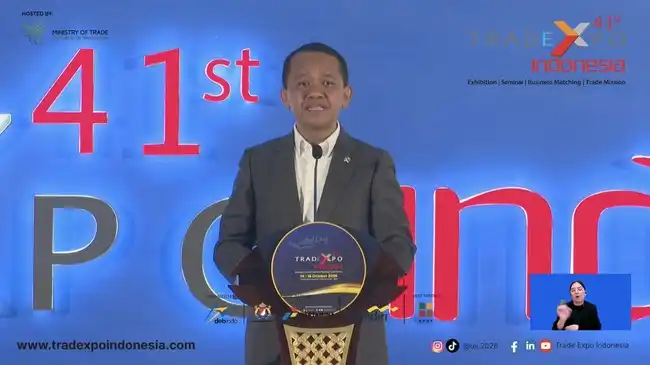
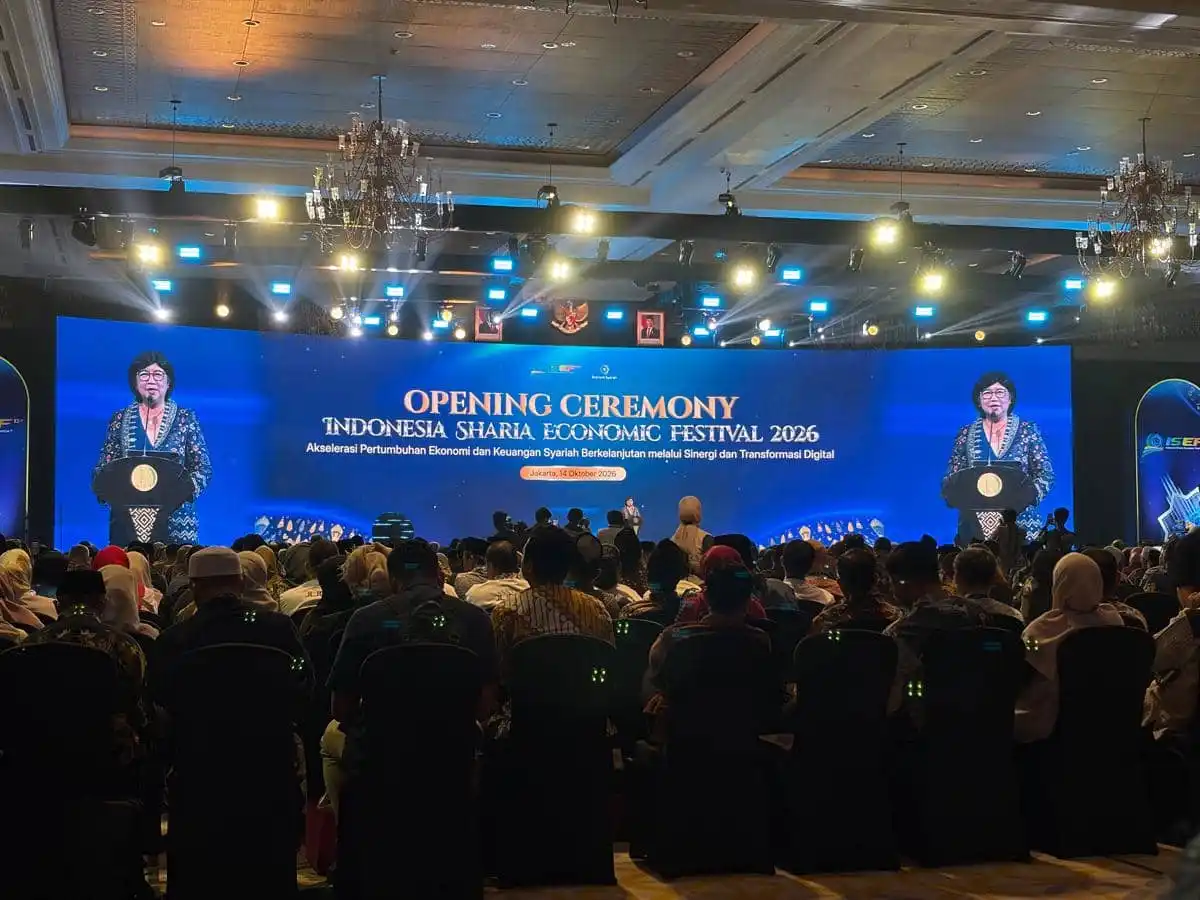
Pernyataan tersebut disampaikan Destry dalam pembukaan Indonesia Sharia Economic Festival (ISEF) 2026 di Jakarta pada Rabu, 14 Oktober 2026. Dalam kesempatan itu, peningkatan minat global terhadap instrumen syariah dipandang sebagai momentum bagi Indonesia untuk mengembangkan pasar sukuk. Peluang tersebut mencakup perluasan pasar surat utang berbasis syariah sejalan dengan perhatian investor dunia yang semakin besar terhadap produk keuangan syariah. Dengan perkembangan minat tersebut, sukuk menjadi salah satu instrumen yang dapat terus diperluas dalam pasar keuangan syariah Indonesia.
Indonesia memiliki peluang besar untuk memperluas jangkauan pembiayaan sekaligus menarik minat investor internasional melalui penerbitan sukuk global. Instrumen ini memungkinkan pemerintah mengakses basis investor yang lebih beragam, termasuk investor yang mempertimbangkan aspek keberlanjutan, selain kepatuhan terhadap prinsip keuangan syariah. Strategi tersebut menjadi semakin relevan ketika preferensi investor dunia berubah dan kebutuhan pendanaan untuk pembangunan hijau terus meningkat.
Salah satu instrumen yang menonjol adalah green sukuk, yang telah diterbitkan pemerintah Indonesia sejak 2018. Instrumen ini merupakan pembiayaan tematik yang ditujukan untuk mendukung proyek-proyek hijau dan berkelanjutan, seperti energi terbarukan, transportasi ramah lingkungan, pengelolaan sumber daya alam, serta pembangunan infrastruktur yang berketahanan iklim. Pada saat yang sama, penerbitannya tetap mengikuti prinsip-prinsip syariah, sehingga memiliki karakter berbeda dari obligasi hijau konvensional.
Menurut Destry, akumulasi penerbitan green sukuk Indonesia di pasar global telah mencapai 7,7 miliar dolar AS. Nilai tersebut menunjukkan kemampuan Indonesia membangun kepercayaan investor internasional terhadap instrumen pembiayaan berkelanjutan yang diterbitkan negara. Penerbitan secara berkala juga membantu memperkenalkan kerangka pembiayaan hijau Indonesia kepada pasar global dan memperluas peluang pembentukan harga yang kompetitif.
Di sisi lain, penerbitan green sukuk di pasar domestik telah mencapai Rp108,9 triliun. Angka ini merujuk pada cakupan pasar dalam negeri dan tidak dapat disatukan dengan nilai penerbitan global sebesar 7,7 miliar dolar AS. Perbedaan tersebut penting dipahami karena masing-masing mencerminkan segmen investor, mata uang, mekanisme distribusi, dan konteks pasar yang berbeda.
Penguatan akses melalui kedua kanal tersebut dapat memperbesar kapasitas Indonesia dalam menghimpun dana pembangunan. Pemerintah dapat mempertahankan transparansi penggunaan dana, memperjelas dampak proyek, dan menyediakan pelaporan yang kredibel agar daya tarik instrumen tetap terjaga. Dengan demikian, sukuk berkelanjutan tidak hanya menjadi sarana pendanaan, tetapi juga jembatan untuk mempertemukan agenda pembangunan nasional dengan meningkatnya kebutuhan investasi hijau global.
Perkembangan instrumen keuangan syariah di Indonesia menunjukkan arah yang positif, tetapi kontribusinya terhadap pembiayaan pemerintah masih relatif terbatas. Data Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko (DJPPR) Kementerian Keuangan per 30 September 2026 mencatat outstanding Surat Berharga Syariah Negara (SBSN) sebesar Rp1.818,56 triliun. Nilai tersebut mencerminkan akumulasi pembiayaan syariah yang telah dihimpun pemerintah melalui penerbitan sukuk negara.
Jika dirinci berdasarkan karakteristiknya, SBSN yang dapat diperdagangkan mencapai Rp1.714,06 triliun. Instrumen ini memiliki likuiditas lebih tinggi karena dapat diperjualbelikan di pasar sekunder, sehingga menjadi pilihan bagi investor yang mempertimbangkan fleksibilitas pengelolaan portofolio. Sementara itu, SBSN yang tidak dapat diperdagangkan tercatat sebesar Rp104,49 triliun. Kelompok tersebut umumnya diterbitkan untuk kebutuhan pembiayaan tertentu dengan karakteristik kepemilikan dan perdagangan yang lebih terbatas.
Meskipun nilainya besar, outstanding SBSN masih lebih kecil dibandingkan total outstanding Surat Berharga Negara (SBN) pemerintah. Pada periode yang sama, total outstanding SBN tercatat sebesar Rp8.962,39 triliun. Dengan demikian, porsi SBSN berada pada angka 20,29 persen dari keseluruhan portofolio SBN. Perbandingan ini memperlihatkan bahwa surat utang konvensional masih mendominasi struktur pembiayaan pemerintah.
Komposisi tersebut sekaligus menunjukkan adanya ruang yang cukup besar untuk memperluas kontribusi sukuk negara. Peningkatan porsi SBSN dapat dilakukan dengan memperluas basis investor, memperkaya struktur produk, serta meningkatkan pemahaman mengenai karakteristik dan manfaat instrumen syariah. Langkah ini juga berpotensi memperkuat diversifikasi sumber pembiayaan pemerintah, terutama ketika minat investor global terhadap aset yang memenuhi prinsip syariah terus mengalami perubahan.
Besarnya selisih total SBN dan SBSN tidak semata-mata menunjukkan keterbatasan permintaan, tetapi juga menegaskan peluang pengembangan pasar. Dengan kebijakan penerbitan yang konsisten, transparansi informasi, dan dukungan ekosistem pasar yang lebih kuat, sukuk dapat mengambil peran lebih besar dalam pembiayaan pembangunan nasional.
Destry mendorong para pemangku kepentingan untuk memperkuat sinergi dalam mengembangkan ekosistem keuangan syariah Indonesia. Dorongan tersebut mencakup Majelis Ulama Indonesia (MUI) dan Dewan Syariah Nasional (DSN), yang memiliki peran penting dalam memastikan kesesuaian prinsip, memberikan panduan, serta mendukung pengembangan instrumen keuangan syariah. Kerja sama yang lebih erat di lembaga terkait dinilai dapat membantu merespons kebutuhan pasar yang terus berkembang.
Salah satu perhatian utama adalah perlunya menghadirkan instrumen syariah yang lebih beragam. Selama ini, pilihan produk syariah perlu terus diperluas agar dapat menjangkau karakteristik investor, tujuan investasi, dan tingkat risiko yang berbeda. Diversifikasi tersebut tidak hanya berkaitan dengan penambahan jenis produk, tetapi juga dengan upaya menciptakan struktur instrumen yang relevan, mudah dipahami, dan mampu menjawab dinamika pasar keuangan.
Keragaman instrumen diharapkan memperluas pilihan investasi bagi masyarakat maupun investor institusional. Ketersediaan produk yang lebih bervariasi dapat meningkatkan daya tarik pasar keuangan syariah Indonesia, baik dari sisi partisipasi maupun potensi pengembangan basis investor. Dalam prosesnya, sinergi regulator, otoritas, lembaga keagamaan, pelaku industri, dan pihak terkait lainnya menjadi bagian penting untuk membangun pasar yang lebih kuat dan kredibel.
Dorongan tersebut juga berkaitan dengan perubahan preferensi investor global. Perhatian investor terhadap produk yang mempertimbangkan aspek etika, keberlanjutan, dan prinsip syariah terus menciptakan peluang bagi pengembangan produk keuangan yang sesuai. Perubahan minat itu menunjukkan bahwa ruang pengembangan instrumen syariah masih terbuka. Sumber hanya menyampaikan harapan terhadap diversifikasi dan penguatan kerja sama, tanpa menarik kesimpulan tambahan mengenai kebijakan atau target baru.