JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 9 Oktober 2026, Pemerintah masih mengkaji kemungkinan perubahan besaran penghasilan tidak kena pajak (PTKP). Sampai saat ini, belum ada keputusan resmi mengenai apakah batas penghasilan yang dibebaskan dari pajak tersebut akan dinaikkan, diturunkan, atau tetap seperti ketentuan yang berlaku. Pemerintah menilai kebijakan ini perlu dibahas secara hati-hati karena berkaitan langsung dengan beban pajak masyarakat, penerimaan negara, serta kondisi perekonomian secara keseluruhan.
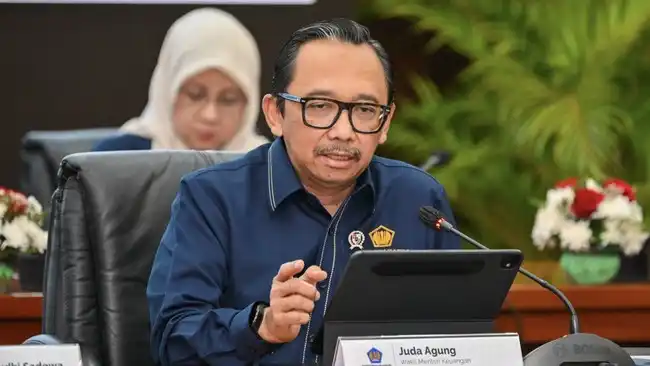
Wakil Menteri Keuangan Juda Agung menyampaikan bahwa perubahan batas PTKP masih berada dalam tahap kajian. Pernyataan tersebut disampaikan dalam konferensi pers di kantor Kementerian Keuangan, Jakarta, pada Jumat, 9 Oktober 2026. Ia menjelaskan, pemerintah belum menetapkan arah kebijakan maupun besaran baru yang akan diterapkan. Berbagai aspek masih dipelajari sebelum keputusan dapat disampaikan kepada publik.
Kajian tersebut mencakup dampak perubahan terhadap pekerja, rumah tangga, dunia usaha, dan penerimaan perpajakan. Penyesuaian batas PTKP berpotensi meningkatkan pendapatan yang dapat dibawa pulang oleh wajib pajak, terutama kelompok berpenghasilan rendah dan menengah. Namun, perubahan itu juga dapat memengaruhi jumlah penerimaan pajak penghasilan orang pribadi. Karena itu, pemerintah perlu menimbang manfaat bagi daya beli masyarakat dengan kebutuhan menjaga kapasitas fiskal negara.
Juda menegaskan bahwa proses pembahasan belum menghasilkan keputusan final. Pemerintah masih mengumpulkan masukan dan menghitung konsekuensi dari sejumlah pilihan kebijakan yang tersedia. Dengan demikian, informasi mengenai perubahan batas PTKP belum dapat dijadikan dasar bagi wajib pajak untuk menghitung kewajiban baru. Ketentuan yang berlaku saat ini tetap menjadi acuan sampai pemerintah menerbitkan kebijakan resmi melalui mekanisme yang ditetapkan.
Pemerintah belum segera menetapkan perubahan batas Penghasilan Tidak Kena Pajak (PTKP) karena kebijakan tersebut memiliki dampak yang perlu dipertimbangkan secara menyeluruh. Penyesuaian batas penghasilan yang bebas dari pajak dapat memberikan ruang lebih besar bagi masyarakat untuk menggunakan pendapatannya bagi kebutuhan sehari-hari. Dengan beban pajak yang lebih rendah, daya beli masyarakat dinilai berpotensi meningkat. Pertimbangan ini menjadi salah satu alasan mengapa perubahan PTKP tetap dibahas dalam kajian pemerintah.
Namun, kenaikan batas PTKP juga berkaitan langsung dengan penerimaan pajak penghasilan (PPh). Apabila lebih banyak penghasilan tidak dikenai pajak, setoran PPh yang diterima negara berpotensi berkurang. Penurunan penerimaan tersebut perlu diperhitungkan karena pajak merupakan salah satu sumber pendapatan negara. Oleh sebab itu, kebijakan untuk menaikkan batas penghasilan bebas pajak tidak dapat ditetapkan hanya dengan melihat manfaatnya terhadap daya beli masyarakat.
Wakil Menteri Keuangan Juda Agung menyampaikan bahwa pemerintah masih mempertimbangkan berbagai aspek sebelum mengambil keputusan mengenai perubahan batas PTKP. Pemerintah perlu mencari titik optimal memberikan manfaat kepada masyarakat dan menjaga penerimaan negara. Titik tersebut diharapkan dapat memperhitungkan potensi peningkatan daya beli sekaligus risiko berkurangnya penerimaan dari PPh.
Pertimbangan yang seimbang diperlukan agar perubahan kebijakan tidak menimbulkan dampak yang berlawanan dengan tujuan awalnya. Di satu sisi, batas penghasilan bebas pajak yang lebih tinggi dapat membantu masyarakat memenuhi kebutuhannya. Di sisi lain, berkurangnya penerimaan PPh harus menjadi bagian dari perhitungan pemerintah. Karena itu, pembahasan mengenai PTKP masih dilakukan dengan memperhatikan hubungan kondisi masyarakat dan kemampuan penerimaan negara, sebagaimana ditegaskan dalam pernyataan Juda Agung.
Wacana perubahan batas Penghasilan Tidak Kena Pajak (PTKP) muncul di tengah pembahasan pemerintah mengenai penyesuaian kebijakan perpajakan dengan kondisi ekonomi masyarakat. PTKP merupakan batas penghasilan tertentu yang tidak dikenai pajak penghasilan orang pribadi. Besarannya berpengaruh langsung terhadap jumlah pajak yang harus dibayarkan pekerja, terutama kelompok berpendapatan rendah dan menengah.
Rencana untuk mengkaji ulang ketentuan tersebut terungkap dalam rapat yang berlangsung di Istana Negara pada akhir September 2026. Pembahasan itu menjadi perhatian karena nilai PTKP saat ini dinilai perlu ditinjau secara berkala, mengingat perubahan biaya hidup, tingkat inflasi, serta perkembangan upah di berbagai daerah. Peninjauan diharapkan dapat memastikan kebijakan pajak tetap mencerminkan kemampuan ekonomi wajib pajak.
Menteri Koordinator Perekonomian Airlangga Hartarto menyampaikan bahwa pemerintah membuka kemungkinan untuk menyetarakan batas PTKP dengan upah minimum provinsi (UMP). Dengan skema tersebut, pekerja yang memperoleh penghasilan sebesar UMP berpotensi dibebaskan dari pajak penghasilan. Gagasan ini dapat memberikan ruang pendapatan yang lebih besar bagi pekerja untuk memenuhi kebutuhan sehari-hari, khususnya di daerah dengan biaya hidup yang meningkat.
Pernyataan tersebut disampaikan Airlangga kepada wartawan di kantornya, Jakarta, pada Jumat, 2 Oktober 2026. Ia menjelaskan bahwa penyetaraan PTKP dan UMP masih berada dalam tahap pembahasan, sehingga penerapannya memerlukan kajian lebih lanjut. Pemerintah perlu mempertimbangkan perbedaan tingkat upah antardaerah, dampaknya terhadap penerimaan negara, serta mekanisme administrasi yang diperlukan apabila kebijakan tersebut diberlakukan.
Apabila rencana itu dilanjutkan, perubahan PTKP akan menjadi salah satu kebijakan yang memengaruhi perhitungan pajak bagi jutaan pekerja. Namun, kepastian mengenai besaran baru, waktu pelaksanaan, dan aturan teknisnya masih menunggu keputusan resmi pemerintah.
Batas Penghasilan Tidak Kena Pajak (PTKP) merupakan ambang penghasilan yang digunakan untuk menentukan bagian pendapatan wajib pajak orang pribadi yang belum dikenai pajak penghasilan. Berdasarkan ketentuan yang menjadi rujukan, PTKP ditetapkan sebesar Rp54 juta dalam satu tahun atau setara dengan Rp4,5 juta per bulan. Penghasilan sampai batas tersebut tidak diperhitungkan sebagai penghasilan kena pajak, dengan catatan penerapan akhirnya tetap mengikuti status wajib pajak dan ketentuan perpajakan yang berlaku.
Gambaran cara kerja batas itu dapat dilihat melalui contoh yang disampaikan Airlangga. Seseorang yang menerima gaji Rp5 juta setiap bulan akan memperoleh pendapatan kotor sebesar Rp60 juta dalam setahun. Nilai tersebut dihitung dari gaji bulanan yang dikalikan 12 bulan. Apabila dibandingkan dengan PTKP tahunan sebesar Rp54 juta, terdapat selisih Rp6 juta.
Selisih Rp6 juta itu menjadi bagian penghasilan yang masih berada di atas batas PTKP dan dapat menjadi objek pajak penghasilan. Perhitungan tersebut tidak berarti seluruh gaji Rp60 juta langsung dikenai pajak. Sebaliknya, batas PTKP terlebih dahulu digunakan untuk memisahkan bagian pendapatan yang tidak dikenai pajak dari bagian yang masuk dalam dasar pengenaan pajak. Besaran pajak yang akhirnya harus dibayar dapat dipengaruhi oleh berbagai faktor, termasuk status perpajakan, komponen penghasilan, serta pengurang yang diakui dalam peraturan.
Ketentuan Rp54 juta per tahun atau Rp4,5 juta per bulan menjadi konteks penting dalam pembahasan mengenai rencana perubahan batas PTKP. Jika ambang tersebut dikaji ulang, perubahan nilainya akan memengaruhi besarnya penghasilan yang berada di bawah batas bebas pajak dan bagian yang berpotensi menjadi objek pajak. Namun, angka serta contoh tersebut belum menunjukkan keputusan akhir pemerintah mengenai perubahan PTKP.