JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 9 Oktober 2026, Pembiayaan utang pemerintah hingga akhir September 2026 mencapai Rp494,3 triliun. Nilai tersebut setara dengan 59,4 persen dari target pembiayaan utang yang ditetapkan dalam Anggaran Pendapatan dan Belanja Negara (APBN) 2026, yakni sebesar Rp832,2 triliun sepanjang tahun. Realisasi itu menunjukkan bahwa pemerintah telah memenuhi lebih dari separuh kebutuhan pembiayaan melalui penarikan utang sampai memasuki kuartal keempat.
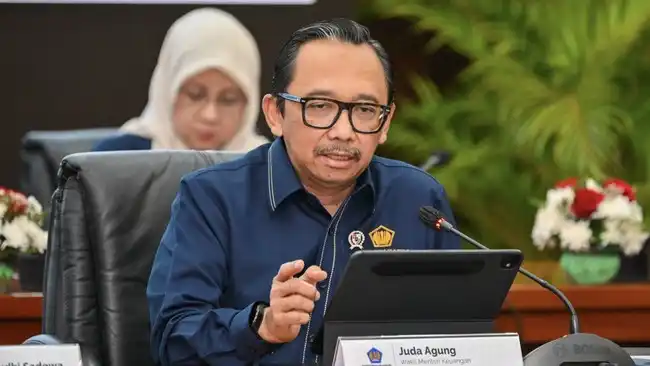
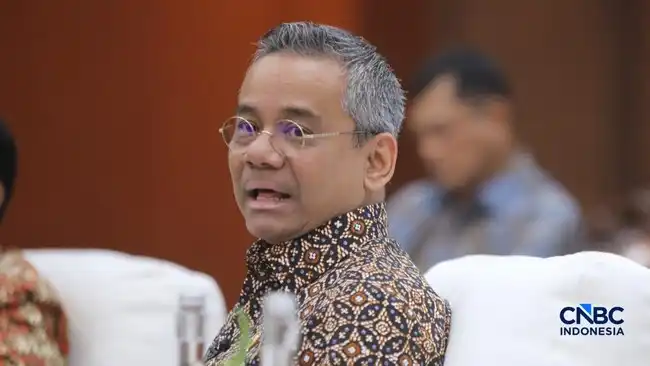
Informasi mengenai perkembangan tersebut disampaikan Menteri Keuangan Suahasil Nazara dalam konferensi pers APBN yang digelar di kantornya, Jakarta, pada Jumat, 9 Oktober 2026. Dalam pemaparannya, realisasi sebesar Rp494,3 triliun menjadi salah satu indikator utama perkembangan pembiayaan negara hingga September. Pemerintah masih memiliki sisa target sekitar Rp337,9 triliun yang perlu dipenuhi untuk mencapai rencana pembiayaan utang selama 2026.
Capaian 59,4 persen tersebut menggambarkan posisi penarikan utang pemerintah sebelum tahun anggaran berakhir. Besaran realisasi dapat dipengaruhi oleh kebutuhan pembiayaan defisit, pengelolaan arus kas negara, serta kondisi pasar keuangan yang menjadi pertimbangan dalam penerbitan surat utang. Karena itu, angka penarikan sampai September belum mencerminkan keseluruhan pembiayaan utang untuk satu tahun penuh.
Pemerintah akan terus memantau kebutuhan pembiayaan dan perkembangan pasar dalam menentukan strategi penarikan pada sisa tahun berjalan. Pelaksanaan strategi tersebut mencakup pengaturan waktu penerbitan instrumen pembiayaan serta penyesuaian terhadap kondisi likuiditas dan biaya dana. Dengan target tahunan sebesar Rp832,2 triliun, realisasi yang telah dicapai menjadi dasar bagi pemerintah untuk mengelola pembiayaan pada periode Oktober hingga Desember 2026 secara terukur.
Penarikan utang pemerintah hingga akhir September 2026 tercatat sebesar Rp494,3 triliun. Nilai tersebut lebih rendah dibandingkan realisasi pada periode yang sama tahun sebelumnya, yang mencapai Rp502,9 triliun. Dengan demikian, terdapat selisih sebesar Rp8,6 triliun penarikan utang hingga September 2026 dan realisasi hingga September 2025.
Perbandingan tersebut menunjukkan bahwa jumlah pembiayaan melalui penarikan utang pemerintah sampai September 2026 belum mencapai tingkat realisasi pada periode yang sama tahun lalu. Angka Rp494,3 triliun merupakan akumulasi penarikan utang sampai akhir September, sedangkan angka Rp502,9 triliun menjadi pembanding untuk periode Januari hingga September pada tahun sebelumnya.
Menteri Keuangan Suahasil menyampaikan bahwa pembiayaan Anggaran Pendapatan dan Belanja Negara (APBN) tetap berjalan sesuai jalur atau on track. Pernyataan tersebut menegaskan bahwa pelaksanaan pembiayaan APBN tetap berlangsung sesuai dengan arah yang telah ditetapkan, meskipun realisasi penarikan utang hingga September 2026 lebih rendah dibandingkan periode yang sama pada tahun sebelumnya.
Data tersebut memberikan gambaran mengenai perkembangan penarikan utang pemerintah selama sembilan bulan pertama 2026. Realisasi sebesar Rp494,3 triliun menjadi capaian sampai September, sementara realisasi Rp502,9 triliun pada September tahun sebelumnya menjadi dasar perbandingan. Selisih kedua angka itu mencerminkan perbedaan nominal penarikan utang antarperiode, dengan posisi 2026 berada di bawah capaian tahun sebelumnya.
Komposisi pembiayaan menunjukkan bahwa penerbitan Surat Berharga Negara (SBN) menjadi sumber utama penarikan utang pemerintah hingga September 2026. Dari sisi nominal, pembiayaan melalui instrumen tersebut mencapai Rp497,5 triliun. Nilai ini setara dengan 62,2 persen dari target penerbitan SBN dalam Anggaran Pendapatan dan Belanja Negara, yang ditetapkan sebesar Rp799,5 triliun.
Capaian tersebut mencerminkan peran dominan pasar surat utang dalam mendukung kebutuhan pembiayaan negara. SBN dapat diterbitkan melalui berbagai instrumen, termasuk surat utang negara dan sukuk negara, dengan pemanfaatan pasar domestik maupun sumber pembiayaan lain sesuai strategi pengelolaan utang. Realisasi hingga September masih menyisakan ruang terhadap target tahunan, sehingga pemerintah memiliki fleksibilitas untuk mengatur waktu, jenis, serta volume penerbitan berdasarkan kondisi pasar dan kebutuhan kas negara.
Berbeda dengan SBN, pembiayaan yang bersumber dari pinjaman tercatat negatif Rp3,2 triliun. Angka tersebut menunjukkan adanya kontraksi 9,9 persen dibandingkan target pinjaman yang ditetapkan sebesar Rp32,7 triliun. Posisi negatif ini dapat mencerminkan pembayaran kembali pokok pinjaman yang lebih besar daripada penarikan pinjaman baru selama periode berjalan.
Perbedaan kinerja kedua sumber tersebut memperlihatkan bahwa strategi pembiayaan pemerintah pada periode ini lebih bertumpu pada penerbitan surat berharga, sementara pinjaman belum memberikan tambahan pembiayaan bersih. Pinjaman tetap menjadi bagian dari bauran pembiayaan, tetapi kontribusinya bergantung pada realisasi pencairan, jadwal pembayaran, serta perkembangan proyek atau program yang dibiayai.
Dengan demikian, struktur pembiayaan hingga September memperlihatkan dominasi SBN dan posisi pinjaman yang masih negatif. Perkembangan selanjutnya akan dipengaruhi oleh kebutuhan anggaran, pergerakan suku bunga, kondisi likuiditas pasar, serta kemampuan pemerintah menjaga biaya dan risiko utang dalam batas yang terukur.
Wakil Menteri Keuangan Suahasil Nazara menjelaskan bahwa pengadaan utang pemerintah dilakukan dengan mempertimbangkan kebutuhan kas negara dan perkembangan kondisi pasar. Penarikan pembiayaan tidak ditetapkan secara terpisah dari pengelolaan Anggaran Pendapatan dan Belanja Negara (APBN), melainkan disesuaikan dengan waktu dan besaran kebutuhan pembayaran pemerintah. Pendekatan tersebut memungkinkan pemerintah menjaga ketersediaan dana tanpa melakukan penarikan yang melampaui kebutuhan.
Dalam menentukan strategi pembiayaan, pemerintah turut memperhatikan biaya dana yang efisien serta tingkat risiko yang masih dapat dikelola. Faktor seperti pergerakan suku bunga, likuiditas pasar, dan minat investor menjadi bagian dari pertimbangan dalam menentukan instrumen, waktu, serta jumlah penerbitan. Dengan pengaturan tersebut, pengelolaan utang dilakukan secara hati-hati dan terukur, sekaligus tetap memberikan ruang bagi pemerintah untuk menyesuaikan pembiayaan dengan dinamika pasar yang berubah.
Suahasil juga menekankan pentingnya koordinasi dengan Bank Indonesia dan otoritas terkait dalam pelaksanaan strategi pembiayaan pemerintah. Sinergi tersebut diperlukan untuk memperkuat kepercayaan pasar, menjaga stabilitas, dan memastikan keberlanjutan pembiayaan APBN. Koordinasi dilakukan agar kebijakan pengadaan serta pengelolaan utang tetap berjalan selaras dengan kondisi perekonomian dan kebijakan pengelolaan keuangan negara, dengan tetap memperhatikan kebutuhan kas, efisiensi biaya, serta batas risiko yang telah diperhitungkan.