KEDIRI — Pemberlakuan Kitab Undang-Undang Hukum Acara Pidana (KUHAP) baru melalui Undang-Undang Nomor 20 Tahun 2025 membawa perubahan penting dalam tata cara penegakan hukum pidana di Indonesia. Di sisi lain, praktik penagihan pembiayaan dan eksekusi kendaraan yang menjadi objek jaminan fidusia tetap menuntut kepatuhan terhadap prosedur hukum, perlindungan hak debitur, serta penghormatan terhadap hak kreditur.
Persoalan ini menjadi penting ketika masyarakat berhadapan dengan dua pertanyaan mendasar: apakah seseorang dapat ditahan untuk tindak pidana yang ancaman hukumannya di bawah lima tahun, dan apakah perusahaan pembiayaan atau petugas penagih dapat mengambil kendaraan secara paksa ketika debitur menunggak angsuran?
Dedy Luqman Hakim, S.H., Wakabid Hukum GRIB Jaya DPC Kota Kediri, menekankan bahwa penegakan hukum harus berdiri di atas dasar hukum yang jelas, prosedur yang sah, dan pembuktian yang dapat dipertanggungjawabkan.
Menurut perspektif kajian hukum yang disusunnya, persoalan penahanan dan eksekusi jaminan fidusia tidak boleh disederhanakan menjadi pembenaran untuk menggunakan kewenangan secara sewenang-wenang. Setiap tindakan harus diuji berdasarkan undang-undang yang berlaku dan fakta konkret dalam perkara.
KUHAP Baru Berlaku, Aparat Wajib Cermat Menguji Syarat Penahanan
Undang-Undang Nomor 20 Tahun 2025 tentang KUHAP mulai berlaku pada 2 Januari 2026 dan mencabut Undang-Undang Nomor 8 Tahun 1981 tentang KUHAP. Dengan demikian, untuk tindakan hukum yang tunduk pada rezim baru, ketentuan penahanan harus mengacu pada KUHAP baru, bukan semata-mata pada ketentuan lama.
Hal tersebut dikonfirmasi dalam basis data peraturan resmi Badan Pemeriksa Keuangan (BPK).
Pasal 100 ayat (1) KUHAP baru pada pokoknya menentukan bahwa penahanan hanya dapat dilakukan berdasarkan surat perintah penahanan atau penetapan hakim terhadap tersangka atau terdakwa yang melakukan tindak pidana, percobaan, atau pembantuan tindak pidana yang diancam dengan pidana penjara lima tahun atau lebih.
Namun, Pasal 100 ayat (2) juga mengatur pengecualian terhadap sejumlah tindak pidana tertentu yang disebut secara limitatif dalam pasal tersebut. Artinya, ancaman pidana di bawah lima tahun tidak selalu menutup kemungkinan penahanan apabila tindak pidana yang disangkakan termasuk kategori pengecualian yang secara tegas ditentukan undang-undang.
Ketentuan tersebut dapat ditelusuri melalui naskah KUHAP baru pada basis data peraturan BPK dan naskah undang-undang yang dipublikasikan melalui Wikisource.
Karena itu, menurut pendekatan hukum yang cermat, tidak tepat menyatakan bahwa semua tindak pidana dengan ancaman di bawah lima tahun pasti tidak dapat ditahan. Sebaliknya, tidak tepat pula menganggap bahwa setiap orang yang disangka melakukan tindak pidana otomatis dapat ditahan.
Penilaian harus dilakukan dengan memeriksa pasal sangkaan, ancaman pidana, kategori pengecualian, dasar penahanan, serta persyaratan lain yang ditentukan KUHAP.
Pasal 100 ayat (3) juga menentukan unsur yang harus dicantumkan dalam surat perintah penahanan atau penetapan hakim, termasuk identitas tersangka atau terdakwa, alasan penahanan, uraian singkat perkara yang dipersangkakan atau didakwakan, serta tempat penahanan.
Sementara itu, Pasal 100 ayat (4) mengatur pemberian tembusan surat penahanan kepada pihak-pihak yang ditentukan undang-undang dalam waktu paling lama satu hari sejak penahanan.
Ketentuan tersebut menegaskan bahwa penahanan bukan tindakan administratif yang boleh dilakukan tanpa dasar dan dokumentasi hukum yang jelas.
Pasal 36 UU Jaminan Fidusia: Ancaman Dua Tahun Bukan Berarti Semua Perkara Otomatis Bisa Ditahan
Persoalan yang kerap menjadi perhatian masyarakat adalah penerapan Pasal 36 Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia.
Pasal tersebut mengatur larangan bagi pemberi fidusia untuk mengalihkan, menggadaikan, atau menyewakan benda yang menjadi objek jaminan fidusia sebagaimana dimaksud dalam Pasal 23 ayat (2), tanpa persetujuan tertulis terlebih dahulu dari penerima fidusia.
Ancaman pidananya adalah penjara paling lama dua tahun dan denda paling banyak Rp50 juta.
Ketentuan ini harus dibaca secara tepat. Tidak setiap keterlambatan pembayaran angsuran merupakan tindak pidana berdasarkan Pasal 36. Unsur perbuatan yang dilarang, status objek jaminan, ketiadaan persetujuan tertulis, serta fakta yang mendasari dugaan pelanggaran tetap harus dibuktikan.
Demikian pula, tidak setiap sengketa antara debitur dan perusahaan pembiayaan dapat langsung dikategorikan sebagai penipuan atau penggelapan. Penerapan pasal pidana lain memerlukan pemeriksaan unsur delik dan bukti yang relevan.
Dari sudut hukum acara, ancaman pidana maksimum dua tahun dalam Pasal 36 menjadi faktor penting untuk menguji syarat objektif penahanan. Akan tetapi, kesimpulan final mengenai dapat atau tidaknya penahanan harus didasarkan pada keseluruhan ketentuan Pasal 100 KUHAP baru, termasuk daftar pengecualian dan kemungkinan adanya pasal sangkaan lain yang sah berdasarkan fakta perkara.
Dengan demikian, apabila seseorang ditahan hanya berdasarkan Pasal 36 UU Jaminan Fidusia, dasar penahanannya patut diperiksa secara teliti. Pemeriksaan tersebut harus mencakup pasal yang digunakan, ancaman pidana, kemungkinan penerapan pengecualian, serta alasan dan dokumen penahanannya.
Putusan MK Nomor 18/PUU-XVII/2019: Sertifikat Fidusia Bukan Tiket untuk Bertindak Sewenang-wenang
Selain persoalan penahanan, praktik penarikan kendaraan oleh perusahaan pembiayaan dan petugas penagih juga harus memperhatikan Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019, yang diucapkan pada 6 Januari 2020.
Putusan ini merupakan salah satu rujukan yudisial terpenting dalam memahami batas pelaksanaan eksekusi jaminan fidusia.
Mahkamah Konstitusi memberikan pemaknaan bersyarat terhadap Pasal 15 ayat (2) dan ayat (3) UU Jaminan Fidusia, khususnya mengenai kekuatan eksekutorial sertifikat jaminan fidusia dan penentuan cidera janji atau wanprestasi.
Dalam pokok pertimbangannya, Mahkamah menegaskan bahwa cidera janji tidak boleh ditentukan secara sepihak oleh kreditur, melainkan berdasarkan kesepakatan kreditur dan debitur atau melalui upaya hukum yang menentukan telah terjadinya cidera janji.
Mahkamah juga menegaskan bahwa apabila tidak ada kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan objek jaminan secara sukarela, mekanisme eksekusi harus mengikuti prosedur eksekusi putusan pengadilan yang telah berkekuatan hukum tetap.
Putusan lengkap dapat diperiksa melalui repositori resmi Mahkamah Konstitusi.
Dengan demikian, keberadaan sertifikat jaminan fidusia tidak dapat diperlakukan sebagai kewenangan tanpa batas untuk mengambil kendaraan melalui tindakan paksa di lapangan.
Namun, putusan tersebut juga tidak menghapus hak kreditur atas jaminan fidusia dan tidak melarang seluruh bentuk penyerahan atau eksekusi kendaraan. Apabila cidera janji telah disepakati dan debitur menyerahkan objek secara sukarela, penyerahan dapat dilakukan sesuai peraturan dan prosedur yang berlaku.
Inti putusan ini adalah keseimbangan: hak kreditur tetap dilindungi, tetapi hak debitur untuk memperoleh proses yang sah tidak boleh diabaikan.
Penarikan Paksa Kendaraan: Jangan Gegabah Menempelkan Label Pidana
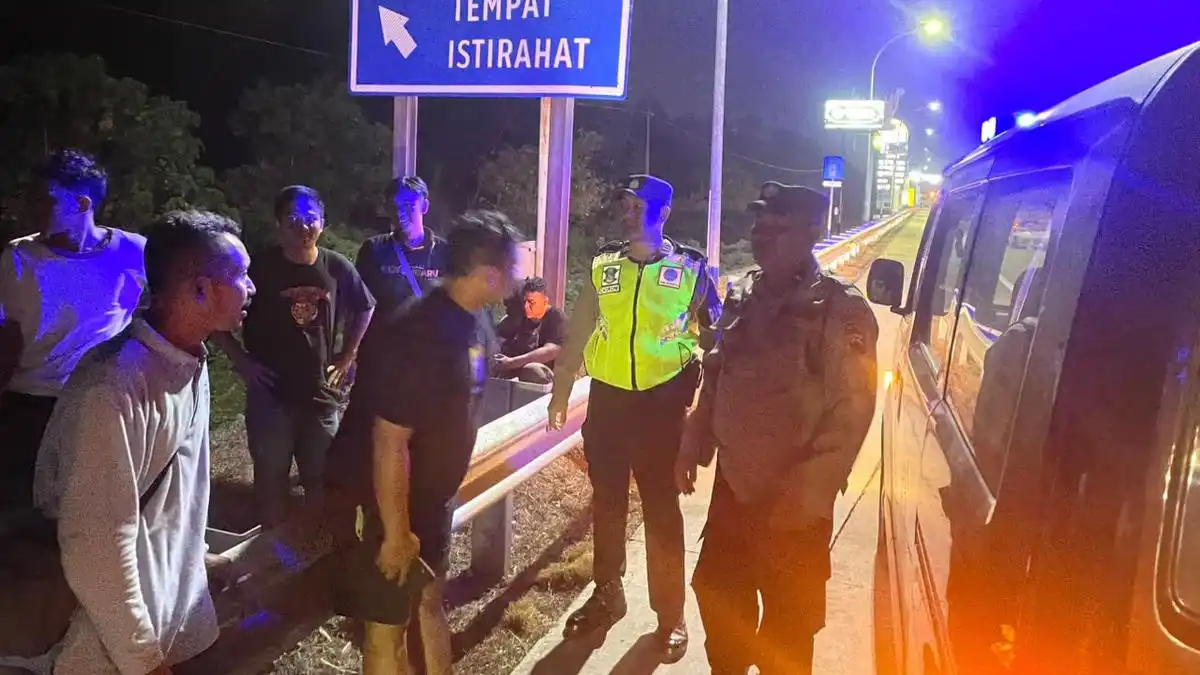
Dalam praktik penagihan, konflik dapat muncul ketika petugas menghentikan kendaraan di jalan, meminta penyerahan kunci, atau membawa kendaraan tanpa kesepakatan yang jelas.
Apabila situasi tersebut terjadi, penilaian hukum harus didasarkan pada kronologi dan bukti konkret. Identitas petugas, surat tugas, kewenangan, keadaan penyerahan kendaraan, ada atau tidaknya kekerasan maupun ancaman, dan hubungan petugas dengan perusahaan pembiayaan perlu diperiksa.
Tidak tepat menyimpulkan bahwa setiap penarikan kendaraan otomatis merupakan pencurian dengan kekerasan atau pemerasan. Sebaliknya, tidak tepat pula menganggap bahwa status sebagai petugas penagih memberikan kekebalan terhadap pertanggungjawaban pidana.
Untuk peristiwa setelah berlakunya KUHP Nasional berdasarkan Undang-Undang Nomor 1 Tahun 2023, pasal pidana yang digunakan harus disesuaikan dengan rumusan KUHP yang berlaku pada saat perbuatan terjadi. Pasal-pasal KUHP lama tidak boleh dicantumkan secara otomatis tanpa memeriksa ketentuan hukum yang relevan.
Masyarakat yang mengalami dugaan intimidasi atau pengambilan kendaraan secara tidak sah disarankan menyimpan bukti pembayaran, perjanjian pembiayaan, surat penagihan, rekaman asli, pesan elektronik, dan keterangan saksi. Apabila terdapat dugaan tindak pidana, laporan dapat disampaikan kepada kepolisian dengan uraian fakta yang terperinci.
Stiker Ormas Bukan Pembatal Jaminan Fidusia
Dalam sejumlah praktik pendampingan, muncul penggunaan stiker organisasi masyarakat atau lembaga bantuan hukum pada kendaraan yang sedang menghadapi masalah pembiayaan.
Dari perspektif hukum, stiker semacam itu tidak membatalkan perjanjian pembiayaan, tidak menghapus kewajiban debitur, dan tidak menghilangkan hak kreditur atas jaminan fidusia.
Stiker hanya dapat berfungsi sebagai penanda bahwa pemilik kendaraan sedang memperoleh pendampingan hukum atau menyediakan kontak untuk komunikasi dan penyelesaian sengketa.
Karena itu, penggunaan stiker sebaiknya disertai pesan edukatif, bukan ancaman atau klaim bahwa kendaraan tidak boleh disentuh dalam keadaan apa pun.
Pendampingan yang benar justru harus mendorong seluruh pihak untuk menyelesaikan sengketa melalui komunikasi resmi, mediasi, pengaduan, atau mekanisme pengadilan apabila diperlukan.
Organisasi pendamping juga tidak boleh melakukan intimidasi, kekerasan, perampasan dokumen, atau menghalangi tindakan petugas yang sah.
Langkah Hukum yang Dapat Ditempuh Debitur
Dalam menghadapi persoalan penagihan dan eksekusi fidusia, beberapa langkah yang dapat ditempuh adalah:
- Memeriksa dokumen pembiayaan. Teliti perjanjian, jadwal angsuran, bukti pembayaran, surat peringatan, dan status jaminan fidusia.
- Memverifikasi petugas penagih. Periksa identitas, surat tugas, kewenangan, dan perusahaan yang memberikan penugasan.
- Meminta klarifikasi tertulis. Apabila terdapat perbedaan mengenai jumlah tunggakan atau status wanprestasi, ajukan permintaan penjelasan kepada perusahaan pembiayaan.
- Mengupayakan mediasi. Debitur dapat mengajukan restrukturisasi, penjadwalan ulang pembayaran, atau solusi lain yang disepakati secara tertulis.
- Mendokumentasikan dugaan pelanggaran. Simpan bukti dan kronologi secara objektif, terutama apabila terjadi ancaman atau kekerasan.
- Menggunakan jalur hukum yang tepat. Pengaduan kepada perusahaan pembiayaan, otoritas terkait, kepolisian, atau pengadilan dipilih berdasarkan jenis pelanggaran dan bukti yang tersedia.
Langkah-langkah tersebut bertujuan melindungi hak para pihak tanpa mengabaikan kewajiban kontraktual maupun kewenangan hukum yang sah.
Dedy Luqman Hakim: Kepastian Hukum Harus Melindungi Semua Pihak
Dedy Luqman Hakim, S.H., Wakabid Hukum GRIB Jaya DPC Kota Kediri, menempatkan persoalan penahanan dan eksekusi fidusia sebagai isu yang harus disikapi melalui edukasi hukum, pemeriksaan dokumen, dan pendampingan yang bertanggung jawab.
Dalam kerangka kajian hukum ini, pesan utamanya jelas: aparat penegak hukum wajib mendasarkan penahanan pada ketentuan yang berlaku; perusahaan pembiayaan berhak menagih sesuai kontrak dan hukum; sedangkan debitur berhak mendapatkan perlindungan dari tindakan sewenang-wenang.
Tidak ada pihak yang boleh menempatkan dirinya di atas hukum. Debitur tidak dapat menggunakan pendampingan organisasi untuk menghindari kewajiban yang sah. Sebaliknya, kreditur maupun petugas penagih tidak dapat menggunakan tunggakan sebagai pembenaran untuk melakukan kekerasan atau mengabaikan prosedur eksekusi.
Keadilan tidak lahir dari tekanan, ancaman, atau adu kekuatan di jalanan. Keadilan lahir ketika hak, kewajiban, bukti, dan kewenangan diuji melalui mekanisme hukum yang benar.
Ketegasan hukum harus berjalan beriringan dengan ketepatan prosedur. Sebab, kewenangan yang sah sekalipun harus dijalankan dalam batas-batas yang ditentukan undang-undang.
Dasar Hukum dan Yurisprudensi
- Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, khususnya Pasal 28D ayat (1) mengenai kepastian hukum yang adil dan Pasal 28G ayat (1) mengenai perlindungan diri dan harta benda.
- Undang-Undang Nomor 20 Tahun 2025 tentang KUHAP, khususnya Pasal 100 mengenai syarat dan prosedur penahanan.
- Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia, khususnya Pasal 15, Pasal 23 ayat (2), dan Pasal 36.
- Undang-Undang Nomor 1 Tahun 2023 tentang KUHP, dengan memperhatikan waktu berlakunya ketentuan pidana.
- Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen.
- Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019, diucapkan 6 Januari 2020, mengenai pemaknaan konstitusional eksekusi jaminan fidusia dan penentuan cidera janji.
- Putusan Mahkamah Konstitusi Nomor 71/PUU-XIX/2021, sebagai putusan lanjutan yang membahas pengujian ketentuan eksekusi jaminan fidusia. Penerapannya harus disesuaikan dengan isu hukum dan fakta perkara yang sedang ditangani.
Rujukan resmi:
- KUHAP baru — Basis Data Peraturan BPK
- Putusan MK Nomor 18/PUU-XVII/2019 — Salinan resmi Mahkamah Konstitusi
- Putusan MK Nomor 71/PUU-XIX/2021 — Repositori putusan Mahkamah Konstitusi
Catatan redaksi: Naskah ini merupakan berita analisis hukum dan edukasi publik, bukan laporan tentang peristiwa penarikan kendaraan tertentu yang telah diverifikasi. Untuk penerbitan, kutipan langsung harus dikonfirmasi kepada narasumber. Pasal dan penerapan hukum dalam perkara konkret perlu dicocokkan dengan naskah resmi serta tanggal terjadinya peristiwa.