JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 5 Oktober 2026, Otoritas Jasa Keuangan (OJK) mencatat kinerja penyaluran kredit perbankan Indonesia terus menguat hingga Agustus 2026. Total kredit yang disalurkan perbankan mencapai Rp9.178 triliun, atau tumbuh 13,65 persen secara tahunan dibandingkan periode yang sama tahun sebelumnya. Perkembangan tersebut menunjukkan bahwa fungsi intermediasi perbankan tetap berjalan positif di tengah dinamika perekonomian nasional.
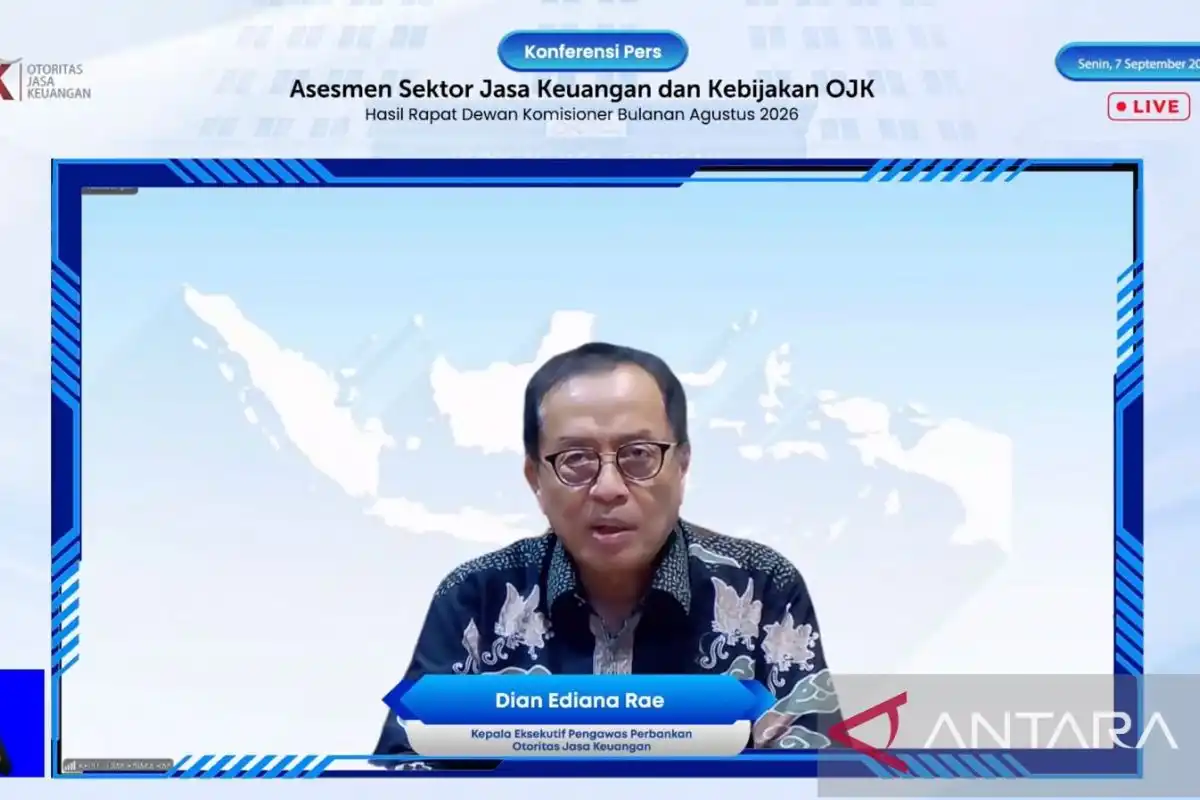
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menyampaikan bahwa kinerja intermediasi perbankan menunjukkan tren penguatan. Pernyataan itu disampaikan dalam konferensi pers Rapat Dewan Komisioner Bulanan (RDKB) yang berlangsung secara daring dari Jakarta pada Senin. Menurutnya, pertumbuhan penyaluran kredit mencerminkan berlanjutnya dukungan perbankan terhadap kebutuhan pembiayaan di berbagai sektor.
Berdasarkan penggunaannya, kredit investasi mencatat pertumbuhan paling tinggi, yakni 25,11 persen secara tahunan. Capaian tersebut menunjukkan meningkatnya pembiayaan untuk ekspansi usaha, pengadaan aset, serta pengembangan kapasitas produksi. Setelah kredit investasi, kredit modal kerja tumbuh 11,45 persen. Sementara itu, kredit konsumsi meningkat 5,07 persen, menandakan permintaan pembiayaan rumah tangga tetap bertumbuh meskipun dengan laju yang lebih moderat.
Jika dilihat berdasarkan kategori debitur, kredit korporasi tumbuh 22,18 persen. Pertumbuhan ini menjadi salah satu penopang utama peningkatan kredit secara keseluruhan, seiring kebutuhan perusahaan terhadap pembiayaan operasional dan investasi. Kredit usaha mikro, kecil, dan menengah (UMKM) juga tetap meningkat, meski lebih terbatas, yaitu 2,38 persen. Dari sisi kepemilikan bank, kelompok bank badan usaha milik negara (BUMN) membukukan pertumbuhan kredit tertinggi sebesar 16,41 persen. Data tersebut memperlihatkan kontribusi kuat bank BUMN dalam memperluas penyaluran pembiayaan kepada dunia usaha dan masyarakat.
Posisi kredit buy now pay later (BNPL) tercatat meningkat hingga Agustus 2026. Berdasarkan laporan dalam Sistem Layanan Informasi Keuangan (SLIK), baki debet BNPL mencapai Rp31,41 triliun. Nilai tersebut setara dengan 0,34 persen dari total kredit perbankan pada periode yang sama. Secara tahunan, baki debet BNPL tumbuh 29,10 persen, sementara jumlah rekeningnya mencapai sekitar 34 juta. Data ini menggambarkan perkembangan pembiayaan BNPL dalam struktur kredit yang tercatat melalui sistem informasi keuangan.
Perkembangan BNPL tersebut berlangsung bersamaan dengan peningkatan dana pihak ketiga (DPK) yang dihimpun perbankan. Hingga Agustus 2026, DPK tumbuh 10,94 persen secara tahunan menjadi Rp10.413 triliun. DPK merupakan sumber dana utama perbankan yang berasal dari simpanan nasabah, termasuk deposito, giro, dan tabungan. Pertumbuhan pada masing-masing komponen menunjukkan bahwa peningkatan penghimpunan dana terjadi pada beberapa jenis simpanan, bukan hanya pada satu instrumen.
Deposito mencatat pertumbuhan paling tinggi, yakni 13,10 persen secara tahunan. Selanjutnya, giro tumbuh 9,82 persen, sedangkan tabungan meningkat 9,56 persen. Perbedaan laju pertumbuhan tersebut mencerminkan perkembangan masing-masing komponen DPK selama periode pelaporan. Dengan total DPK yang mencapai Rp10.413 triliun, perbankan mencatat kenaikan dana yang dihimpun dari masyarakat di tengah pertumbuhan kredit dan peningkatan baki debet BNPL. Angka-angka tersebut merupakan catatan perkembangan kredit dan penghimpunan dana berdasarkan laporan yang tersedia hingga Agustus 2026.
Otoritas Jasa Keuangan (OJK) menyampaikan bahwa kondisi likuiditas perbankan berada pada level memadai. Indikator alat likuid terhadap non-core deposit (AL/NCD) tercatat sebesar 102,31 persen. Rasio tersebut berada di atas ambang batas yang disebutkan, yaitu 50 persen. Sementara itu, rasio alat likuid terhadap dana pihak ketiga (AL/DPK) mencapai 23,04 persen, lebih tinggi daripada ambang batas 10 persen.
Kecukupan likuiditas juga tercermin dari liquidity coverage ratio (LCR) yang berada pada level 187,1 persen. Rasio ini menjadi salah satu indikator yang disampaikan OJK dalam menggambarkan kemampuan perbankan menjaga ketersediaan likuiditas. Bersama dengan posisi AL/NCD dan AL/DPK, angka tersebut menunjukkan indikator likuiditas perbankan sebagaimana dilaporkan OJK.
Dari sisi kualitas kredit, rasio non-performing loan (NPL) gross tercatat sebesar 2,11 persen, sedangkan NPL net berada pada level 0,84 persen. Kedua rasio tersebut merupakan indikator yang digunakan untuk melihat kondisi kredit bermasalah dalam sistem perbankan. Selain NPL, OJK juga mencatat loan at risk (LAR) sebesar 8,56 persen.
Indikator lain yang disampaikan adalah tingkat profitabilitas perbankan. Return on assets (ROA) tercatat sebesar 2,43 persen. Angka ini melengkapi gambaran mengenai kinerja perbankan, bersama dengan indikator likuiditas dan kualitas kredit. Dengan demikian, data OJK mencakup rasio AL/NCD sebesar 102,31 persen, AL/DPK sebesar 23,04 persen, LCR sebesar 187,1 persen, NPL gross sebesar 2,11 persen, NPL net sebesar 0,84 persen, LAR sebesar 8,56 persen, dan ROA sebesar 2,43 persen.
Otoritas Jasa Keuangan (OJK) terus memperkuat upaya pemberantasan perjudian daring melalui pengawasan terhadap rekening yang berpotensi digunakan untuk aktivitas ilegal. Berdasarkan data dari Kementerian Komunikasi dan Digital, OJK telah meminta perbankan menerapkan enhanced due diligence (EDD) dan/atau melakukan pemblokiran terhadap kurang lebih 38.796 rekening yang terindikasi berkaitan dengan perjudian daring. Langkah ini menjadi bagian dari penerapan prinsip kehati-hatian serta penguatan program anti pencucian uang dan pencegahan pendanaan terorisme.
Tindak lanjut tersebut juga diperluas dengan meminta bank menutup rekening yang memiliki kesesuaian dengan nomor identitas kependudukan (NIK) milik pihak-pihak yang terindikasi terlibat dalam aktivitas perjudian daring. Selain penutupan rekening, bank diminta melaksanakan EDD untuk menilai profil nasabah, sumber dana, pola transaksi, serta hubungan rekening dengan pihak lain. Proses ini diharapkan dapat membantu bank mengidentifikasi risiko secara lebih akurat tanpa mengabaikan ketentuan perlindungan konsumen dan tata kelola yang berlaku.
Di sisi regulasi, OJK menerbitkan POJK Nomor 17 Tahun 2026 tentang Rencana Bisnis Bank Umum. Ketentuan ini menjadi landasan bagi bank dalam menyusun rencana bisnis yang terarah, realistis, dan selaras dengan kondisi perekonomian serta strategi penguatan industri. OJK juga menerbitkan PADK Nomor 10 Tahun 2026 tentang penerapan manajemen risiko country risk dan transfer risk bagi bank umum. Aturan tersebut mendorong bank mengantisipasi risiko yang muncul dari kondisi suatu negara maupun hambatan transfer dana lintas negara.
Penguatan kerangka risiko turut didukung penerbitan panduan Climate Risk Management and Scenario Analysis (CRMS) 2026. Panduan ini merupakan penyempurnaan atas panduan sebelumnya dengan mempertimbangkan masukan industri. Melalui CRMS 2026, bank diharapkan mampu mengidentifikasi, mengukur, memantau, dan memitigasi dampak risiko iklim secara lebih sistematis, sehingga ketahanan sektor perbankan terhadap perubahan lingkungan dan tekanan ekonomi dapat terus diperkuat.