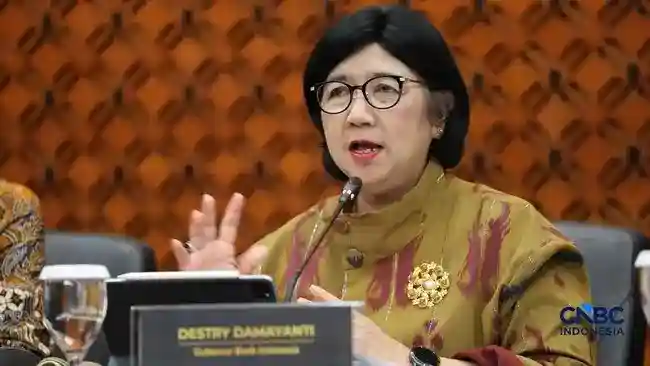
Jakarta | Gubernur Bank Indonesia (BI) Destry Damayanti menyampaikan bahwa riwayat transaksi melalui QRIS dapat dimanfaatkan industri jasa keuangan untuk menilai kelayakan kredit penggunanya. Data pembayaran yang tercatat secara digital dinilai berpotensi memberikan gambaran mengenai aktivitas usaha dan pola transaksi, terutama bagi pedagang kecil yang belum memiliki akses luas terhadap layanan keuangan formal.
Gagasan tersebut bukan hal baru. Destry telah membicarakan kemungkinan penggunaan data QRIS untuk mendukung penilaian kredit sejak tahun sebelumnya, tetapi rencana itu belum terealisasi. Ia kembali mengangkatnya dalam Danantara Technology Innovation Investment Forum 2026 di Jakarta pada Senin, 26 Oktober 2026. Pembahasan ini menegaskan bahwa pemanfaatan data transaksi masih menjadi peluang yang perlu dikaji dan dikembangkan lebih lanjut.
Menurut Destry, aktivitas pembayaran yang terekam melalui QRIS dapat membantu membuka akses keuangan bagi merchant kecil. Selama ini, sebagian pelaku usaha menghadapi kendala ketika mengajukan pembiayaan karena tidak mempunyai dokumen atau riwayat kredit yang memadai. Catatan transaksi digital berpotensi menjadi informasi tambahan bagi lembaga keuangan dalam memahami kegiatan usaha mereka, meskipun data tersebut tentu perlu dinilai bersama faktor lain.
Dalam jangka panjang, data transaksi QRIS bahkan dapat berperan sebagai semacam credit scoring atau skor kredit. Dengan penilaian yang lebih mencerminkan aktivitas usaha sehari-hari, pedagang kecil berpeluang memperoleh kesempatan yang lebih baik untuk mengakses pembiayaan. Namun, kemungkinan tersebut bergantung pada kesiapan mekanisme penilaian, tata kelola data, serta persetujuan dan perlindungan informasi pengguna.
Pemanfaatan riwayat transaksi sebagai dasar penilaian juga memerlukan koordinasi BI, penyedia jasa pembayaran, dan industri keuangan. Standar penggunaan data perlu dirancang agar informasi yang dihimpun relevan, akurat, dan tidak disalahgunakan. Dengan kerangka yang memadai, transaksi QRIS tidak hanya mempermudah pembayaran, tetapi juga dapat membantu lembaga keuangan mengenali potensi merchant yang sebelumnya sulit dinilai melalui cara konvensional.
Perkembangan penggunaan QRIS tercermin dari jumlah pengguna yang memanfaatkannya untuk transaksi. Dalam keterangan Destry, jumlah pengguna tersebut telah mencapai 71 juta. Angka ini menunjukkan posisi terkini yang disampaikan, sementara pada September 2026 jumlah pengguna tercatat sebanyak 67 juta. Kedua angka tersebut menggambarkan perkembangan jumlah pengguna dari September 2026 hingga keterangan terbaru yang disampaikan Destry. Data itu secara khusus merujuk pada pengguna untuk transaksi, sehingga penyebutan jumlah tersebut berkaitan dengan pemanfaatan QRIS dalam kegiatan transaksi. Rangkaian angka ini memberikan gambaran mengenai perkembangan basis pengguna QRIS sebagaimana dijelaskan dalam keterangan Destry, dengan angka terkini mencapai 71 juta dan angka pada September 2026 sebesar 67 juta.
Selain jumlah pengguna, keterangan Destry juga mencatat jumlah merchant QRIS. Saat ini terdapat 49,4 juta merchant QRIS. Dari keseluruhan merchant tersebut, 97 persen merupakan UMKM. Dengan demikian, angka merchant dan proporsi UMKM menjelaskan dua hal yang berbeda dalam data yang disampaikan: jumlah keseluruhan merchant yang menggunakan QRIS serta bagian merchant yang tergolong UMKM. Data tersebut memperlihatkan bahwa UMKM mencakup sebagian besar merchant QRIS, sesuai dengan proporsi 97 persen yang disebutkan. Jumlah 49,4 juta merujuk pada seluruh merchant QRIS, sedangkan persentase 97 persen merujuk pada porsi UMKM di dalam jumlah itu. Keterangan ini menempatkan jumlah merchant dan komposisinya secara berdampingan tanpa mengubah cakupan angka yang dilaporkan.
Secara keseluruhan, data yang disampaikan Destry memuat perkembangan pada sisi pengguna transaksi dan sisi merchant. Pada sisi pengguna, jumlahnya mencapai 71 juta, dibandingkan dengan 67 juta pada September 2026. Pada sisi merchant, tercatat 49,4 juta merchant QRIS, dengan 97 persen di antaranya merupakan UMKM. Angka pengguna merujuk pada orang yang menggunakan QRIS untuk transaksi, sementara angka merchant merujuk pada pelaku usaha yang menerima atau menggunakan QRIS sebagai merchant. Keduanya merupakan informasi terpisah dalam keterangan tersebut. Penyajian ini mempertahankan hubungan jumlah pengguna, periode pembanding, jumlah merchant, dan proporsi UMKM sebagaimana disampaikan, tanpa menambahkan ukuran lain di luar data itu.
Pada akhir 2025, Otoritas Jasa Keuangan (OJK) menyambut baik pemanfaatan riwayat transaksi QRIS sebagai salah satu sumber data alternatif untuk menilai kelayakan kredit. Sikap tersebut disampaikan Agusman, Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, LKM dan LJK Lainnya OJK, sebagaimana dimuat di situs Interactive QRIS. Pernyataan ini menempatkan catatan transaksi pembayaran digital sebagai informasi yang berpotensi melengkapi proses penilaian, terutama bagi pelaku usaha yang aktivitasnya tercermin melalui pembayaran QRIS.
Menurut makna pernyataan Agusman, penggunaan data transaksi keuangan dapat mendukung penilaian kredit di industri pinjaman daring atau pindar. Riwayat transaksi berpotensi memberikan gambaran mengenai aktivitas ekonomi dan pola penerimaan pembayaran yang dapat dipertimbangkan dalam proses analisis calon peminjam. Dengan demikian, informasi transaksi QRIS dapat menjadi bahan pendukung bagi penyedia layanan ketika mengevaluasi kelayakan, sepanjang digunakan dalam kerangka penilaian yang relevan. Pernyataan OJK tersebut tidak menyatakan bahwa data QRIS harus menjadi satu-satunya dasar keputusan kredit, atau bahwa setiap transaksi otomatis menjamin persetujuan pinjaman.
Peluang ini penting bagi pedagang kecil yang mungkin memiliki keterbatasan dokumen atau rekam jejak pembiayaan formal. Catatan pembayaran digital dapat membantu menghadirkan informasi tentang kegiatan usaha yang sebelumnya kurang terlihat dalam metode penilaian konvensional. Namun, pemanfaatannya tetap bergantung pada kualitas, kecukupan, dan kesesuaian data dengan tujuan penilaian. Riwayat transaksi juga perlu dipahami secara kontekstual, karena frekuensi pembayaran saja belum tentu menggambarkan seluruh kondisi keuangan maupun kemampuan seseorang untuk memenuhi kewajiban. Oleh sebab itu, data alternatif berfungsi melengkapi informasi lain, bukan menggantikan pertimbangan menyeluruh. Sambutan OJK menunjukkan keterbukaan terhadap kemungkinan penggunaan data transaksi keuangan dalam proses penilaian kredit, termasuk di industri pindar. Penerapan yang bertanggung jawab dapat memperluas informasi yang tersedia bagi lembaga pembiayaan, sekaligus membuka jalan agar lebih banyak pedagang kecil memiliki peluang untuk dinilai secara lebih utuh. Ruang pemanfaatan ini sejalan dengan perkembangan layanan pembayaran digital, dengan tetap memperhatikan konteks penggunaannya serta prinsip penilaian yang tepat.
Meski pemanfaatan data transaksi QRIS untuk mendukung penilaian kredit berpotensi membuka akses pembiayaan bagi pedagang kecil, penggunaannya tetap memiliki batasan. Anggota Dewan Komisioner OJK Agusman menekankan bahwa gagasan tersebut perlu dibahas secara mendalam sebelum diterapkan. Pembahasan perlu mencakup bagaimana data dikumpulkan, dikelola, dianalisis, dan digunakan dalam proses penilaian, termasuk pihak-pihak yang dapat mengaksesnya. Data transaksi pembayaran digital dapat memberi gambaran mengenai aktivitas usaha, tetapi tidak serta-merta menggambarkan seluruh kondisi keuangan atau kemampuan seseorang dalam memenuhi kewajiban kredit. Karena itu, informasi QRIS perlu dipahami secara cermat dan tidak diperlakukan sebagai satu-satunya dasar untuk mengambil keputusan pembiayaan.
Pelindungan data pribadi menjadi perhatian utama dalam setiap pemanfaatan informasi transaksi. Pedagang perlu memperoleh kejelasan mengenai tujuan penggunaan data, jenis informasi yang diproses, serta pihak yang menerima atau mengelolanya. Penggunaan data juga harus memperhatikan persetujuan dan ketentuan yang berlaku, disertai pengamanan yang memadai agar informasi tidak diakses, dibagikan, atau dimanfaatkan di luar tujuan yang semestinya. Transparansi penting untuk menjaga kepercayaan pelaku usaha terhadap layanan pembayaran digital dan lembaga pembiayaan. Tanpa pengelolaan yang bertanggung jawab, penggunaan data transaksi dapat menimbulkan risiko bagi privasi maupun kepentingan pedagang, termasuk apabila informasi yang sensitif tersebar atau digunakan tanpa dasar yang jelas.
Selain privasi, validitas data perlu dipastikan agar penilaian tidak menghasilkan gambaran yang keliru.