JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 8 Oktober 2026, Chief Operating Officer Badan Pengelola Investasi Danantara, Dony Oskaria, melaporkan hasil kinerja perusahaan-perusahaan milik negara sepanjang 2025. Berdasarkan hasil audit, laba konsolidasi BUMN tercatat sekitar Rp326 triliun sebelum dilakukan koreksi. Setelah proses penyesuaian dan koreksi terhadap laporan tersebut, angka laba yang digunakan dalam pelaporan diperbarui menjadi sekitar Rp276 triliun.
Perubahan angka itu menjadi fokus utama dalam laporan kinerja gabungan BUMN 2025. Nilai Rp326 triliun merupakan hasil pencatatan awal berdasarkan laporan yang telah diaudit, sedangkan angka Rp276 triliun mencerminkan hasil setelah koreksi. Dengan demikian, perbedaan tersebut tidak menunjukkan perubahan kinerja satu perusahaan tertentu, melainkan penyesuaian terhadap akumulasi kinerja sejumlah badan usaha milik negara.
Laba konsolidasi tersebut menggambarkan hasil penggabungan laporan keuangan perusahaan-perusahaan negara yang masuk dalam cakupan pelaporan. Angka itu dipakai untuk melihat kinerja BUMN secara keseluruhan, sehingga tidak dapat disamakan dengan laba individual perusahaan seperti perusahaan energi, perbankan, telekomunikasi, atau sektor lainnya. Pelaporan gabungan diperlukan untuk memberikan gambaran menyeluruh mengenai kontribusi korporasi negara terhadap perekonomian, sekaligus menjadi dasar evaluasi terhadap efektivitas pengelolaan aset dan operasional BUMN.
Pelaporan oleh Danantara juga menegaskan pentingnya proses audit dan koreksi dalam penyajian kinerja korporasi negara. Hasil audit awal memberikan gambaran mengenai capaian laba selama satu tahun, sementara koreksi memastikan angka yang disampaikan telah disesuaikan dengan ketentuan pelaporan yang berlaku. Oleh karena itu, angka Rp276 triliun menjadi nilai yang relevan untuk merujuk pada laba konsolidasi BUMN 2025 setelah seluruh penyesuaian dilakukan.
Laporan laba konsolidasi yang dihimpun Danantara Asset Management mencakup keseluruhan kelompok perusahaan BUMN, bukan hanya entitas induk atau perusahaan yang tercatat sebagai holding. Cakupan tersebut meliputi 1.074 perusahaan pelat merah, yang terdiri atas perusahaan holding, anak perusahaan, hingga cucu perusahaan. Dengan cakupan yang luas, laporan ini berupaya menggambarkan kinerja keuangan kelompok usaha BUMN secara menyeluruh dalam satu kesatuan.
Penggabungan laporan keuangan dari seluruh entitas tersebut membutuhkan waktu. Setiap perusahaan sebelumnya memiliki pencatatan dan laporan keuangannya masing-masing, sesuai dengan kegiatan serta struktur usahanya. Data dari setiap entitas perlu dihimpun, diselaraskan, dan digabungkan agar dapat disajikan sebagai laporan konsolidasi. Proses ini tidak hanya mengumpulkan angka, tetapi juga memastikan informasi keuangan dari berbagai perusahaan dapat ditempatkan dalam kerangka pelaporan yang sama.
Dalam konsolidasi, transaksi yang berlangsung antarperusahaan dalam satu kelompok usaha juga perlu diperhitungkan secara khusus. Transaksi tersebut dapat muncul perusahaan holding dan anak perusahaan, maupun di entitas lain yang masih berada dalam kelompok yang sama. Nilai transaksi dan saldo antarperusahaan kemudian dieliminasi dari laporan gabungan. Langkah ini diperlukan agar transaksi internal tidak tercatat sebagai pendapatan, beban, aset, atau kewajiban kelompok usaha secara keseluruhan.
Eliminasi transaksi antarperusahaan bertujuan mencegah penghitungan ganda atau double counting. Tanpa proses tersebut, nilai yang sama berpotensi muncul lebih dari sekali karena dicatat oleh masing-masing perusahaan yang terlibat. Oleh karena itu, konsolidasi atas 1.074 perusahaan memerlukan proses penggabungan dan penyesuaian yang cermat, sehingga hasil akhirnya dapat merepresentasikan posisi serta kinerja keuangan kelompok BUMN secara lebih utuh.
Penjelasan Dony menunjukkan bahwa perbedaan laba konsolidasi BUMN 2025 sebesar Rp326 triliun dan Rp276 triliun tidak mencerminkan adanya dua hasil kinerja yang saling bertentangan. Angka Rp326 triliun merupakan nilai yang tercatat berdasarkan hasil audit. Namun, setelah penelaahan lebih lanjut, sebagian besar laba tersebut digunakan untuk melakukan koreksi terhadap pencatatan pada laporan sebelumnya.
Koreksi pencatatan diperlukan untuk memastikan pendapatan, beban, aset, kewajiban, serta transaksi antarentitas BUMN disajikan secara tepat dalam laporan konsolidasi. Dalam proses ini, sejumlah nilai yang sebelumnya masuk sebagai laba perlu disesuaikan karena berkaitan dengan pengakuan atau pencatatan pada periode terdahulu. Penyesuaian tersebut berdampak langsung terhadap nilai laba yang akhirnya dilaporkan.
Dengan demikian, angka Rp326 triliun perlu dipahami sebagai laba berdasarkan hasil audit sebelum seluruh koreksi pencatatan diperhitungkan. Sementara itu, laba sekitar Rp276 triliun merupakan nilai setelah proses koreksi dilakukan. Selisih sekitar Rp50 triliun bukan berarti terdapat kekeliruan dalam audit atau dua laporan berbeda mengenai kinerja BUMN, melainkan menunjukkan dampak penyesuaian akuntansi terhadap angka awal.
Perbedaan ini penting dijelaskan karena angka laba yang lebih tinggi dapat menimbulkan persepsi bahwa seluruh nilai tersebut merupakan hasil akhir yang dapat langsung digunakan sebagai gambaran kinerja 2025. Padahal, angka final setelah koreksi adalah sekitar Rp276 triliun. Penyajian yang membedakan nilai sebelum dan sesudah koreksi membantu pembaca memahami tahapan pelaporan serta melihat bahwa perubahan tersebut berasal dari penertiban pencatatan, bukan semata-mata dari penurunan kinerja operasional BUMN.
Koreksi laba konsolidasi BUMN 2025 menjadi Rp276 triliun turut menjadi dasar dalam melihat kapasitas pembagian dividen pada tahun berikutnya. Angka tersebut menunjukkan hasil penggabungan kinerja perusahaan-perusahaan milik negara setelah dilakukan penyesuaian, sehingga tidak dapat disamakan dengan besaran dividen yang telah direalisasikan. Laba konsolidasi dan dividen merupakan dua indikator yang berkaitan, tetapi memiliki pengertian berbeda. Laba mencerminkan hasil kinerja keuangan secara keseluruhan, sedangkan dividen merupakan bagian laba yang berpotensi dibagikan kepada pemegang saham sesuai keputusan dan ketentuan yang berlaku.
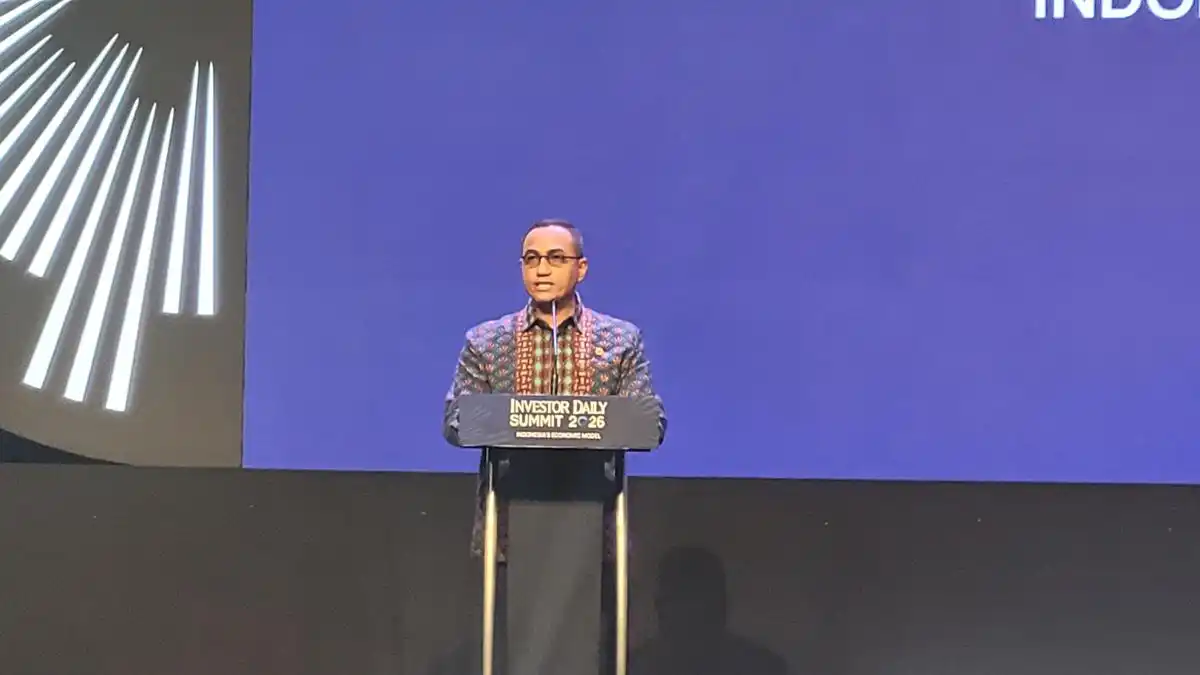
Dalam konteks tersebut, Dony menyampaikan bahwa laba BUMN berpotensi menghasilkan dividen hingga Rp200 triliun pada 2026. Pernyataan itu disampaikan dalam acara Investor Daily Summit 2026 pada Kamis, 8 Oktober 2026. Penyebutan angka Rp200 triliun perlu dipahami sebagai potensi, bukan sebagai realisasi dividen yang sudah ditetapkan atau dibayarkan. Besaran akhirnya tetap bergantung pada keputusan terkait pembagian laba serta proses yang menyertainya.
Dengan demikian, hubungan ketiga angka tersebut perlu dibaca secara proporsional. Laba konsolidasi BUMN 2025 yang telah dikoreksi menjadi Rp276 triliun menjadi gambaran hasil keuangan gabungan, sementara potensi dividen hingga Rp200 triliun pada 2026 merupakan proyeksi yang disampaikan Dony. Informasi tersebut menempatkan koreksi laba sebagai konteks penting untuk memahami peluang dividen, tanpa mengubah statusnya menjadi angka dividen yang telah terealisasi.