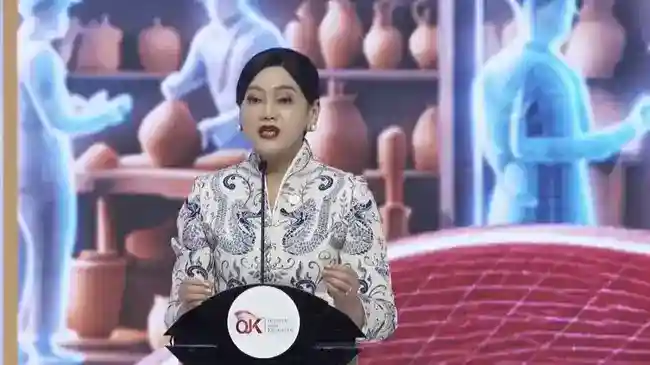
Jakarta | Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK), Friderica Widyasari Dewi, menegaskan bahwa reformasi pasar modal Indonesia perlu terus dilanjutkan. Upaya tersebut dinilai penting untuk memperkuat transparansi, meningkatkan likuiditas, serta menjaga kepercayaan investor terhadap pasar domestik. Menurutnya, perubahan yang berkelanjutan dibutuhkan agar pasar modal dapat berkembang dengan tata kelola yang semakin baik dan mampu memenuhi kebutuhan pelaku pasar, baik dari dalam maupun luar negeri.
Penegasan itu muncul di tengah perhatian terhadap evaluasi terbaru MSCI, penyedia indeks global yang menjadi acuan bagi banyak investor. Evaluasi tersebut memicu gejolak di pasar saham domestik dan menimbulkan pembahasan mengenai kemungkinan perubahan klasifikasi Indonesia, dari emerging market menjadi standalone market. Perkembangan ini menjadi perhatian karena klasifikasi pasar dapat memengaruhi cara investor internasional memandang suatu negara dan mempertimbangkan alokasi investasinya.
Friderica meminta agar perubahan penilaian MSCI dicermati secara saksama. Penilaian itu, menurutnya, perlu dipahami dengan membandingkan fundamental serta karakteristik pasar Indonesia dengan negara-negara yang berada dalam kategori terkait. Dengan demikian, perdebatan mengenai klasifikasi tidak hanya bertumpu pada dampak jangka pendek terhadap pergerakan saham, tetapi juga mempertimbangkan kondisi dan struktur pasar secara lebih menyeluruh.
Evaluasi tersebut sekaligus menjadi momentum bagi otoritas dan pelaku pasar untuk menelaah aspek-aspek yang dapat mendukung daya saing pasar modal. Transparansi informasi, ketersediaan likuiditas, serta konsistensi aturan merupakan bagian penting dalam membangun kepercayaan investor. Reformasi yang tepat diharapkan dapat memperkuat fondasi pasar, sekaligus membantu menjelaskan karakteristik Indonesia kepada komunitas investasi global.
OJK menempatkan penguatan pasar sebagai proses yang perlu berjalan seiring dengan pemantauan perkembangan internasional. Karena itu, respons terhadap evaluasi MSCI perlu dilakukan secara terukur, dengan memperhatikan data dan konteks pasar nasional. Fokus pada pembenahan fundamental dapat menjadi landasan untuk mempertahankan kepercayaan investor dan mendukung perkembangan pasar modal Indonesia dalam jangka panjang.
Dalam paparannya pada pembukaan Rapat Pimpinan Nasional (Rapimnas) Kadin, Kamis, 29 Oktober 2026, Friderica mempertanyakan kesesuaian Indonesia apabila disandingkan dengan negara-negara yang berada dalam kategori standalone market. Pertanyaan itu disampaikan ketika ia menyoroti klasifikasi pasar modal yang menjadi perhatian dalam pembahasan mengenai posisi Indonesia. Ia mengajak audiens melihat karakter dan kondisi negara-negara yang disebut dalam kategori tersebut, bukan semata-mata menerima perbandingan tanpa mempertimbangkan konteks masing-masing.
Friderica mengemukakan Zimbabwe sebagai salah satu contoh. Ia juga menyebut Ukraina, yang saat ini sedang menghadapi perang, serta Argentina, yang menghadapi inflasi lebih dari 33%. Penyebutan negara-negara itu menjadi bagian dari pertanyaannya tentang apakah Indonesia memang sebanding dengan pasar-pasar tersebut. Dengan mengangkat contoh itu, ia menekankan adanya perbedaan situasi yang patut diperhatikan ketika klasifikasi dan pembanding untuk Indonesia dibicarakan.
Pertanyaan tersebut perlu dipahami sesuai konteks penyampaiannya: sebagai sorotan terhadap relevansi perbandingan, bukan sebagai pernyataan bahwa Indonesia telah masuk ke dalam kategori standalone market. Friderica tidak menyampaikan penolakan resmi atas klasifikasi tertentu melalui pertanyaan itu. Ia mempertanyakan dasar penyandingan Indonesia dengan negara-negara yang ia contohkan, dengan merujuk pada keadaan khusus yang tengah mereka hadapi.
Dalam diskusi pasar modal, kategori dan penilaian terhadap suatu negara dapat memengaruhi cara investor memandang akses, likuiditas, serta karakter pasar. Karena itu, pernyataan Friderica menempatkan perhatian pada pentingnya melihat indikator dan kondisi secara proporsional. Contoh Zimbabwe, Ukraina, dan Argentina digunakan untuk menguji kesesuaian pembanding, bukan untuk menyatakan bahwa semua aspek pasar mereka sama. Paparan di forum Kadin tersebut menunjukkan bahwa klasifikasi MSCI dan posisi Indonesia masih menjadi bahan pertanyaan dan pembahasan. Penilaian final maupun perubahan status tidak dapat disimpulkan hanya dari pertanyaan yang ia ajukan dalam kesempatan itu.
Dalam menilai posisi Indonesia di pasar modal global, OJK menilai klasifikasi sebagai emerging market perlu dibaca bersama sejumlah karakteristik pasar domestik. Indonesia masih berada dalam kelompok tersebut bersama Malaysia, Korea Selatan, Turki, dan Filipina. Keanggotaan dalam kategori yang sama tidak berarti seluruh pasar memiliki kondisi identik; setiap negara mempunyai skala, aturan, dan tingkat keterbukaan yang berbeda. Karena itu, indikator yang digunakan dalam evaluasi indeks internasional patut ditelaah secara menyeluruh, bukan hanya melalui satu ukuran. Friderica menyampaikan beberapa aspek yang menurut OJK layak menjadi bahan pertimbangan ketika menilai pasar saham Indonesia.
Salah satu aspek tersebut ialah kapitalisasi pasar saham Indonesia yang relatif besar. Skala ini menunjukkan bahwa pasar domestik memiliki nilai ekonomi dan cakupan emiten yang signifikan dalam konteks regional. OJK juga menyoroti ketentuan batas minimum free float sebesar 15%. Free float menggambarkan porsi saham yang tersedia untuk diperdagangkan oleh publik, sehingga ukuran tersebut berkaitan dengan likuiditas dan akses investor terhadap saham. Di samping itu, Indonesia menerapkan keterbukaan informasi kepemilikan saham mulai dari porsi 1%. Dengan ambang pengungkapan yang lebih rendah, perubahan kepemilikan dalam porsi kecil pun dapat diketahui sesuai ketentuan yang berlaku. Menurut Friderica, aspek-aspek ini relevan dalam melihat transparansi serta struktur pasar.
Perbandingan dengan sejumlah negara lain turut memberi konteks terhadap aturan tersebut. Di beberapa pasar, kewajiban pengungkapan kepemilikan baru berlaku ketika porsi saham mencapai 5% atau lebih. Perbedaan ambang batas itu menunjukkan bahwa praktik transparansi tidak seragam dan perlu diperhitungkan saat melakukan perbandingan lintas negara. OJK juga menilai kondisi makroekonomi Indonesia sebagai faktor pendukung. Pertumbuhan produk domestik bruto dinilai kompetitif, sementara inflasi relatif terkendali. Kedua indikator tersebut membantu menggambarkan daya tahan dan prospek ekonomi yang mendasari aktivitas perusahaan serta minat investor. Penilaian ini bukan berarti seluruh tantangan pasar telah selesai, tetapi menjadi bagian dari gambaran yang lebih luas. Dengan menggabungkan ukuran kapitalisasi, free float, keterbukaan kepemilikan, dan kondisi ekonomi, evaluasi terhadap Indonesia dapat dilakukan secara lebih berimbang. Penyampaian indikator tersebut juga menegaskan pentingnya dialog berbasis data dalam pembahasan klasifikasi MSCI dan agenda reformasi pasar modal nasional.
Gejolak pasar modal pada Januari 2026 menempatkan perubahan penilaian MSCI dalam perhatian Otoritas Jasa Keuangan (OJK). Perkembangan tersebut menjadi sorotan karena penilaian penyedia indeks global dapat memengaruhi persepsi investor terhadap akses dan daya tarik pasar Indonesia. Bagi regulator, perhatian yang muncul bukan sekadar persoalan teknis dalam klasifikasi indeks. Situasi itu juga menegaskan perlunya memperkuat fondasi pasar agar makin terbuka, kredibel, dan mampu merespons kebutuhan pelaku pasar, baik domestik maupun internasional.
Sejak saat itu, OJK bersama penyelenggara pasar modal atau self-regulatory organization (SRO) menjalankan agenda reformasi untuk menjawab berbagai isu yang menjadi perhatian investor global. Upaya tersebut diarahkan pada perbaikan kualitas dan tata kelola pasar secara menyeluruh, bukan hanya pada satu aspek penilaian. Koordinasi regulator dan SRO menjadi penting agar perubahan kebijakan, infrastruktur, serta praktik pasar berjalan searah. Dengan demikian, respons terhadap evaluasi eksternal dapat sekaligus mendorong peningkatan kepercayaan dan kualitas ekosistem pasar modal Indonesia dalam jangka panjang.
Menurut Friderica, agenda reformasi itu tidak dimaksudkan semata-mata untuk memenuhi permintaan satu penyedia indeks. Tujuan yang lebih luas adalah membangun pasar modal yang lebih besar, maju, transparan, efisien, adil, dan tangguh. Pasar dengan karakter tersebut diharapkan dapat berfungsi sebagai sarana investasi jangka panjang sekaligus menyediakan alternatif investasi yang relevan bagi masyarakat.