Jakarta | Kemudahan menggunakan QRIS telah menjadikannya salah satu metode pembayaran yang banyak dipakai masyarakat dan pelaku usaha. Namun, kelancaran transaksi juga dapat dimanfaatkan oleh pihak tertentu untuk kegiatan yang melanggar hukum, termasuk pembayaran terkait judi online. Penyalahgunaan tersebut menimbulkan persoalan yang tidak hanya menyangkut perilaku pengguna, tetapi juga kepercayaan terhadap layanan pembayaran digital. Karena itu, pengawasan diperlukan agar sarana transaksi yang ditujukan untuk mendukung aktivitas ekonomi yang sah tidak menjadi jalur bagi transaksi ilegal. Upaya ini penting untuk melindungi masyarakat sekaligus menjaga ekosistem pembayaran tetap tertib, aman, dan dapat diandalkan.
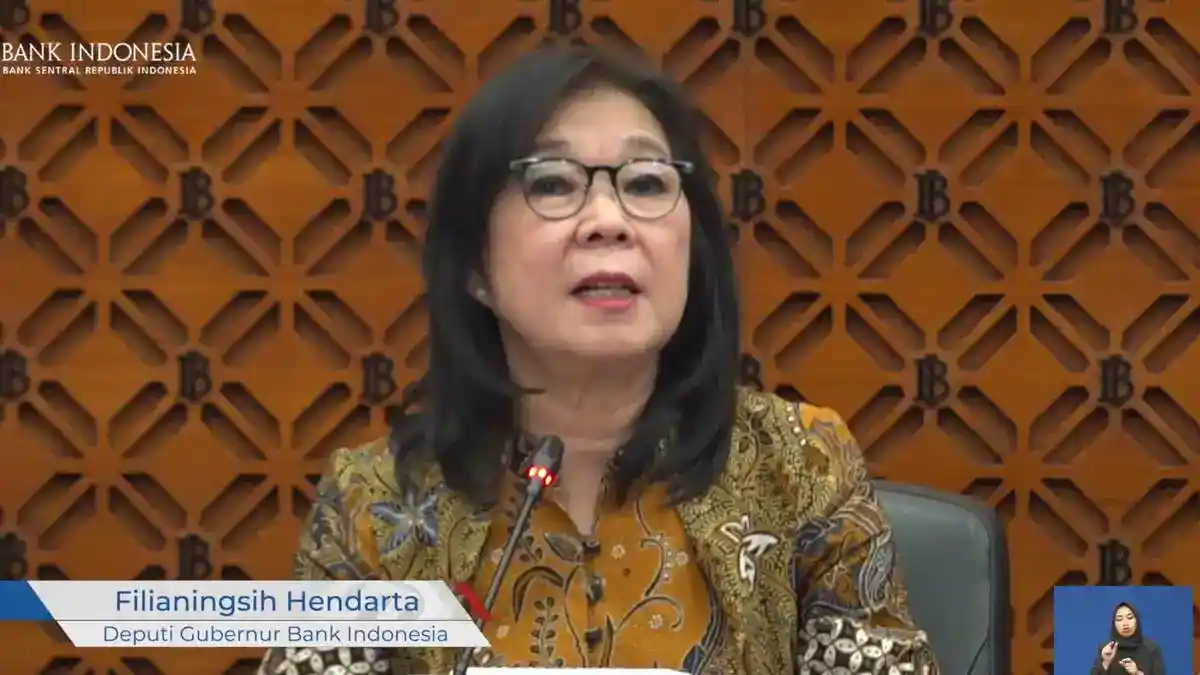
Deputi Gubernur Bank Indonesia Filianingsih Hendarta menyatakan bahwa BI memandang serius penyalahgunaan QRIS. Pernyataan itu disampaikan dalam konferensi pers Rapat Dewan Gubernur BI di Jakarta pada Rabu, 21 Oktober 2026. Sikap tersebut menunjukkan bahwa perluasan penggunaan pembayaran digital perlu berjalan seiring dengan pengelolaan risiko. BI ingin memastikan ekosistem pembayaran dapat diandalkan, sehingga masyarakat dan pelaku usaha tetap memiliki kepercayaan untuk bertransaksi secara digital. Ketika layanan dipakai untuk tujuan yang bertentangan dengan hukum, upaya pengawasan dan penanganan menjadi bagian penting dalam mempertahankan kepercayaan tersebut.
QRIS dirancang dengan prinsip cepat, murah, mudah, aman, dan andal. Prinsip-prinsip itu menjadi landasan agar transaksi dapat dilakukan secara praktis tanpa mengabaikan perlindungan dan keandalan sistem. Penyalahgunaan untuk judi online, dengan demikian, bertolak belakang dengan tujuan pengembangan layanan pembayaran yang inklusif dan bertanggung jawab. Menjaga manfaat QRIS bukan berarti membatasi kemudahan yang dirasakan pengguna, melainkan memastikan kemudahan tersebut tidak digunakan untuk mendukung aktivitas ilegal. Perhatian BI terhadap persoalan ini menegaskan pentingnya menjaga keseimbangan akses transaksi yang luas dan pengawasan yang memadai, agar ekosistem pembayaran digital tetap dipercaya oleh masyarakat serta mampu melayani kebutuhan transaksi yang sah.
Data Bank Indonesia pada triwulan III 2026 menunjukkan QRIS telah menjadi bagian penting dari aktivitas pembayaran sehari-hari. Nilai transaksi tumbuh 75,8 persen secara tahunan, sementara jumlah pengguna mencapai 70,6 juta orang dan merchant tercatat sebanyak 49,4 juta. Angka-angka ini menggambarkan jangkauan yang luas, meliputi konsumen dan pelaku usaha di berbagai daerah. Pertumbuhan tersebut mencerminkan penerimaan masyarakat terhadap pembayaran digital yang praktis dan mudah digunakan. Namun, besarnya skala penggunaan juga membuat perlindungan ekosistem menjadi semakin relevan. Infrastruktur yang melayani banyak pihak perlu dikelola dengan standar keamanan dan pengawasan yang sepadan, agar kepercayaan terhadap pembayaran digital tetap terjaga.
Perluasan penggunaan QRIS tidak dengan sendirinya menunjukkan adanya hubungan dengan peningkatan transaksi judi online. Keduanya tidak boleh disamakan tanpa bukti. Data pertumbuhan mencerminkan perkembangan sistem pembayaran secara umum, sedangkan dugaan penyalahgunaan harus ditangani melalui pemantauan dan pemeriksaan yang tepat. Karena QRIS digunakan oleh puluhan juta orang dan merchant, pengawasan perlu membedakan aktivitas yang sah dari pola transaksi yang patut ditelaah. Pendekatan berbasis risiko dapat membantu lembaga terkait memusatkan perhatian pada indikasi yang relevan, tanpa membebani seluruh pengguna dengan pembatasan yang tidak diperlukan. Prinsip ini penting agar upaya pencegahan berjalan seimbang dengan kemudahan transaksi yang menjadi manfaat utama QRIS.
Skala tersebut juga menuntut koordinasi Bank Indonesia, penyedia jasa pembayaran, merchant, dan otoritas berwenang. Penguatan verifikasi merchant, pemantauan pola transaksi, serta mekanisme pelaporan yang jelas dapat membantu mendeteksi penggunaan untuk kegiatan terlarang. Tindak lanjut perlu dilakukan secara proporsional, berdasarkan informasi yang dapat diverifikasi dan melalui prosedur yang berlaku. Di sisi lain, edukasi kepada pengguna dan pelaku usaha dapat menjelaskan cara menjaga kredensial, mengenali permintaan pembayaran mencurigakan, serta melaporkan dugaan penyalahgunaan. Dengan pengawasan yang konsisten dan perlindungan yang memadai, pertumbuhan QRIS dapat terus mendukung inklusi keuangan tanpa mengabaikan risiko. Tujuannya bukan menahan adopsi pembayaran digital, melainkan memastikan jaringan yang luas itu tetap aman, dapat dipercaya, dan tidak menjadi sarana bagi aktivitas yang melanggar hukum.
Deteksi dini menjadi bagian penting dalam pengawasan QRIS karena penyalahgunaan dapat terlihat dari pola transaksi yang tidak sesuai dengan karakter usaha. Penyedia Jasa Pembayaran (PJP) dan merchant aggregator perlu menilai bukan hanya apakah pembayaran berhasil, tetapi juga apakah waktu, frekuensi, dan nominalnya masuk akal jika dibandingkan dengan kegiatan pedagang sehari-hari. Ketidaksesuaian tersebut dapat menjadi sinyal untuk pemeriksaan lebih lanjut, meskipun belum dengan sendirinya membuktikan adanya pelanggaran.
Filianingsih memberikan contoh QRIS yang terdaftar atas nama pedagang cilok, tetapi berulang kali menerima transaksi pada tengah malam, saat toko semestinya sudah tutup. Setiap transaksi bernilai sama, yakni Rp50.000, dan pola itu terjadi sampai 100 kali. Bagi usaha kecil dengan jam operasional dan jenis penjualan seperti tersebut, rangkaian pembayaran yang seragam pada waktu tidak lazim patut dinilai mencurigakan. PJP perlu menindaklanjutinya, misalnya dengan memeriksa informasi merchant, menghubungi pedagang, dan menilai sumber serta tujuan transaksi sesuai prosedur yang berlaku.
Pengawasan tidak berhenti pada deteksi pola. PJP juga berkewajiban memasukkan pelaku usaha yang terbukti bermasalah ke dalam merchant blacklist, sehingga merchant tersebut tidak dapat begitu saja berpindah kanal pembayaran untuk mengulangi praktik serupa. Pertukaran informasi dan penerapan prosedur yang konsisten penting agar penanganan tidak hanya bergantung pada satu penyedia. Setiap tindakan tetap perlu mengikuti ketentuan, disertai pencatatan dan pemeriksaan yang memadai.
Langkah pencegahan dimulai sejak pendaftaran melalui Know Your Customer (KYC). PJP dan merchant aggregator memeriksa identitas pemilik, profil serta legalitas usaha, dan jenis transaksi yang diperkirakan akan dilakukan. Informasi ini menjadi dasar untuk memahami apakah aktivitas yang muncul kemudian sesuai dengan kegiatan merchant. Setelah akun aktif, Customer Due Diligence (CDD) menuntut pemantauan berkelanjutan atas aktivitas dan pola transaksi. Dengan membandingkan transaksi aktual terhadap profil awal, penyedia dapat mengenali perubahan yang tidak wajar, meminta klarifikasi, dan mengambil langkah lanjutan secara proporsional. Kombinasi KYC, CDD, dan penanganan merchant bermasalah membantu mempersempit ruang penyalahgunaan QRIS, termasuk penggunaan akun pedagang sebagai perantara transaksi judi online.
Bank Indonesia menyiapkan langkah tegas terhadap penyedia jasa pembayaran (PJP) yang terbukti lalai dalam menjalankan kewajiban pengawasan atau dengan sengaja memfasilitasi transaksi ilegal, termasuk transaksi yang berkaitan dengan judi online. Penindakan ini menjadi bagian dari upaya memastikan setiap penyelenggara mematuhi ketentuan yang berlaku dan menerapkan pengendalian risiko secara memadai. PJP memiliki peran penting dalam memproses transaksi digital, sehingga kelalaian atau keterlibatan dalam aktivitas terlarang dapat berdampak pada kepercayaan masyarakat terhadap layanan pembayaran. Karena itu, kepatuhan tidak hanya perlu tercermin dalam kebijakan tertulis, tetapi juga dalam pelaksanaan pemantauan dan tindak lanjut atas aktivitas yang mencurigakan. BI menegaskan bahwa tanggung jawab penyelenggara mencakup upaya mencegah layanan mereka digunakan untuk mendukung kegiatan yang melanggar hukum.
Filianingsih menyampaikan bahwa sanksi bagi PJP dapat disesuaikan dengan temuan dan tingkat pelanggaran. Bentuk tindakan yang disiapkan mencakup pembatasan kegiatan, penghentian kegiatan, hingga pencabutan izin sebagai penyedia jasa pembayaran. Dengan rentang sanksi tersebut, BI dapat mempertimbangkan langkah yang proporsional terhadap kondisi masing-masing kasus, sekaligus memberikan konsekuensi nyata atas pelanggaran. Pembatasan dapat menjadi tindakan ketika kegiatan tertentu dinilai perlu dikendalikan, sedangkan penghentian atau pencabutan izin merupakan langkah lebih berat apabila pelanggaran dinilai serius atau penyelenggara tidak menjalankan kewajibannya.