Jakarta | Pemerintah menyiapkan rencana pembagian telepon seluler gratis kepada masyarakat sebagai bagian dari upaya mendukung digitalisasi penyaluran bantuan sosial. Perangkat tersebut ditujukan untuk membantu penerima mengakses layanan yang berkaitan dengan bantuan secara lebih langsung melalui sistem digital. Rencana ini menempatkan telepon seluler sebagai sarana penting dalam menghubungkan masyarakat penerima bantuan dengan mekanisme penyaluran yang telah disiapkan pemerintah.
Dalam rencana tersebut, telepon seluler yang dibagikan nantinya akan terhubung dengan rekening digital milik masing-masing penerima. Keterhubungan itu memungkinkan dana bantuan sosial disalurkan secara langsung ke rekening penerima. Dengan demikian, pembagian perangkat tidak berdiri sendiri, melainkan menjadi bagian dari skema yang menghubungkan penerima bantuan, telepon seluler, dan rekening digital dalam satu proses penyaluran.
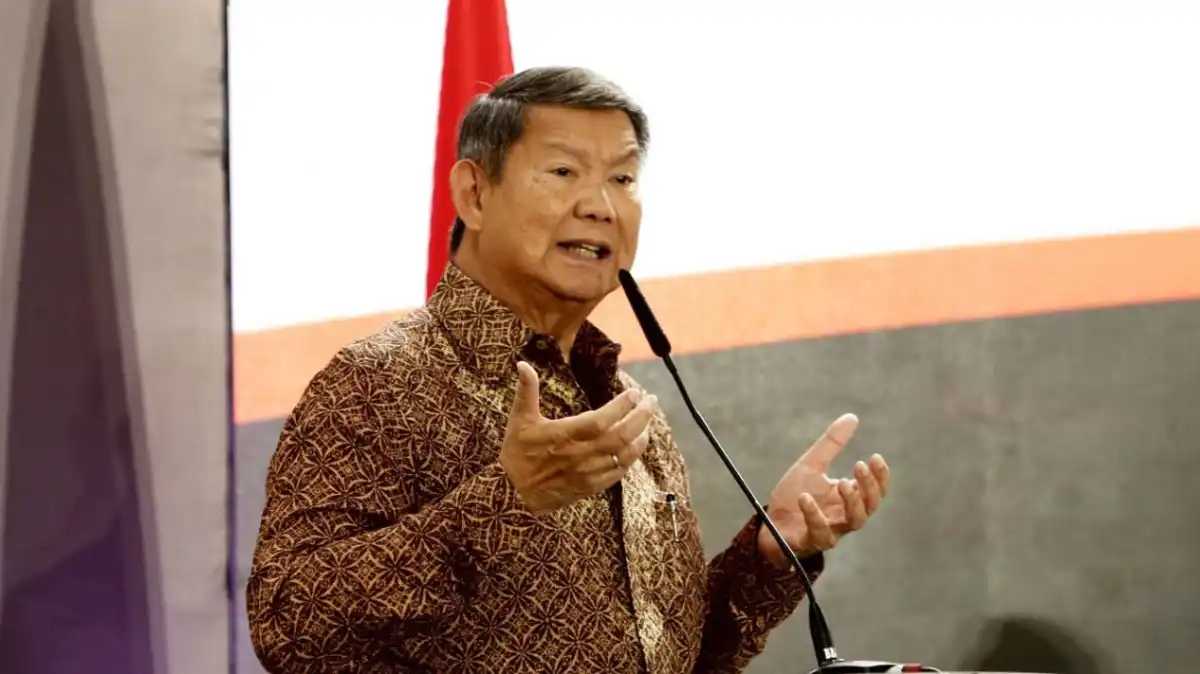
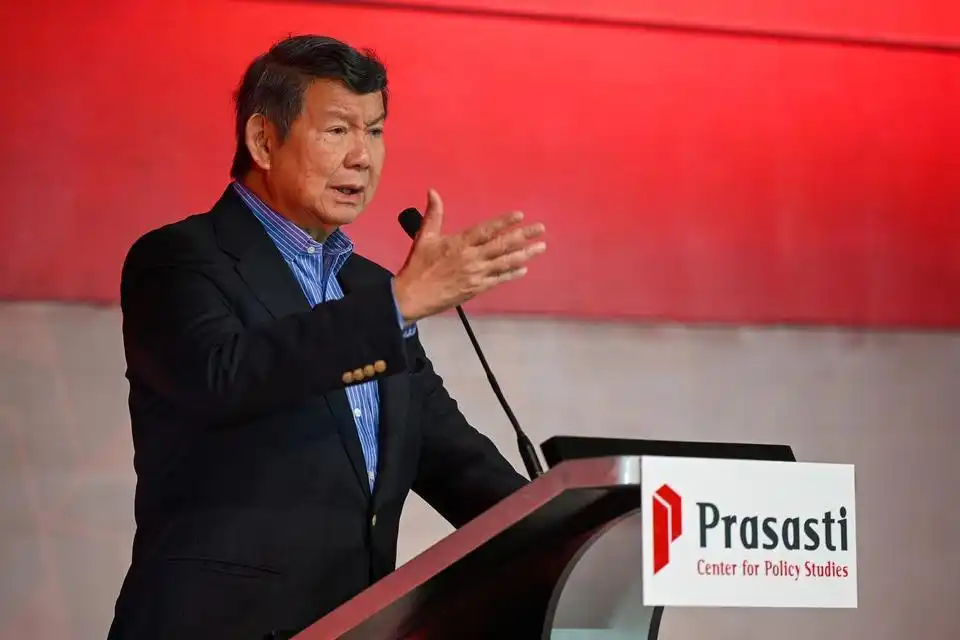
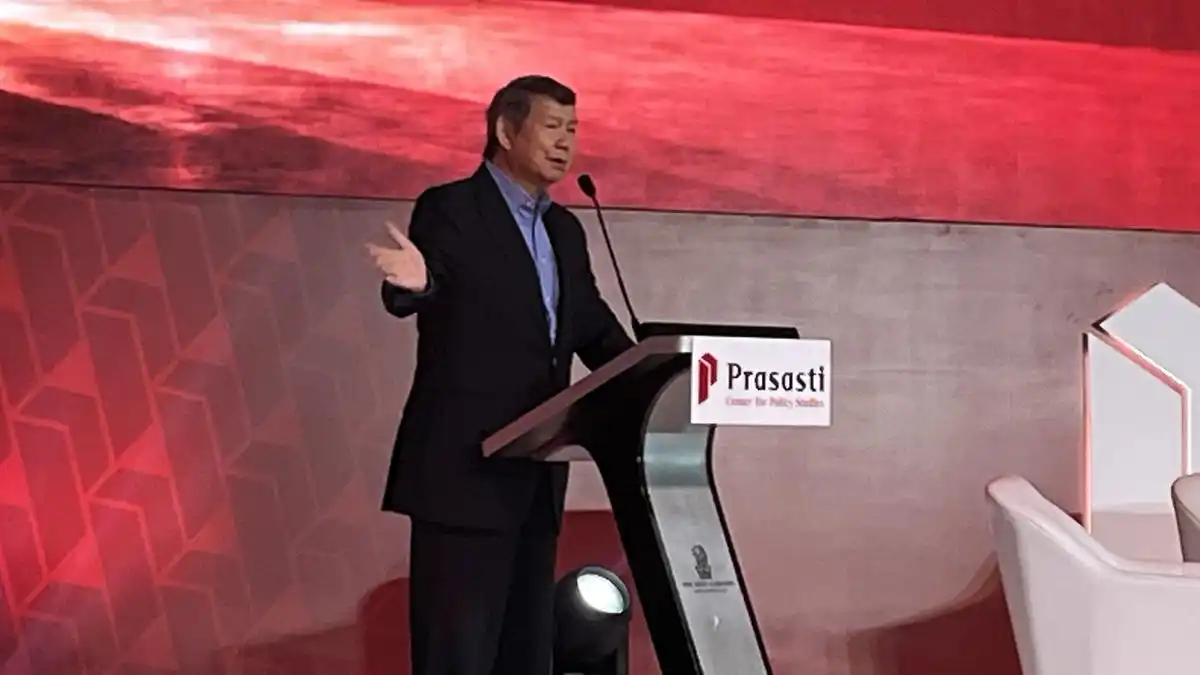
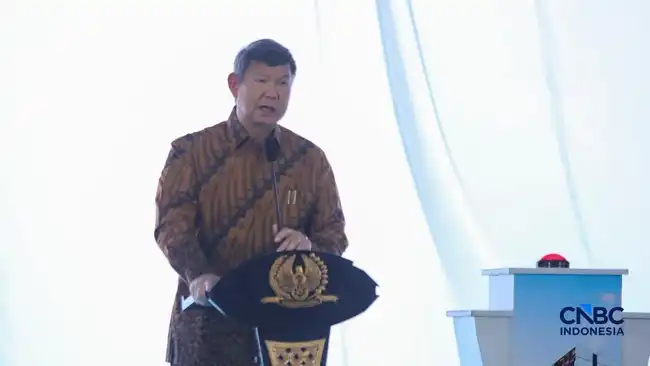
Rencana pembagian telepon seluler gratis itu disampaikan oleh Utusan Khusus Presiden RI untuk Energi dan Lingkungan Hidup, Hashim Djojohadikusumo. Ia menyampaikannya dalam Prasasti Policy Forum 2026 yang berlangsung di Jakarta pada Selasa, 12 Oktober 2026. Pernyataan tersebut menjadi konteks awal bagi rencana pemerintah untuk memperluas penggunaan sarana digital dalam penyaluran bantuan sosial, sekaligus menghubungkan masyarakat penerima dengan rekening digital masing-masing.
Selain rencana pembagian ponsel gratis, kebijakan pendukung yang disebut Hashim adalah penghapusan biaya pembukaan rekening bank bagi masyarakat yang belum memiliki akses perbankan. Sebelumnya, biaya untuk membuka rekening disebut dapat mencapai Rp50.000. Melalui rencana tersebut, setiap warga negara Indonesia nantinya diharapkan dapat memiliki rekening bank tanpa perlu membayar biaya pembukaan.
Kebijakan ini diarahkan untuk mengurangi hambatan awal bagi masyarakat yang belum terhubung dengan layanan keuangan formal. Bagi sebagian warga, biaya pembukaan rekening, persyaratan administratif, serta keterbatasan akses ke kantor bank dapat menjadi alasan untuk menunda atau menghindari penggunaan rekening. Jika biaya tersebut dihapuskan, proses perluasan inklusi keuangan berpotensi menjadi lebih mudah, terutama bagi kelompok penerima bantuan sosial dan masyarakat di wilayah yang belum memiliki akses perbankan memadai.
Rekening bank dalam skema ini berfungsi sebagai sarana penerimaan bantuan sosial. Dana bantuan dapat disalurkan langsung ke rekening penerima, sehingga prosesnya diharapkan menjadi lebih tertib, mudah ditelusuri, dan mengurangi ketergantungan pada penyaluran tunai. Rekening juga dapat menjadi pintu masuk bagi warga untuk menggunakan layanan keuangan lain, seperti transfer, pembayaran, dan penyimpanan dana secara lebih aman.
Sementara itu, ponsel gratis memiliki fungsi yang saling melengkapi. Perangkat tersebut dapat digunakan masyarakat untuk mengakses rekening digital, memeriksa saldo, menerima pemberitahuan, serta melakukan transaksi melalui aplikasi perbankan atau layanan keuangan terkait. Dengan demikian, pemberian rekening saja belum tentu cukup apabila penerima tidak memiliki perangkat untuk mengaksesnya, sedangkan ponsel tanpa rekening tidak menyediakan sarana langsung untuk menerima bantuan.
Meski demikian, penghapusan biaya pembukaan rekening dan pemberian perangkat tersebut masih perlu dipahami sebagai rencana kebijakan, bukan program yang telah berlaku. Pelaksanaannya akan bergantung pada ketentuan resmi, mekanisme pendataan, kesiapan infrastruktur digital, serta perlindungan keamanan data masyarakat.
Rencana pemberian telepon seluler gratis berkaitan dengan perubahan cara masyarakat mengakses bantuan sosial. Selama ini, bantuan bagi keluarga yang membutuhkan kerap dipahami dan disalurkan dalam bentuk uang tunai. Dalam skema yang dijelaskan Hashim, dana bantuan nantinya akan dikirim langsung ke rekening penerima. Masyarakat kemudian dapat mengakses informasi serta dana tersebut melalui telepon seluler yang diberikan kepada mereka.
Gagasan ini menempatkan rekening penerima sebagai bagian penting dalam proses penyaluran. Dengan dana masuk secara langsung ke rekening, bantuan diharapkan dapat diterima melalui saluran yang lebih terarah dan mendukung pencatatan secara digital. Telepon seluler berfungsi sebagai sarana akses, sehingga penerima tidak hanya memperoleh perangkat komunikasi, tetapi juga memiliki alat untuk terhubung dengan layanan keuangan yang digunakan dalam skema tersebut.
Penjelasan Hashim menunjukkan bahwa digitalisasi dirancang untuk memperluas akses masyarakat terhadap layanan perbankan sekaligus mendukung penyaluran bantuan sosial. Penerima bantuan yang sebelumnya bergantung pada mekanisme tunai akan diarahkan untuk menggunakan rekening dan perangkat seluler sebagai bagian dari proses akses. Namun, rencana ini perlu dipahami secara proporsional. Pernyataan tersebut menggambarkan arah kebijakan dan rancangan mekanisme yang sedang disiapkan, bukan penegasan bahwa seluruh bantuan sosial saat ini telah beralih dari tunai ke digital.
Karena itu, pelaksanaan skema tersebut tetap akan bergantung pada kesiapan data penerima, rekening yang dapat digunakan, jaringan komunikasi, serta kemampuan masyarakat dalam mengoperasikan perangkat. Pendampingan juga menjadi faktor penting agar telepon seluler benar-benar membantu penerima mengakses bantuan, bukan menambah hambatan baru. Jika diterapkan secara bertahap dan disertai dukungan yang memadai, sistem ini dapat menjadi dasar bagi penyaluran bansos yang lebih terdokumentasi serta memperluas keterhubungan keluarga penerima dengan layanan perbankan.
Digitalisasi bantuan sosial dan perluasan akses perbankan memiliki tujuan yang lebih luas daripada sekadar mempermudah penyaluran bantuan. Ketika lebih banyak masyarakat menggunakan rekening dan melakukan transaksi melalui sistem perbankan digital, pemerintah berpeluang memperoleh gambaran yang lebih baik mengenai aktivitas ekonomi. Perkembangan tersebut diharapkan dapat mendukung upaya memperluas basis penerimaan negara melalui kegiatan ekonomi yang tercatat dan berlangsung dalam sistem formal.
Dalam rangka memperluas kepemilikan rekening, pemerintah telah menugaskan Bank Syariah Indonesia dan Bank Rakyat Indonesia untuk menyediakan rekening bagi 30% penduduk Indonesia yang belum memiliki rekening. Penugasan ini menjadi bagian dari upaya memperkenalkan layanan keuangan kepada masyarakat yang sebelumnya belum terhubung dengan perbankan. Dengan tersedianya rekening, akses terhadap transaksi digital dapat berkembang sekaligus membantu menghubungkan lebih banyak warga dengan layanan keuangan formal.
Perluasan rekening juga berkaitan dengan pencatatan aktivitas ekonomi. Hashim mengaitkan perluasan akses perbankan dan digitalisasi transaksi dengan upaya menjangkau kegiatan ekonomi yang selama ini belum tercatat dalam sistem formal. Aktivitas tersebut kerap disebut sebagai grey economy. Melalui penggunaan rekening serta transaksi digital, kegiatan ekonomi yang sebelumnya berada di luar jangkauan pencatatan formal diharapkan lebih mudah dikenali dalam sistem yang tersedia.
Arah kebijakan ini menunjukkan bahwa digitalisasi bansos dapat menjadi bagian dari agenda yang lebih besar untuk memperkuat keterhubungan masyarakat dengan sistem perbankan. Pemerintah berharap peningkatan akses rekening dan penggunaan transaksi digital dapat membantu memperluas jangkauan administrasi ekonomi. Dengan demikian, kemampuan negara dalam menghimpun penerimaan dari aktivitas ekonomi yang selama ini belum terjangkau secara optimal diharapkan dapat meningkat, sejalan dengan semakin luasnya keterlibatan masyarakat dalam sistem keuangan formal.