Jakarta | Menteri Keuangan Suahasil Nazara menegaskan bahwa tidak ada kebijakan baru yang secara otomatis mengenakan pajak pertambahan nilai (PPN) atas setiap transfer antarbank maupun transaksi dompet digital mulai 9 November 2026. Penegasan ini disampaikan untuk meluruskan kabar yang beredar mengenai rencana pemajakan atas aktivitas transfer uang. Menurut Suahasil, informasi bahwa setiap transaksi tersebut akan langsung dikenai PPN tidak sesuai dengan kebijakan yang berlaku. Karena itu, masyarakat tidak perlu menyimpulkan bahwa tanggal tersebut menandai dimulainya pungutan baru untuk semua pengiriman dana maupun pembayaran melalui layanan digital.
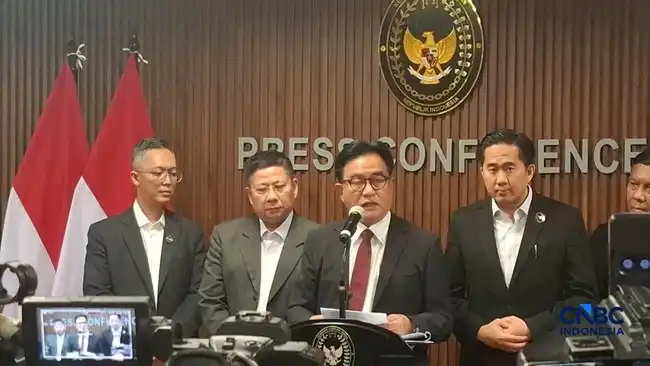
Bantahan itu disampaikan Suahasil dalam konferensi pers Komite Stabilitas Sistem Keuangan (KSSK) di Jakarta pada Selasa, 3 November. Dalam kesempatan tersebut, ia menjelaskan posisi pemerintah terkait isu pajak transfer yang ramai diperbincangkan. Pernyataan itu sekaligus membedakan kabar mengenai pengenaan pajak otomatis dari ketentuan perpajakan yang benar-benar berlaku. Dengan demikian, klaim bahwa setiap transfer antarbank atau transaksi dompet digital akan terkena PPN mulai 9 November tidak dapat diperlakukan sebagai pengumuman kebijakan baru dari pemerintah.
Penjelasan tersebut penting karena pembayaran digital dan transfer antarbank telah menjadi bagian dari kegiatan sehari-hari masyarakat. Isu mengenai pajak pada transaksi semacam ini dapat menimbulkan kekhawatiran, terutama apabila beredar tanpa penjelasan mengenai aturan yang menjadi dasar. Suahasil menekankan bahwa kabar tentang pajak atas setiap transfer tidak mencerminkan kebijakan yang berlaku. Masyarakat sebaiknya merujuk pada keterangan resmi pemerintah ketika menerima informasi mengenai perubahan pajak, termasuk klaim yang menyebut tanggal tertentu sebagai awal pemberlakuan. Hingga konferensi pers tersebut, tidak ada kebijakan baru yang menetapkan PPN otomatis atas seluruh transaksi transfer dan dompet digital mulai 9 November 2026.
Tanggal 9 November yang ramai diperbincangkan merujuk pada penerapan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN). Tanggal tersebut tidak menandai dimulainya pajak atas setiap transfer uang yang dilakukan masyarakat. Karena itu, kabar yang menyebut seluruh transaksi pengiriman dana, termasuk transfer antarrekening domestik atau pengisian saldo dompet digital, otomatis dikenai pajak perlu dipahami secara hati-hati dan tidak disamakan dengan aturan yang dimaksud.
SPP-TDLN merupakan sistem yang berkaitan dengan pemungutan pajak atas transaksi digital yang melibatkan pihak atau layanan dari luar negeri. Ketentuan mengenai sistem ini menjadi bagian dari pengaturan dalam Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026. Dengan demikian, konteks kebijakan tersebut adalah transaksi digital lintas negara yang memenuhi cakupan aturan, bukan semua perpindahan dana tanpa membedakan jenis transaksi, penyedia layanan, maupun pihak yang terlibat.
Wakil Menteri Keuangan Suahasil Nazara menyatakan bahwa ketentuan itu telah diumumkan dan berkaitan dengan transaksi digital luar negeri. Pernyataan tersebut membantu menjelaskan mengapa tanggal 9 November disebut dalam pemberitaan: tanggal itu terkait implementasi mekanisme pemungutan, bukan pengenaan pungutan baru secara menyeluruh terhadap aktivitas transfer masyarakat. Penjelasan mengenai ruang lingkup ini penting agar informasi tentang kebijakan tidak menimbulkan kekhawatiran yang keliru, khususnya bagi pengguna layanan perbankan dan dompet digital untuk kebutuhan sehari-hari.
Dalam memahami aturan, masyarakat sebaiknya membedakan transfer dana biasa dari transaksi digital luar negeri yang berada dalam cakupan SPP-TDLN. Pemberlakuan suatu sistem pemungutan juga tidak dengan sendirinya berarti setiap transaksi akan dikenai pajak dengan cara yang sama. Rincian penerapan mengikuti ketentuan PMK terkait, termasuk jenis transaksi dan mekanisme pemungutannya. Oleh sebab itu, informasi tentang tanggal 9 November perlu dibaca sesuai konteks kebijakan: penerapan sistem untuk transaksi digital luar negeri, bukan pajak atas seluruh transfer dana atau penggunaan dompet digital di Indonesia.
SPP-TDLN diarahkan untuk meningkatkan efektivitas pemungutan Pajak Pertambahan Nilai (PPN) atas transaksi digital luar negeri yang memang termasuk objek pajak. Tujuan ini menempatkan aturan tersebut dalam konteks pelaksanaan kewajiban perpajakan yang telah berlaku, bukan sebagai dasar untuk mengenakan pajak secara luas atas seluruh kegiatan keuangan masyarakat. Fokusnya adalah memastikan pemungutan PPN dapat berjalan lebih efektif pada transaksi yang memenuhi ketentuan sebagai objek pajak.
Batas penerapan tersebut penting dipahami agar keberadaan SPP-TDLN tidak disalahartikan. Aturan ini tidak berarti setiap perpindahan dana masyarakat akan dikenai PPN. Perpindahan dana, dengan sendirinya, bukan sasaran pemajakan yang dimaksud. PPN terkait dengan transaksi digital luar negeri yang memang menjadi objek pajak, sehingga penilaian atas penerapannya harus berangkat dari status transaksi tersebut menurut ketentuan perpajakan, bukan semata-mata dari adanya aliran uang.
Dengan demikian, tujuan pengaturan ini adalah memperbaiki efektivitas pemungutan pada ruang lingkup yang telah ditentukan. SPP-TDLN tidak mengubah batas itu menjadi kewajiban pajak baru atas semua perpindahan dana. Pemahaman yang tepat perlu membedakan transaksi yang termasuk objek PPN dan kegiatan pemindahan dana yang tidak otomatis memiliki status tersebut. Penegasan ini membantu menjelaskan bahwa kebijakan menyasar pemungutan PPN atas transaksi digital luar negeri yang memenuhi kriteria sebagai objek pajak, bukan seluruh aktivitas pembayaran atau transfer masyarakat.
Dalam membaca kebijakan ini, inti yang perlu diperhatikan adalah hubungan tujuan pemungutan dan batas objek pajaknya. Peningkatan efektivitas tidak sama dengan perluasan tanpa batas terhadap pihak atau aktivitas yang dikenai pajak. SPP-TDLN berfokus pada transaksi digital luar negeri yang memang menjadi objek PPN. Karena itu, kekhawatiran bahwa setiap perpindahan dana akan langsung terkena pajak tidak sesuai dengan batas penerapan yang dijelaskan. Penegasan ruang lingkup tersebut menjaga agar pembahasan tetap berpusat pada kewajiban PPN yang relevan, sekaligus menghindari anggapan bahwa semua aliran dana masyarakat diperlakukan sebagai objek pajak.Suahasil menjelaskan bahwa ketentuan mengenai Pajak Pertambahan Nilai (PPN) atas layanan transfer dan dompet digital bukan aturan baru yang muncul pada 9 November. Pengaturannya telah tercantum dalam Peraturan Menteri Keuangan (PMK) Nomor 69 Tahun 2022, yang membahas perlakuan perpajakan atas layanan teknologi finansial. Karena itu, pemberitaan atau unggahan yang menggambarkan seolah-olah pemerintah baru menetapkan pajak atas seluruh uang yang dikirim perlu dipahami dengan merujuk pada isi aturan tersebut. Penjelasan ini penting agar masyarakat dapat membedakan objek pajak yang diatur dari nilai dana yang berpindah antarrekening atau antarpengguna. PPN dalam ketentuan tersebut berkaitan dengan layanan tertentu, bukan otomatis dikenakan terhadap setiap aktivitas transfer yang dilakukan melalui aplikasi atau kanal elektronik.
Menurut penjelasan Suahasil, pajak dikenakan atas imbalan atau biaya yang diterima penyedia jasa untuk layanan tertentu apabila memenuhi ketentuan perpajakan. Contohnya dapat berupa biaya administrasi atau komisi yang dibayarkan pengguna dalam rangka memperoleh layanan transfer maupun layanan pembayaran digital. Dasar pengenaan pajak dalam konteks ini adalah imbalan atas jasa yang diberikan, bukan pokok uang yang dikirim oleh nasabah. Dengan demikian, besar kecilnya nominal transfer tidak serta-merta menjadi dasar untuk menghitung PPN. Perlakuan pajak bergantung pada jenis layanan, adanya imbalan jasa, serta ketentuan yang berlaku bagi penyedia dan transaksi terkait. Penjelasan tersebut tidak berarti setiap biaya layanan pasti dikenai pajak dalam semua keadaan; penerapannya tetap mengikuti kriteria dalam PMK dan peraturan perpajakan yang relevan.
Perbedaan ini menjadi inti untuk meluruskan kabar mengenai pajak transfer dan dompet digital. Pungutan atas biaya jasa yang memenuhi syarat tidak sama dengan pajak otomatis atas seluruh transaksi atau atas setiap rupiah yang dikirim.
Baca juga: Pengawasan Digital Kemenhub Ungkap Kepatuhan Operator Bus AKAP di Terminal Tipe A | Langkah Digital Mahasiswa KKN Unusia untuk Desa Warungmenteng
30 kunjungan